猜你想问
这份研报主要分析了哪些内容?
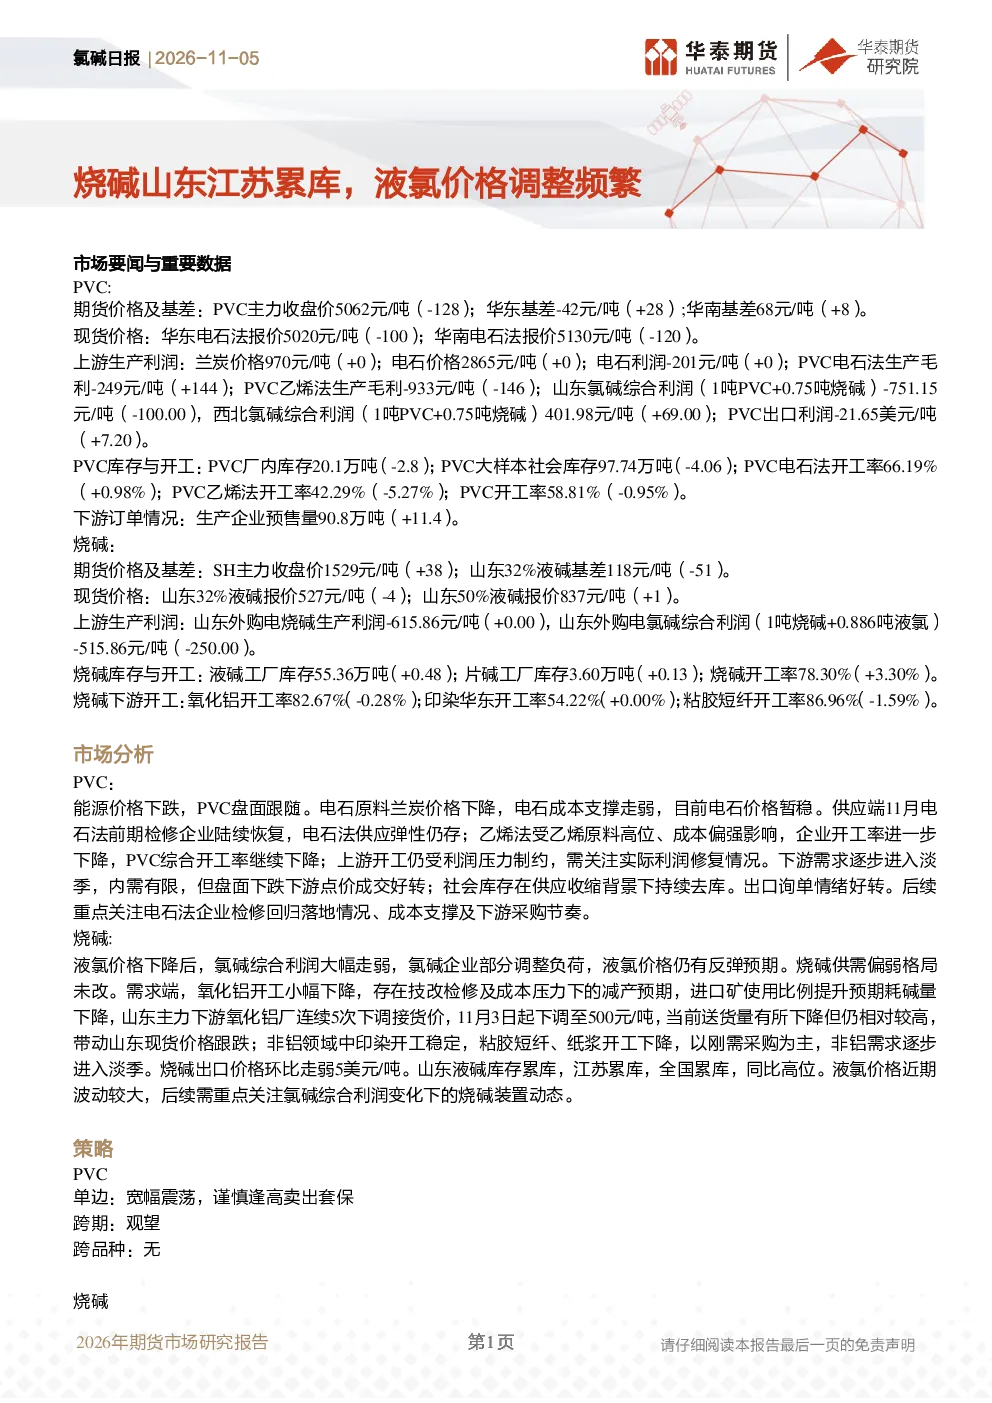
这份研报主要分析了PVC和烧碱两个品种的市场动态。PVC方面,报告关注了期货价格、现货报价、上下游利润、库存与开工情况,并分析了能源价格下跌对PVC盘面的影响以及供需格局变化。烧碱方面,报告重点分析了液氯价格调整对氯碱综合利润的影响,以及供需格局、库存情况等。此外,报告还探讨了PVC和烧碱的市场分析、投资策略和风险提示。
PVC和烧碱行业未来发展趋势如何?
PVC行业未来发展趋势受多种因素影响。能源价格波动将直接影响PVC盘面,电石原料价格变化对成本支撑至关重要。供应端,电石法供应弹性较大,乙烯法开工率下降将影响整体开工率。需求端,PVC行业逐步进入淡季,内需有限,但下游采购节奏对市场影响较大。烧碱行业未来发展趋势同样受液氯价格影响,氯碱综合利润变化将决定装置运行状态。供需格局方面,烧碱需求端氧化铝开工率下降,非铝领域需求进入淡季,库存累库对价格形成压力。
研报重点分析了PVC和烧碱的哪些方面?
研报重点分析了PVC和烧碱的期货价格、现货报价、上下游利润、库存与开工情况。对于PVC,报告详细解析了主力收盘价、基差变化、电石法与乙烯法报价差异、各生产方式毛利情况、厂内及社会库存变化、电石法与乙烯法开工率变化以及预售量数据。对于烧碱,报告重点分析了SH主力收盘价、山东液碱基差、山东液碱报价、上游利润变化、液碱工厂库存、片碱工厂库存、开工率变化、下游开工情况以及出口价格变化。
当前PVC和烧碱市场现状如何?
当前PVC市场现状表现为期货价格跟随能源价格下跌,电石原料兰炭价格下降导致成本支撑走弱。供应端,电石法供应弹性仍存,乙烯法开工率下降,综合开工率继续下降。需求端,PVC行业逐步进入淡季,内需有限,但盘面下跌下游点价成交好转,社会库存持续去库,出口询单情绪好转。烧碱市场现状方面,液氯价格下降导致氯碱综合利润大幅走弱,部分企业调整负荷,液氯价格有反弹预期。供需格局偏弱,需求端氧化铝开工下降,进口矿使用比例提升耗碱量下降,山东下游氧化铝厂下调接货价,非铝领域需求逐步进入淡季。库存方面,山东、江苏、全国液碱库存累库,同比高位。
研报提示了哪些风险因素?
研报提示了PVC和烧碱行业面临的多重风险因素。PVC行业风险包括地缘冲突变动可能带来的市场不确定性、宏观政策扰动可能影响经济环境、原料价格变动可能改变成本结构、装置检修动态可能影响供应格局。烧碱行业风险则包括地缘冲突变动、液氯价格变动、出口订单执行情况的不确定性、装置检修动态可能影响供应,以及下游采购节奏变化可能带来的需求波动。这些风险因素都需要投资者密切关注,以便及时调整投资策略。