猜你想问
赛轮轮胎最新报告显示什么核心财务数据?
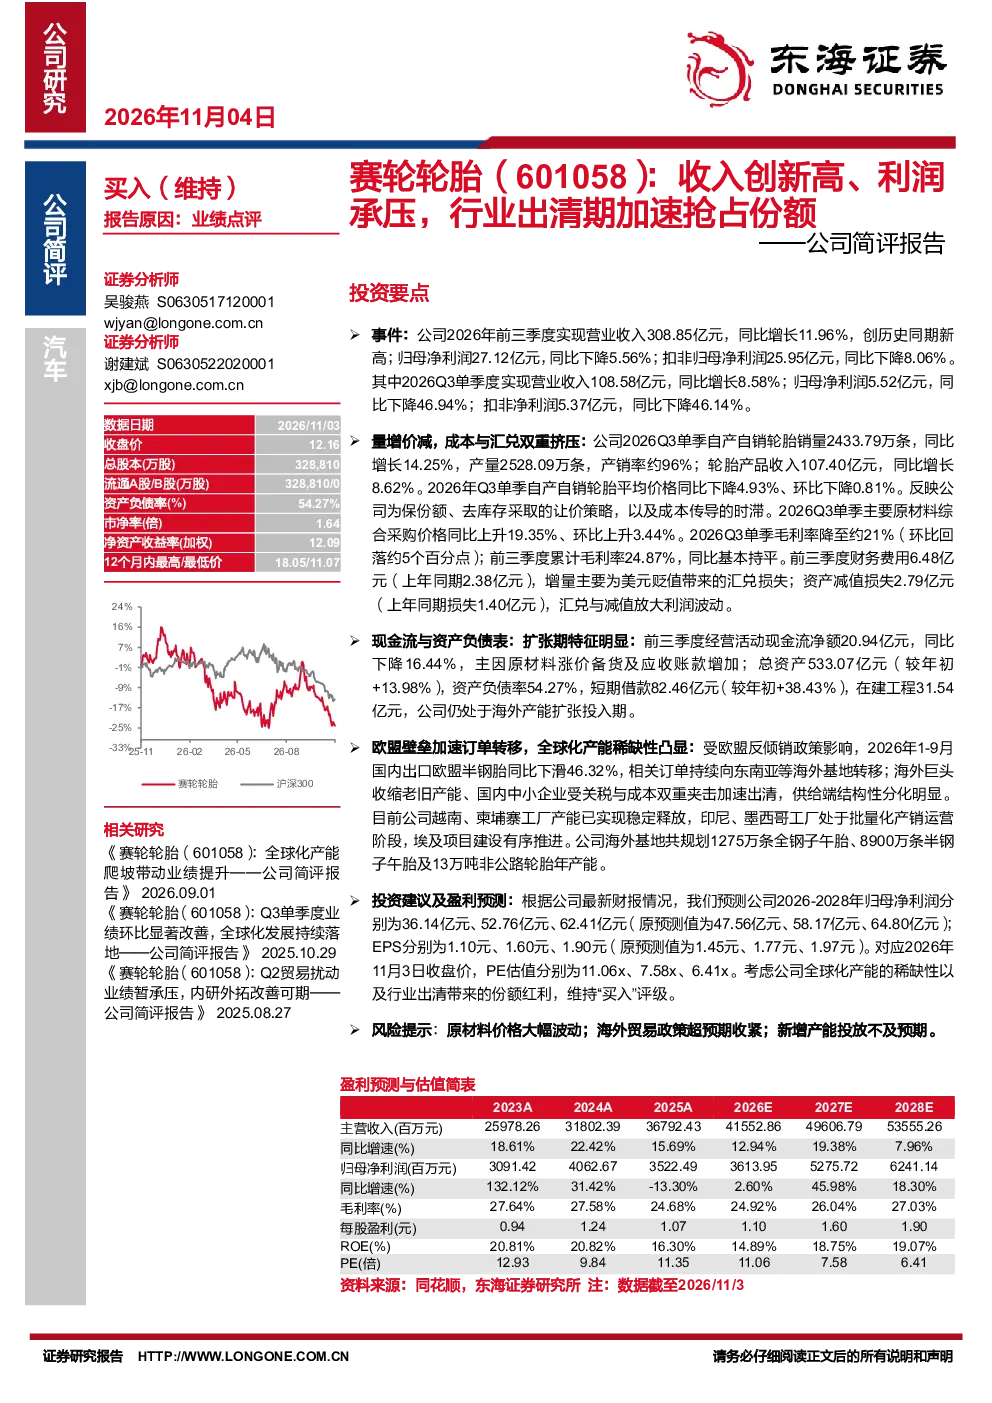
赛轮轮胎2026年前三季度营业收入308.85亿元,同比增长11.96%,创历史同期新高,但归母净利润27.12亿元,同比下降5.56%。扣非归母净利润25.95亿元,同比下降8.06%。Q3单季营收108.58亿元,同比增长8.58%,但归母净利润5.52亿元,同比下降46.94%,扣非净利润5.37亿元,同比下降46.14%。数据显示公司销量增长但利润承压,主要受原材料涨价和汇兑损失影响。
轮胎行业当前发展趋势如何?
轮胎行业正经历结构性分化,供给端加速出清。欧盟反倾销政策导致国内出口欧盟半钢胎同比下滑46.32%,订单转向东南亚等海外基地。海外巨头收缩老旧产能,国内中小企业受关税与成本双重夹击加速退出市场。赛轮轮胎积极布局海外产能,在越南、柬埔寨等基地已稳定释放产能,印尼、墨西哥工厂进入批量化产销阶段,埃及项目有序推进,旨在抢占行业出清期的市场份额。
报告对赛轮轮胎的分析重点是什么?
报告重点分析赛轮轮胎的量增价减现象,Q3单季销量同比增长14.25%,但轮胎平均价格同比下降4.93%,反映公司为保份额采取的让价策略。成本端,原材料综合采购价格同比上升19.35%,导致毛利率降至约21%。此外,汇兑损失和资产减值损失放大利润波动,财务费用同比增加,显示扩张期特征明显。
当前轮胎市场状况如何判断?
当前轮胎市场处于供需结构性调整期,行业出清加速。国内中小企业生存压力增大,而头部企业如赛轮轮胎通过海外产能扩张应对挑战。原材料价格持续高位,成本压力传导存在时滞,同时汇率波动和资产减值增加经营不确定性。市场呈现优胜劣汰格局,头部企业凭借规模和技术优势加速抢占份额。
赛轮轮胎面临哪些主要风险?
赛轮轮胎面临的主要风险包括原材料价格大幅波动,可能影响利润稳定性;海外贸易政策超预期收紧,可能影响出口业务;新增产能投放不及预期,可能影响扩张计划。此外,汇率波动和资产减值风险也需关注,这些因素可能共同影响公司未来的经营表现和盈利能力。