猜你想问
这份报告的核心内容是什么?
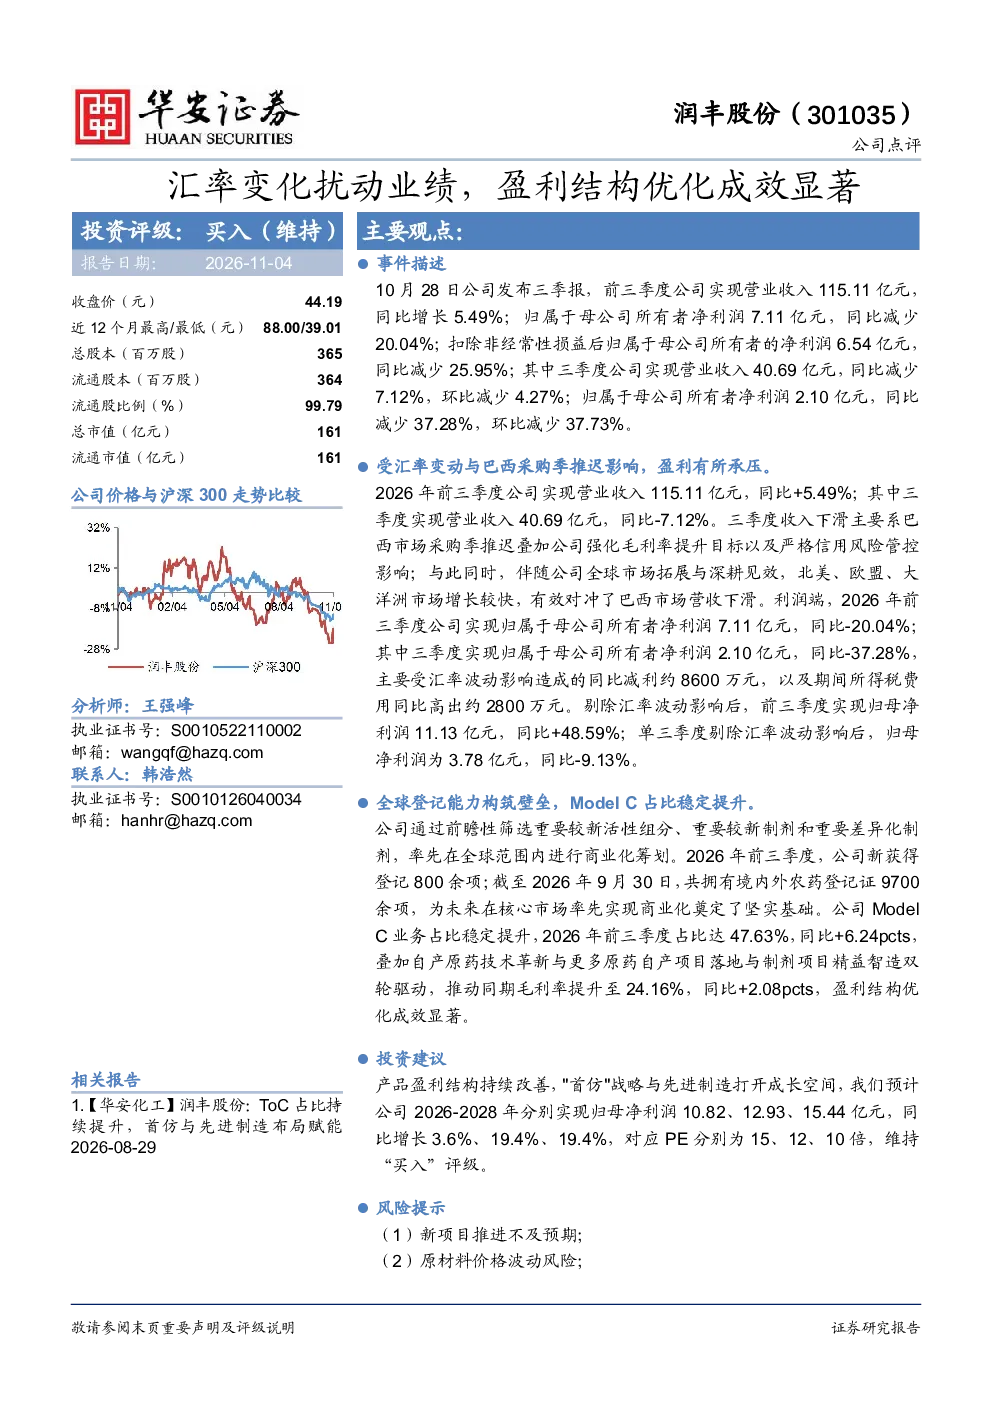
报告显示公司2026年前三季度营业收入115.11亿元,同比增长5.49%,但净利润7.11亿元同比减少20.04%。三季度收入和利润均出现下滑,主要受巴西市场采购季推迟、强化毛利率目标、信用风险管控、汇率波动及所得税费用增加等因素影响。剔除汇率影响后,前三季度归母净利润同比大幅增长48.59%。
基础化工行业的发展趋势如何?
报告指出,公司通过全球登记能力建设、ModelC业务占比提升及自产原药技术革新,构筑了核心市场商业化壁垒并推动毛利率改善。ModelC业务占比达47.63%,同比提升6.24个百分点,毛利率提升至24.16%。这反映了行业向高附加值产品和服务转型,技术革新和精益制造成为提升竞争力的关键。
报告重点分析了哪些方向?
报告重点分析了公司盈利结构优化成效,特别是自产原药技术革新与制剂项目精益智造双轮驱动带来的毛利率持续改善。此外,报告还关注了全球登记能力积累、ModelC业务占比提升对商业壁垒的构筑作用,以及公司“首仿”战略与先进制造带来的成长空间。
当前市场对基础化工行业的现状判断是什么?
从报告数据看,尽管汇率波动短期内扰动业绩,但公司通过业务结构优化展现出较强的韧性。ModelC业务占比提升和毛利率改善是关键亮点,表明行业正从传统产品向高附加值领域发展。全球登记能力为公司在核心市场提供有力支撑,但原材料价格波动、行业竞争等风险仍需关注。
这份报告提到了哪些风险提示?
报告提示了多项风险,包括新项目推进不及预期、原材料价格波动、行业竞争加剧、安全生产、环保及能耗政策变化,以及宏观经济下行风险。这些风险可能对公司业绩和战略实施产生影响,需持续关注。
你可能感兴趣
盈利能力逆势提升,结构优化成效显著
商贸零售信达证券2025-11-01
业绩受费用及计提扰动,渠道结构持续优化
基础化工长城证券2024-07-29
2021年报及2022年一季报点评:业绩短期受疫情扰动,客户结构持续稳步优化
东方财富2022-05-05
2025年三季报点评:结构延续优化,税率扰动业绩
食品饮料民生证券2025-10-27
主业盈利提升对冲汇率扰动,业绩实现平稳增长
信达证券2026-08-26
2010年三季报分析:全国化继续推进,结构优化成效显著
食品饮料国联证券2010-10-27
贷款结构进一步优化,二次转型成效显著
交银国际2014-04-01
公司事件点评报告:业务结构优化成效显著,布局创新药械打造第二增长曲线
医药生物华鑫证券2026-09-09
网安与国产化战略成效显著,业务结构持续优化
信息技术安信证券2020-04-20
销量下行结构变化压制盈利,业绩符合预期,关注新车与规模效应的边际恢复
财通证券2026-05-21