猜你想问
这份研报的核心内容是什么?
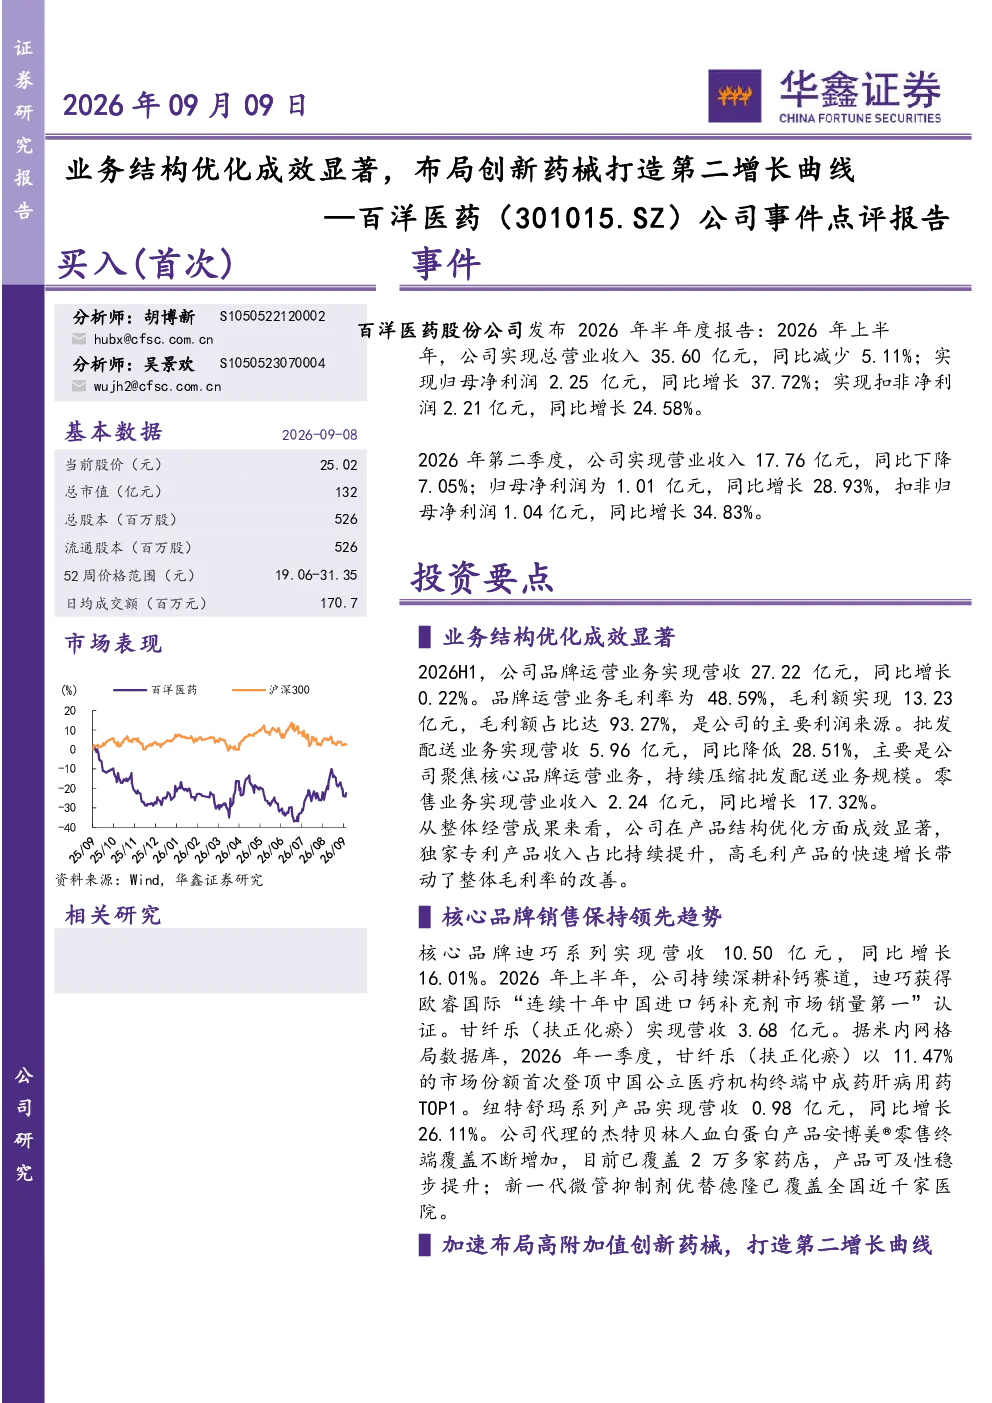
该研报主要分析了百洋医药的业务结构优化成效,指出品牌运营业务营收稳定,毛利率提升,批发配送业务下降,零售业务增长。核心品牌如迪巧、甘纤乐、纽特舒玛等表现突出,市场份额领先。同时,公司加速布局创新药械,在肿瘤、骨坏死等领域有重要布局,如ZAP-X火星舟放射外科机器人和创新核药99mTc-3PRGD2已获批上市。
医药生物行业的发展趋势如何?
医药生物行业持续向创新药械转型,高附加值产品占比提升。政策推动下,行业集中度提高,集采和医保控费影响传统仿制药市场,但创新药械不受影响,市场需求稳定增长。企业通过并购、研发投入等方式提升竞争力,布局肿瘤、罕见病等高潜力领域成为趋势。
研报重点分析了哪些方向?
研报重点分析了百洋医药的业务结构优化成效,包括品牌运营、批发配送、零售业务的营收和毛利率变化。同时关注核心品牌如迪巧、甘纤乐的市场表现,以及公司在创新药械领域的布局,如肿瘤治疗设备、创新核药和骨坏死药物的研发进展。
当前医药生物市场的现状如何?
当前医药生物市场呈现创新药械需求旺盛,传统仿制药受集采影响较大。市场集中度提升,头部企业优势明显。创新药械研发投入大,周期长,但一旦成功市场空间广阔。行业政策变化快,企业需及时调整策略适应市场变化。
研报提到了哪些风险提示?
研报提示的风险包括产品销售推广不及预期,可能导致业绩下滑;产品竞争加剧,市场份额可能被侵蚀;研发进展不及预期,创新药械可能无法按时获批上市;行业政策变化,如集采范围扩大可能影响企业盈利;以及市场竞争加剧,可能导致价格战。
你可能感兴趣
公司事件点评报告:存量业务稳健增长,布局创新药打造第二增长曲线
医药生物华鑫证券2026-04-11
公司事件点评报告:布局复合铜箔,打造第二增长曲线
电子设备华鑫证券2022-11-18
公司事件点评报告:深耕消费电子领域,新能源领域CCS及FPC模组业务打造第二增长曲线
华鑫证券2024-05-21
公司事件点评报告:检测主业盈利修复,切入光电测试业务打造第二增长曲线
机械设备华鑫证券2026-09-10
公司事件点评报告:建材业务持续优化静待拐点出现,AI业务初步成型打造新的增长曲线
轻工制造华鑫证券2026-08-31
公司事件点评报告:苹果荣耀国内经销龙头,布局AI算力业务开启第二增长曲线
华鑫证券2025-05-28
公司事件点评报告:一季度业绩亮眼,布局机器人打造第二成长曲线
轻工制造华鑫证券2024-05-06
公司事件点评报告:散热主业释放盈利弹性,布局液冷打造第二曲线
电子设备华鑫证券2026-09-10
公司事件点评报告:2022圆满收官,推进预制菜业务打造第二曲线
华鑫证券2023-03-02
2024年报点评:汽车座椅需求增长叠加费控成效显著,总成件业务打造第二成长曲线
东吴证券2025-04-19