猜你想问
万联晨会研报核心内容有哪些?
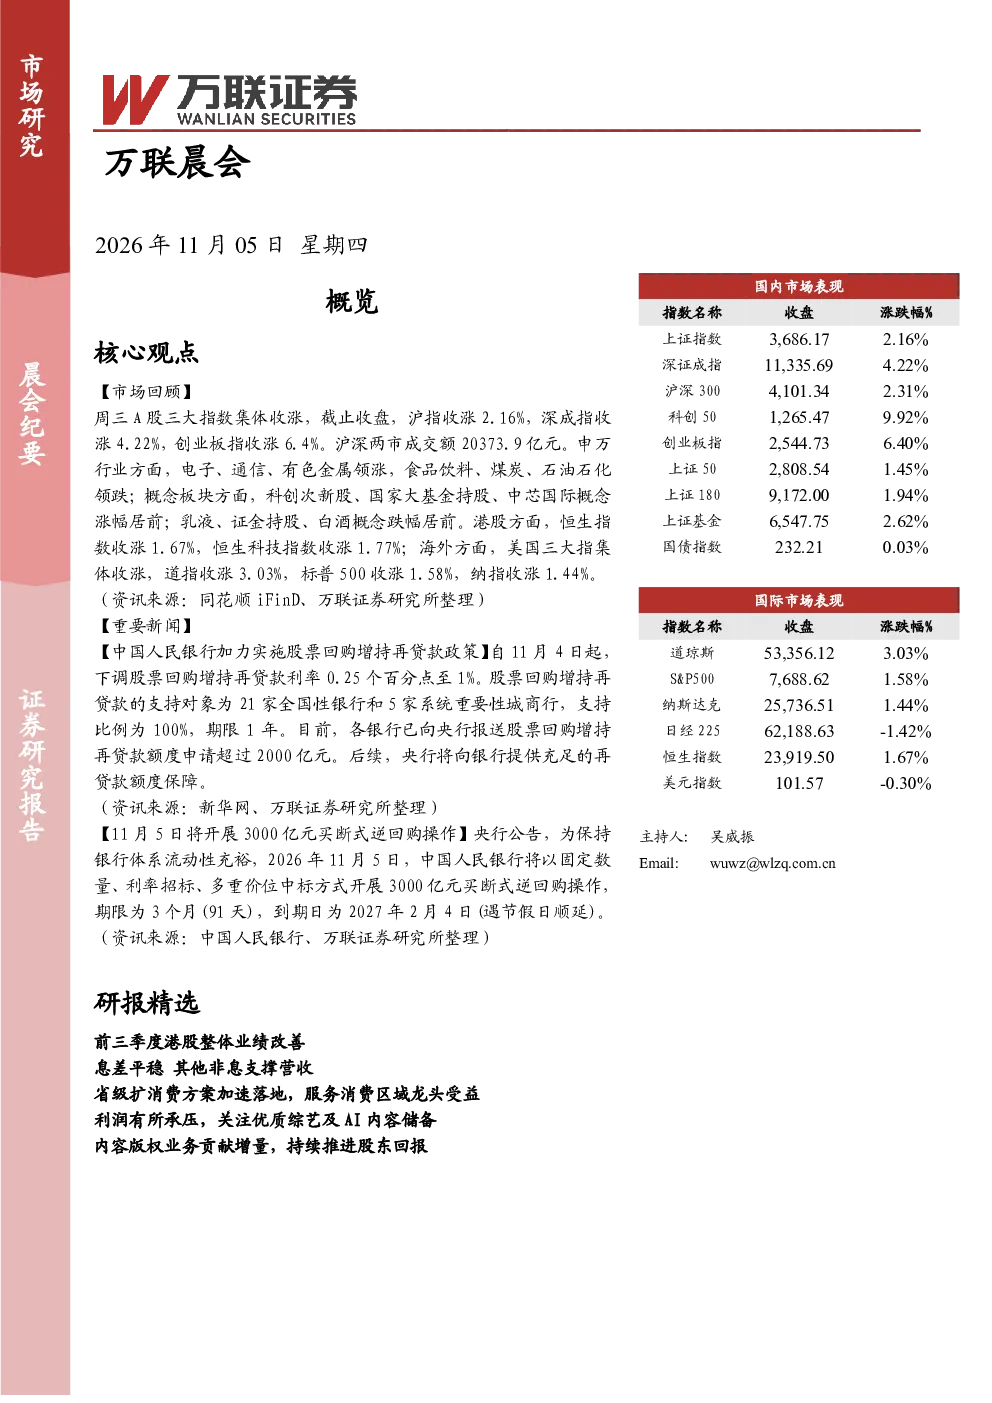
万联晨会研报涵盖了A股三大指数集体收涨的市场观点,重点分析了电子、通信、有色金属等行业的领涨表现,以及食品饮料、煤炭、石油石化等行业的领跌情况。同时,报告重点解读了央行下调股票回购增持再贷款利率至1%的政策影响,并提及了3000亿元买断式逆回购操作的开展情况。此外,研报还分析了港股三季报显示的整体业绩改善情况,包括营收规模增长、盈利能力提升,以及原材料、工业等行业表现较优的亮点。
报告对原材料、能源等赛道的发展趋势有何分析?
报告建议关注盈利能力改善幅度较大的原材料、能源、工业、资讯科技等行业,并强调重点挖掘其中业绩表现较优的细分赛道。原材料行业受益于成本端支撑和需求修复,能源行业受政策支持和供需关系改善驱动,工业行业则受益于产业升级和订单回暖。资讯科技行业在数字化转型和新技术应用方面存在较大发展潜力。这些赛道的细分领域存在结构性机会,值得投资者深入研究和关注。
研报重点分析了哪些行业或公司?
研报重点分析了港股行业整体业绩改善情况,特别是原材料、工业、资讯科技、医疗保健等行业的表现。同时,对银行行业进行了快评,指出营收和归母净利润增速有所放缓,但非息收入持续增长,资产质量保持稳健。社会服务行业方面,关注广东省扩大消费实施方案对餐饮、住宿、文旅、体育等细分领域的影响。此外,对芒果超媒和新媒股份进行了点评,分析了其业绩表现、业务发展和股东回报政策。
当前市场现状如何判断?
当前市场现状表现为A股三大指数集体收涨,成交额保持活跃,港股市场同样呈现上涨趋势。政策层面,央行通过下调股票回购增持再贷款利率和开展大规模逆回购操作,展现了对市场的支持力度。行业层面,电子、通信、有色金属等板块表现强势,而食品饮料、煤炭、石油石化等板块则表现相对疲软。整体来看,市场情绪有所回暖,但结构性分化依然明显。
研报提示了哪些风险因素?
研报提示了多个潜在风险因素。首先,宏观经济环境的不确定性可能影响企业盈利能力和市场情绪。其次,行业政策变化可能对相关企业产生较大影响,例如货币政策调整、行业监管政策出台等。此外,部分公司业绩波动较大,受原材料价格、市场需求等因素影响明显。同时,市场竞争加剧也可能导致企业盈利能力下降。投资者在关注行业和公司机会的同时,需充分评估相关风险。