猜你想问
这份研报主要分析了哪些核心内容?
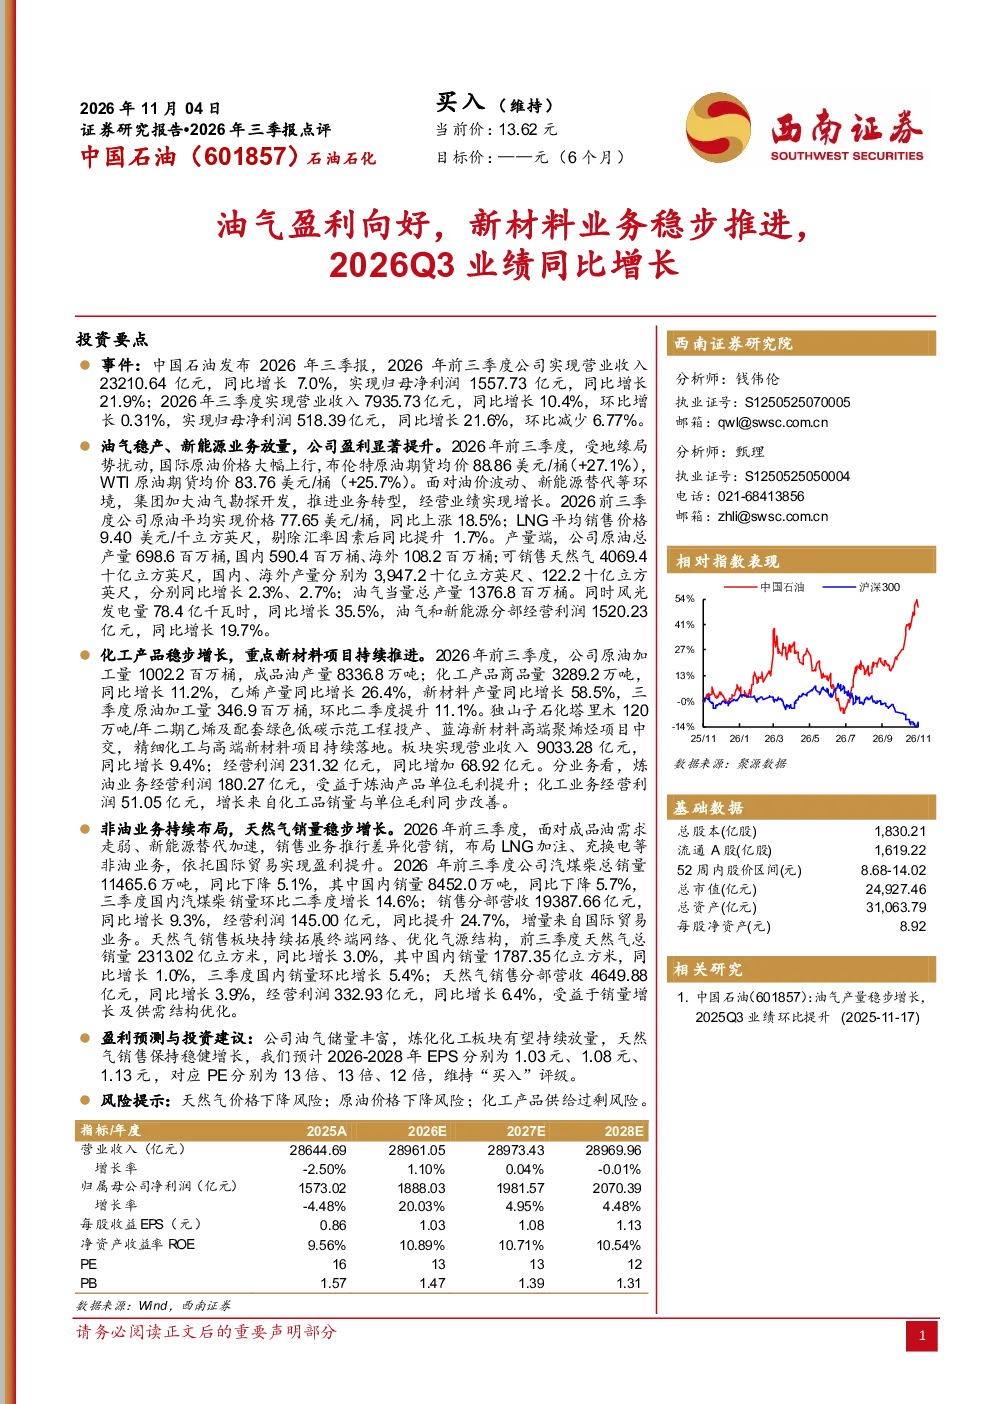
这份研报主要分析了公司油气业务盈利向好,受国际原油价格上涨带动,2026年前三季度布伦特和WTI原油期货均价分别上涨27.1%和25.7%,公司原油平均价格提升18.5%。同时,化工产品稳步增长,乙烯产量增长26.4%,新材料产量增长58.5%,化工板块营业收入增长9.4%。此外,非油业务持续布局,销售分部营收增长9.3%,天然气销售板块营收增长3.9%
当前化石能源赛道的发展趋势如何?
当前化石能源赛道面临成品油需求走弱和新能源替代加速的挑战,但公司积极应对,通过差异化营销布局LNG加注、充换电等非油业务,并依托国际贸易实现盈利提升。同时,公司持续推进新材料项目,如独山子石化塔里木乙烯项目投产,显示化工领域向高端化、绿色化转型趋势
研报重点分析了哪些业务方向?
研报重点分析了油气业务盈利改善,原油和天然气产量分别同比增长2.3%,油气和新能源分部经营利润增长19.7%。化工板块方面,聚焦乙烯和新材料增长,乙烯产量增长26.4%,新材料产量增长58.5%,化工板块实现经营利润增长68.92亿元。非油业务方面,销售分部营收增长9.3%,天然气销售板块营收增长3.9%
目前市场对化石能源行业的现状如何判断?
目前化石能源行业面临国际油价波动和新能源替代的双重影响,但公司通过多元化业务布局展现出较强韧性。油气业务受益于价格上涨实现盈利增长,化工业务新材料板块增长显著,非油业务通过差异化营销和国际贸易实现营收和利润双增长。整体看,行业整合和转型升级是主要趋势
研报提示了哪些主要风险?
研报提示的主要风险包括天然气价格下降风险,这将影响天然气销售板块的盈利能力;原油价格下降风险,可能削弱油气业务的盈利水平;以及化工产品供给过剩风险,可能对化工板块的销量和利润造成压力
你可能感兴趣
2026年三季报点评:油气盈利向好,新材料业务稳步推进,2026Q3业绩同比增长
化石能源西南证券2026-11-04
2025年三季报点评:前三季度业绩同比增长44%,国际业务稳步推进
电子设备国信证券2025-10-25
前三季度业绩同比增长44%,国际业务稳步推进-2025年三季报点评
国信证券2025-10-25
2019年三季报点评:业绩同比持续向好,创新业务稳步推进
医药生物东兴证券2019-10-25
新能源业务放量推动经营周期上行,2022年净利润同比增长39%-44%
交通运输国信证券2023-01-20
19Q3业绩加速增长,盈利能力向好,竹溪谷项目稳步推进
休闲服务安信证券2019-11-02
工程业务依然向好,新材料项目稳步推进
建筑建材东吴证券2021-08-18
业绩复苏盈利能力向好,战略扩张稳步推进
国金证券2023-08-30
2026一季报点评:业绩持续向好,多条增长曲线稳步推进
机械设备东吴证券2026-05-01