猜你想问
2026年三季报主要有哪些亮点?
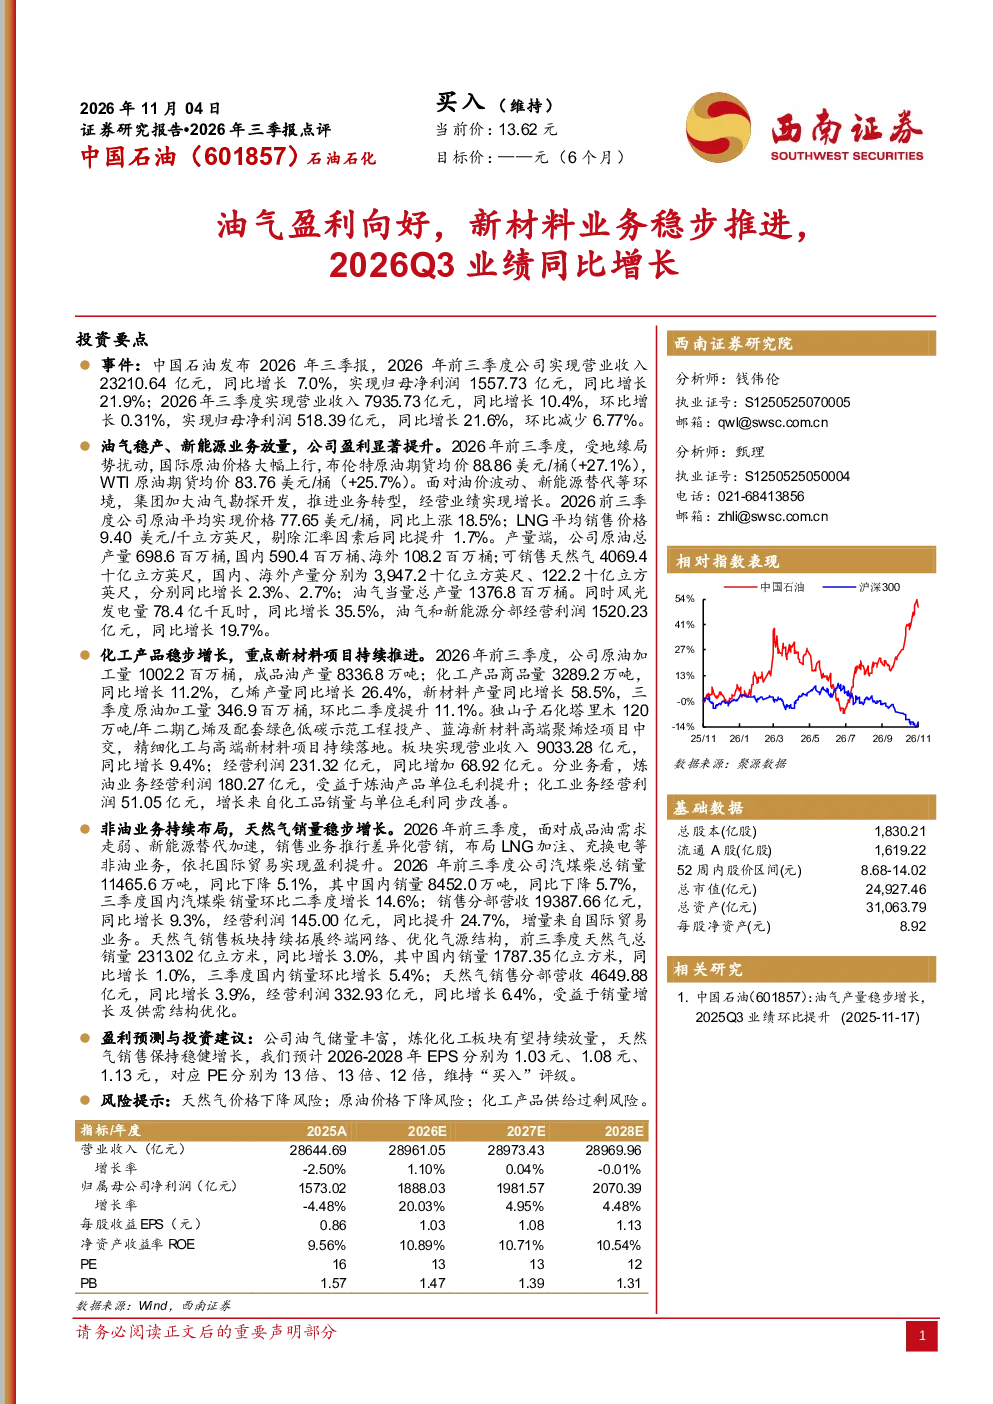
2026年前三季度,公司油气业务盈利显著提升,受国际原油价格上涨影响,经营利润同比增长19.7%。布伦特和WTI原油期货均价均显著上涨,推动公司原油平均价格和LNG销售价格提升。化工产品销量和单位毛利提升,新材料业务产量同比增长58.5%,推动化工板块经营利润大幅增长。非油业务布局LNG加注、充换电等,天然气销量同比增长3.0%。
油气行业未来发展趋势如何?
油气行业受国际油价波动影响较大,但公司通过提升原油产量和优化天然气销量,实现油气当量总产量增长。同时,公司积极布局风光发电等新能源业务,油气和新能源分部经营利润同比增长19.7%,显示多元化发展策略的有效性。
报告中哪些业务板块是重点分析对象?
报告重点分析了油气业务盈利提升、化工产品销量与毛利增长、新材料业务推进三大板块。油气业务受益于原油价格上涨,化工业务通过项目投产和销量提升实现利润增长,新材料业务产量同比增长58.5%,显示公司向高附加值产品转型进展顺利。
当前市场环境下,公司面临哪些挑战?
当前市场环境下,公司面临原油价格下降风险,需关注国际油价波动对公司油气业务盈利的影响。此外,化工产品存在供给过剩风险,需关注市场竞争和产品价格波动。天然气价格下降也可能影响天然气销售分部盈利,需持续关注供需结构变化。
研报中提到的风险有哪些?
研报提示的主要风险包括天然气价格下降风险、原油价格下降风险、化工产品供给过剩风险。这些风险可能影响公司油气业务和化工业务的盈利能力,需密切关注国际油价、天然气价格和化工产品市场供需变化,以应对潜在的市场波动。
你可能感兴趣
油气盈利向好,新材料业务稳步推进,2026Q3业绩同比增长39%-44%
化石能源西南证券2026-11-04
2019年三季报点评:业绩同比持续向好,创新业务稳步推进
医药生物东兴证券2019-10-25
2025年三季报点评:前三季度业绩同比增长44%,国际业务稳步推进
电子设备国信证券2025-10-25
前三季度业绩同比增长44%,国际业务稳步推进-2025年三季报点评
国信证券2025-10-25
2022年三季报点评:单三季度业绩同比增长38%,真空泵业务持续向好
国信证券2022-11-07
2022年三季报点评:单三季度业绩同比增长38%,真空泵业务持续向好
国信证券2022-11-01
2026年三季报点评:Q3增长提速,经营质量稳步向好,数智化转型加速
医药生物东吴证券2026-10-30
2022年三季报点评:成本承压致Q3业绩下滑,新材料业务稳步推进
基础化工民生证券2022-10-26
19Q3业绩加速增长,盈利能力向好,竹溪谷项目稳步推进
休闲服务安信证券2019-11-02
工程业务依然向好,新材料项目稳步推进
建筑建材东吴证券2021-08-18