猜你想问
康替唑胺增长情况如何?
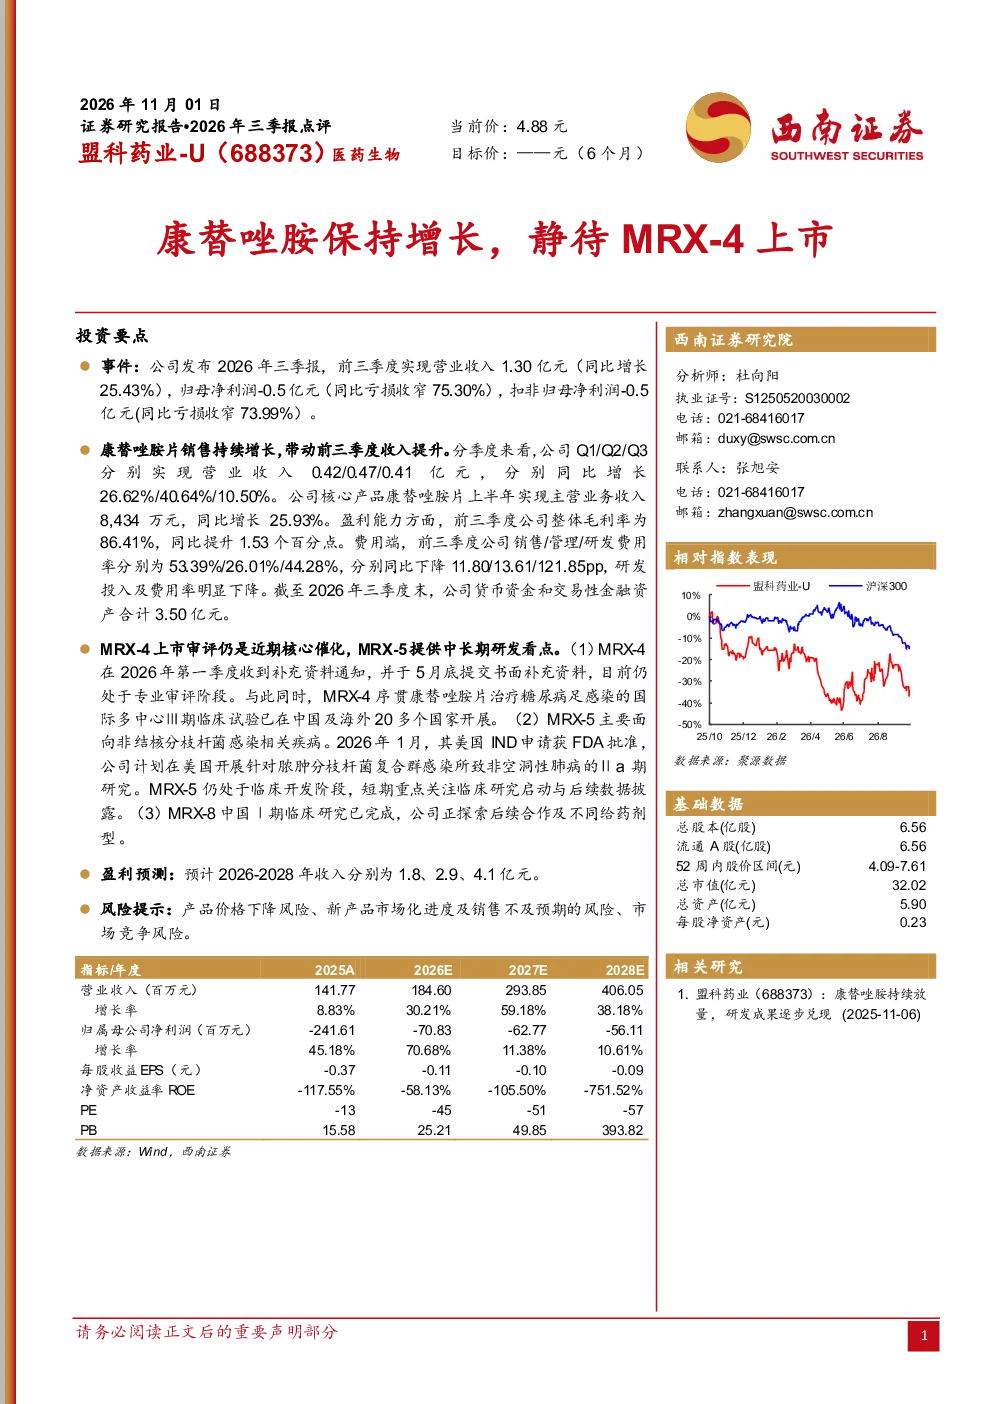
康替唑胺片销售持续增长,前三季度带动公司收入提升。Q1/Q2/Q3营业收入分别为0.42/0.47/0.41亿元,同比增26.62%/40.64%/10.50%。上半年康替唑胺片收入8,434万元,同比增长25.93%。公司费用端显著优化,销售/管理/研发费用率同比分别下降11.80/13.61/121.85个百分点,毛利率提升1.53个百分点至86.41%
MRX-4研发进展及上市前景?
MRX-4目前处于审评阶段,2026年Q1收到补充资料通知,国际多中心Ⅲ期临床试验已开展。MRX-4上市审评是近期核心催化,假设2027年商业化,当年收入预计0.72亿元,2028年增长100%,毛利率78%。研发进展顺利将推动公司中长期增长
报告对行业发展趋势有何分析?
报告未明确提及行业发展趋势。但康替唑胺片作为创新药物,其持续增长体现了公司在细分领域的竞争优势。未来需关注同类产品竞争格局及政策变化对公司业绩的影响
报告主要关注哪些分析方向?
报告重点分析了康替唑胺片的销售增长及费用优化,同时关注MRX-4的审评进展和MRX-5的研发计划。公司盈利预测显示2026-2028年收入分别为1.8、2.9、4.1亿元,研发管线丰富为未来增长提供支撑
研报提示哪些投资风险?
研报提示的主要风险包括产品价格下降、新产品市场化进度及销售不及预期、市场竞争风险。康替唑胺片依赖单一产品存在一定风险,MRX系列产品的市场接受度和商业化进程存在不确定性
你可能感兴趣
康替唑胺稳健增长,针剂MRX-4上市进程快速推进
中邮证券2025-03-21
2025年三季报点评:康替唑胺持续放量,研发成果逐步兑现
西南证券2025-11-01
康替唑胺销售符合预期,多项临床研究持续推进
西南证券2023-03-29
2020年三季报点评:埃克替尼Q3恢复增长,静待新品获批
医药生物西南证券2020-10-28
2009年报点评:经营状况稳健,伊利替康粉针静待3月FDA检查
医药生物爱建证券2010-02-09
加速儿童癌症优先配方的开发:环磷酰胺、依托泊苷、巯基嘌呤、甲氨蝶呤、普鲁卡因、替莫唑胺等儿童配方的目标产品简介
世界卫生组织2025-10-02
2024年三季报点评:聚醚胺有望触底,COC静待放量
基础化工东方财富2024-11-14
中国国旅三季报点评:免税收入保持高速增长,静待国人免税落地
休闲服务安信证券2019-10-30
2026年三季报点评:业绩同比实现正增长,静待海外&机器人业务释放动能
机械设备东吴证券2026-10-29
南京证券(601990)2026年三季报点评:前三季度利润保持增长,资本运用效率仍待提升
华创证券2026-11-03