猜你想问
中国海油2026年三季度报告核心内容有哪些?
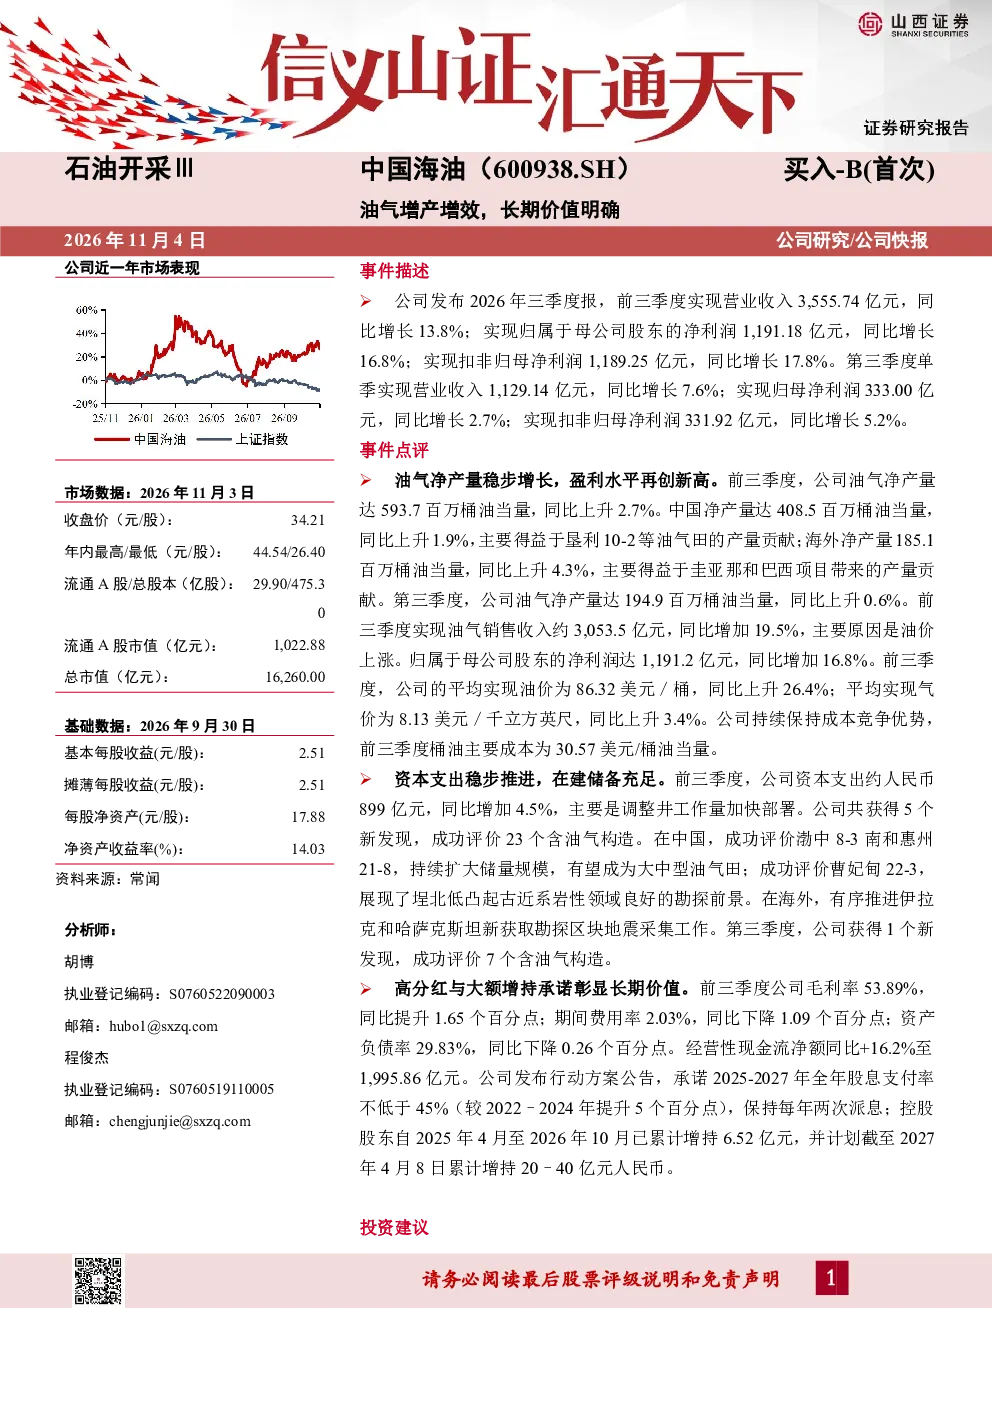
中国海油2026年三季度报告显示,前三季度实现营业收入3,555.74亿元,同比增长13.8%;归属于母公司股东的净利润1,191.18亿元,同比增长16.8%。油气净产量达593.7百万桶油当量,同比上升2.7%,油气销售收入约3,053.5亿元,同比增加19.5%,主要原因是油价上涨。平均实现油价为86.32美元/桶,同比上升26.4%
化石能源行业未来发展趋势如何?
化石能源行业未来发展趋势显示,油气净产量稳步增长,盈利水平持续提升。中国海油前三季度资本支出约899亿元,同比增加4.5%,共获得5个新发现,成功评价23个含油气构造。在海外,有序推进伊拉克和哈萨克斯坦新获取勘探区块地震采集工作,显示行业持续扩张和技术创新方向
报告重点分析了哪些方面?
报告重点分析了油气净产量增长情况、盈利能力提升、资本支出与储量建设、财务指标优化及长期价值体现。油气净产量同比上升2.7%,油气销售收入约3,053.5亿元,同比增加19.5%。毛利率53.89%,同比提升1.65个百分点;期间费用率2.03%,同比下降1.09个百分点
当前化石能源市场现状如何?
当前化石能源市场现状显示,中国海油经营性现金流净额同比+16.2%至1,995.86亿元,资产负债率29.83%,同比下降0.26个百分点。公司承诺2025-2027年全年股息支付率不低于45%,控股股东持续增持,反映市场对行业长期稳定性和盈利能力的认可
研报提示了哪些风险因素?
研报提示的风险因素包括宏观经济风险,地缘政治、贸易摩擦等因素可能影响公司业绩;国际政治经济因素变动风险,乌克兰、中东地区地缘政治局势紧张可能对公司财务状况产生负面影响;市场竞争日益加剧风险,能源产业发展变化和替代能源行业的进步可能对公司的经营和业绩产生不利影响
你可能感兴趣
油气龙头业绩更上一层,提质增效彰显长期投资价值
化石能源信达证券2024-10-30
增效降本,长期配置价值凸显
国信证券2025-08-24
食品饮料行业周报:零食巨头降价增效,行业龙头长期价值凸显
食品饮料东海证券2023-12-03
中东地缘局势升级油气油服油运长期价值凸显石油化工行业周观点光大石化化
未知机构2026-03-02
加工费下滑影响冶炼利润,加强综合回收增产增效
有色金属国信证券2024-08-30
黑金·专题报告:钢厂增产不增效,关注日均产量见顶预期兑现
国贸期货2022-04-19
坚持增储上产和提质增效,公司油气产量再创历史新高
化石能源国金证券2026-08-26
油气行业2025年4月月报:受OPEC+增产及关税政策扰动,国际油价大幅下行
化石能源国信证券2025-05-08
油气行业2025年5月月报:OPEC+7月延续增产,受地缘局势及关税政策影响油价波动
化石能源国信证券2025-06-05
石化行业周报:特朗普鼓励油气增产,加税考虑或提高能源成本
化石能源民生证券2025-01-25