猜你想问
荣昌生物3Q26业绩表现如何?
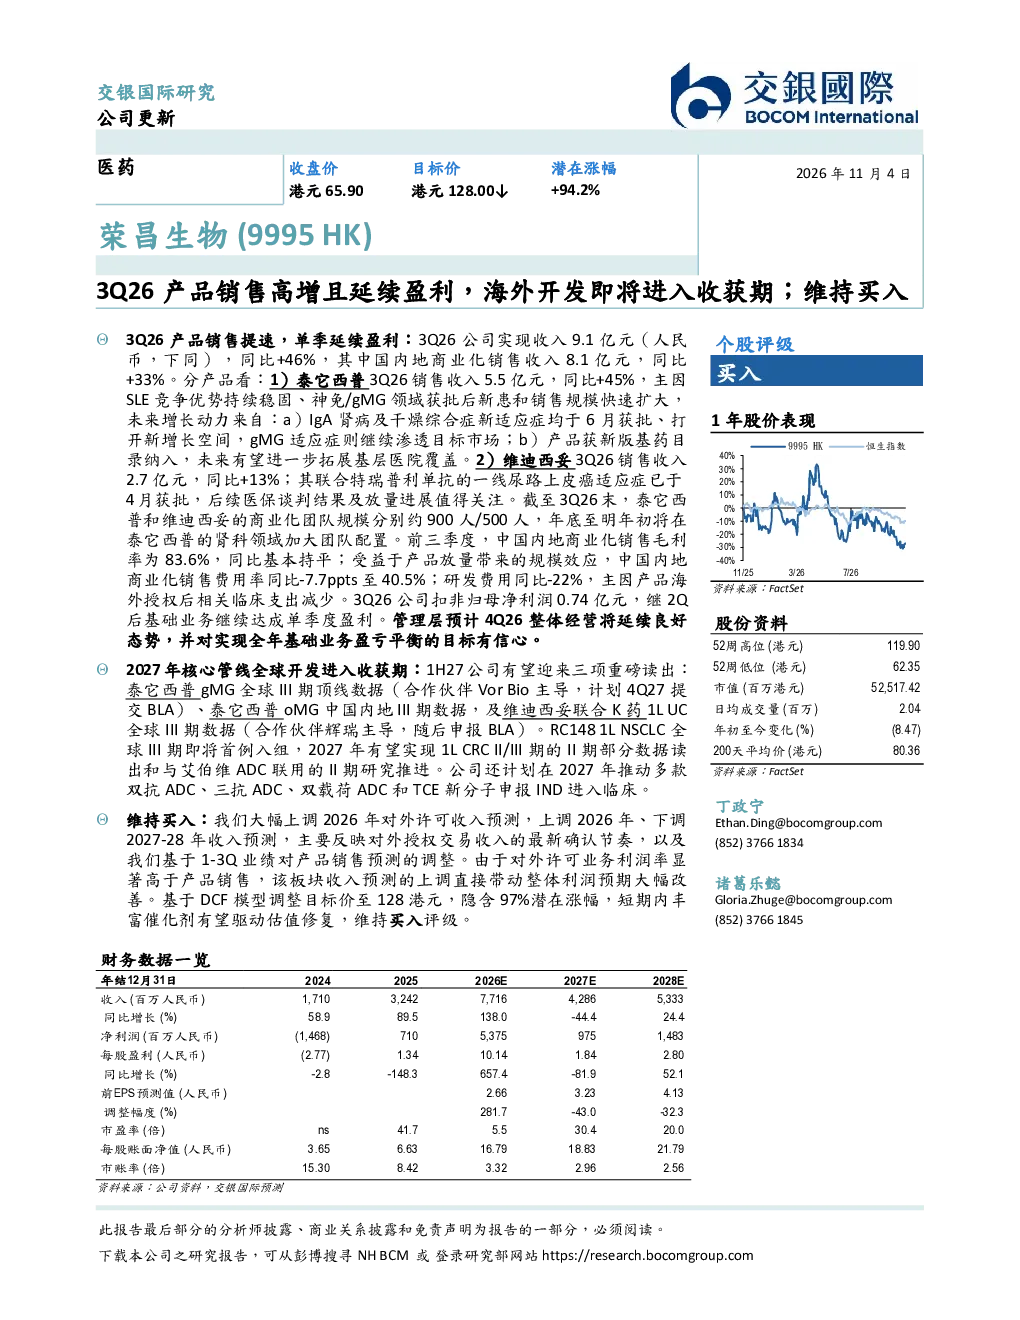
荣昌生物在3Q26实现了强劲的业绩表现,公司整体收入达到9.1亿元人民币,同比增长46%。其中,中国内地商业化销售收入为8.1亿元人民币,同比增长33%。主要增长动力来自泰它西普和维迪西妥两款产品。泰它西普销售收入为5.5亿元人民币,同比增长45%,主要得益于其在SLE领域的竞争优势稳固以及新适应症获批后的市场扩张。维迪西妥销售收入为2.7亿元人民币,同比增长13%,其联合特瑞普利单抗的一线尿路上皮癌适应症已于4月获批,医保谈判结果及放量进展值得关注。公司在中国内地商业化销售毛利率为83.6%,销售费用率同比降低7.7个百分点至40.5%,研发费用同比减少22%,主要由于产品海外授权后相关临床支出减少。3Q26公司扣非归母净利润为0.74亿元人民币,继2Q后基础业务继续达成单季度盈利。
荣昌生物的核心产品有哪些?
荣昌生物的核心产品包括泰它西普和维迪西妥。泰它西普是一款靶向TSLP受体的小分子抗体药物,主要用于治疗系统性红斑狼疮(SLE),已在IgA肾病和干燥综合征领域获批新适应症。泰它西普的销售收入为5.5亿元人民币,同比增长45%,未来增长动力主要来自新适应症获批、gMG适应症市场渗透以及纳入新版基药目录带来的基层医院覆盖拓展。维迪西妥是一款抗体药物偶联物(ADC),主要用于治疗尿路上皮癌,其联合特瑞普利单抗的一线尿路上皮癌适应症已于4月获批,医保谈判结果及放量进展值得关注。维迪西妥的销售收入为2.7亿元人民币,同比增长13%。公司商业化团队约1400人,其中泰它西普商业化团队约900人,维迪西妥商业化团队约500人。
荣昌生物的赛道发展趋势如何?
荣昌生物所处的赛道是生物制药,特别是抗体药物偶联物(ADC)和双抗领域。近年来,ADC药物因其高选择性和高效靶向性,在肿瘤治疗领域展现出巨大潜力。全球ADC市场规模持续扩大,预计未来几年将保持高速增长。荣昌生物作为国内ADC领域的领先企业,其核心产品泰它西普和维迪西妥在国内外市场均取得了显著进展。公司计划在2027年推动多款双抗ADC、三抗ADC、双载荷ADC和TCE新分子申报IND进入临床,进一步丰富产品管线。此外,公司也在积极拓展海外市场,预计2027年核心管线全球开发将进入收获期,多项重磅临床数据有望读出。
荣昌生物的市场现状如何?
荣昌生物目前的市场现状表现积极。公司在中国内地商业化销售收入持续增长,3Q26达到8.1亿元人民币,同比增长33%。泰它西普和维迪西妥两款产品均展现出良好的市场表现,泰它西普销售收入同比增长45%,维迪西妥销售收入同比增长13%。公司基础业务已连续多个季度实现盈利,3Q26扣非归母净利润为0.74亿元人民币。海外市场开发也即将进入收获期,多项核心管线全球III期临床研究进展顺利。公司商业化团队规模持续扩大,为产品市场拓展提供有力支持。
荣昌生物研报有哪些风险提示?
荣昌生物研报中提示的主要风险包括:首先,产品市场竞争加剧可能导致市场份额下降,特别是泰它西普和维迪西妥面临国内外同类产品的竞争压力。其次,新适应症获批存在不确定性,临床研究结果可能未达预期,影响产品市场表现。此外,海外市场开发面临监管审批和商业化挑战,可能影响产品出海进程。公司对外许可业务收入预测的上调主要反映对外授权交易收入的最新确认节奏,但该业务也存在一定的市场风险。最后,研发管线进展存在不确定性,部分临床研究可能面临延期或失败风险,影响公司长期发展。