猜你想问
良信股份2026年三季报核心内容是什么?
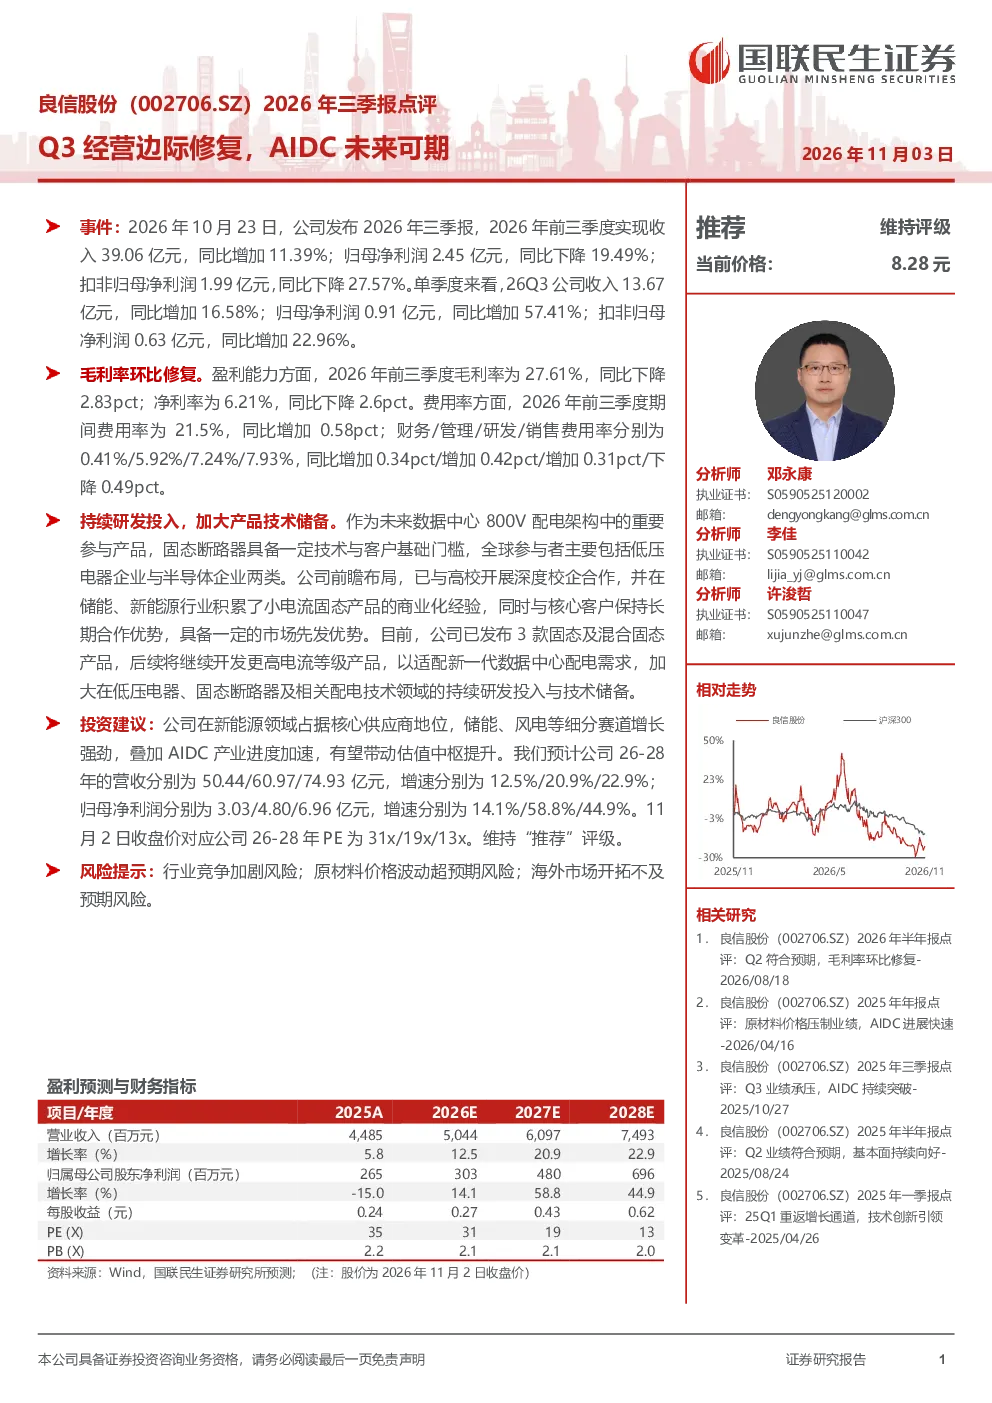
2026年前三季度,良信股份实现收入39.06亿元,同比增长11.39%,归母净利润2.45亿元,同比下降19.49%。但Q3单季度收入13.67亿元,同比增长16.58%,归母净利润0.91亿元,同比增长57.41%,显示经营边际修复。毛利率为27.61%,同比下降2.83个百分点;净利率为6.21%,同比下降2.6个百分点。期间费用率为21.5%,同比增加0.58个百分点。研发投入持续加大,已发布3款固态及混合固态产品,具备市场先发优势。
AIDC赛道未来发展趋势如何?
AIDC产业进度加速,良信股份在新能源领域占据核心供应商地位,储能、风电等细分赛道增长强劲。公司持续加大研发投入,已发布3款固态及混合固态产品,具备市场先发优势,并持续开发更高电流等级产品以适配新一代数据中心配电需求。公司在固态继电器、固态断路器等领域具备技术领先性,有望受益于数据中心、云计算等领域的快速发展。
研报对良信股份的重点分析方向有哪些?
研报重点分析了良信股份的经营边际修复情况,Q3单季度收入和净利润显著增长,显示公司经营状况改善。同时关注公司毛利率和净利率的环比修复,以及持续加大研发投入带来的市场先发优势。此外,研报还分析了公司在新能源领域的核心供应商地位,以及在储能、风电等细分赛道的增长潜力。
当前良信股份的市场现状如何?
良信股份在固态继电器、固态断路器等领域具备技术领先性,已发布3款固态及混合固态产品,具备市场先发优势。公司在新能源领域占据核心供应商地位,储能、风电等细分赛道增长强劲。但2026年前三季度净利率同比下降2.6个百分点,期间费用率同比增加0.58个百分点,需持续关注成本控制和费用管理。
研报提示哪些风险?
研报提示的行业风险包括行业竞争加剧、原材料价格波动超预期、海外市场开拓不及预期等。公司需应对激烈的市场竞争,同时关注原材料价格波动对公司盈利能力的影响。此外,海外市场开拓的进度和效果也存在不确定性,需持续关注相关进展。