猜你想问
昊华能源2026年三季报的主要业绩数据有哪些?
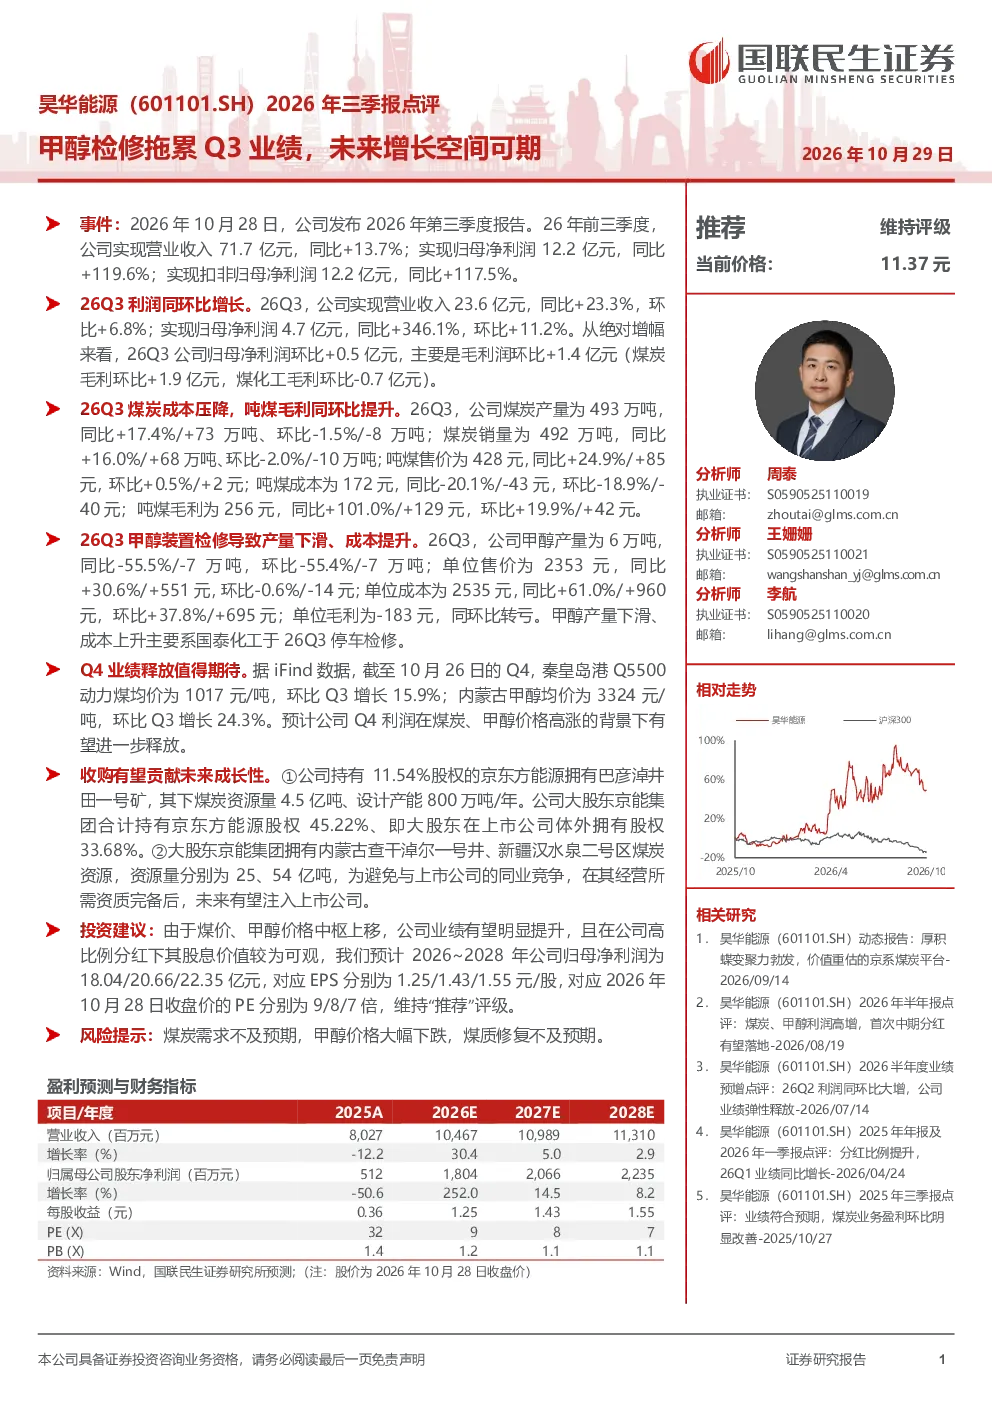
昊华能源2026年前三季度实现营业收入71.7亿元,同比增长13.7%,归母净利润12.2亿元,同比增长119.6%。Q3单季度营业收入23.6亿元,同比增长23.3%,环比增长6.8%,归母净利润4.7亿元,同比增长346.1%,环比增长11.2%。煤炭业务方面,Q3产量493万吨,同比增长17.4%,销量492万吨,同比增长16.0%,吨煤售价428元,同比增长24.9%,吨煤成本172元,同比下降20.1%,吨煤毛利256元,同比增长101.0%。甲醇业务因检修产量减少6万吨,同比和环比均下降55.5%,单位售价2353元,同比增长30.6%,单位成本2535元,同比增长61.0%,单位毛利亏损183元。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势受煤炭供需关系和下游需求影响。当前煤炭价格中枢上移,甲醇成本端压力加大。但甲醇下游需求稳定,如甲醛、醋酸等传统领域需求持续,烯烃替代空间逐步打开。未来若煤炭供应稳定,甲醇价格有望维持高位,行业盈利能力将受益于成本控制和技术进步。
研报对昊华能源煤炭业务的重点分析是什么?
研报重点分析了昊华能源煤炭业务的成本控制和盈利能力提升。Q3吨煤毛利大幅提升至256元,主要得益于吨煤售价上涨24.9%和吨煤成本下降20.1%。公司煤炭业务资源储备丰富,未来若煤质持续改善,吨煤成本有望进一步下降,盈利能力将得到巩固。
当前煤炭市场现状如何?
当前煤炭市场供需偏紧,煤炭价格处于高位。国内煤炭供应端受安全环保政策约束,产量增长有限,而下游用煤需求稳定增长。进口煤炭受限,国内煤炭市场呈现供不应求格局。预计短期内煤炭价格仍将维持高位运行,对煤炭企业盈利能力形成支撑。
研报提示的昊华能源投资风险有哪些?
研报提示的昊华能源投资风险主要包括:煤炭需求不及预期,若经济下行导致煤炭需求萎缩,煤炭价格可能承压;甲醇价格大幅下跌,甲醇业务盈利能力将受影响;煤质修复不及预期,若煤炭质量下降,吨煤成本可能上升。此外,公司未来业绩还受宏观经济环境和行业政策变化影响。