猜你想问
新集能源2026年三季报核心内容有哪些?
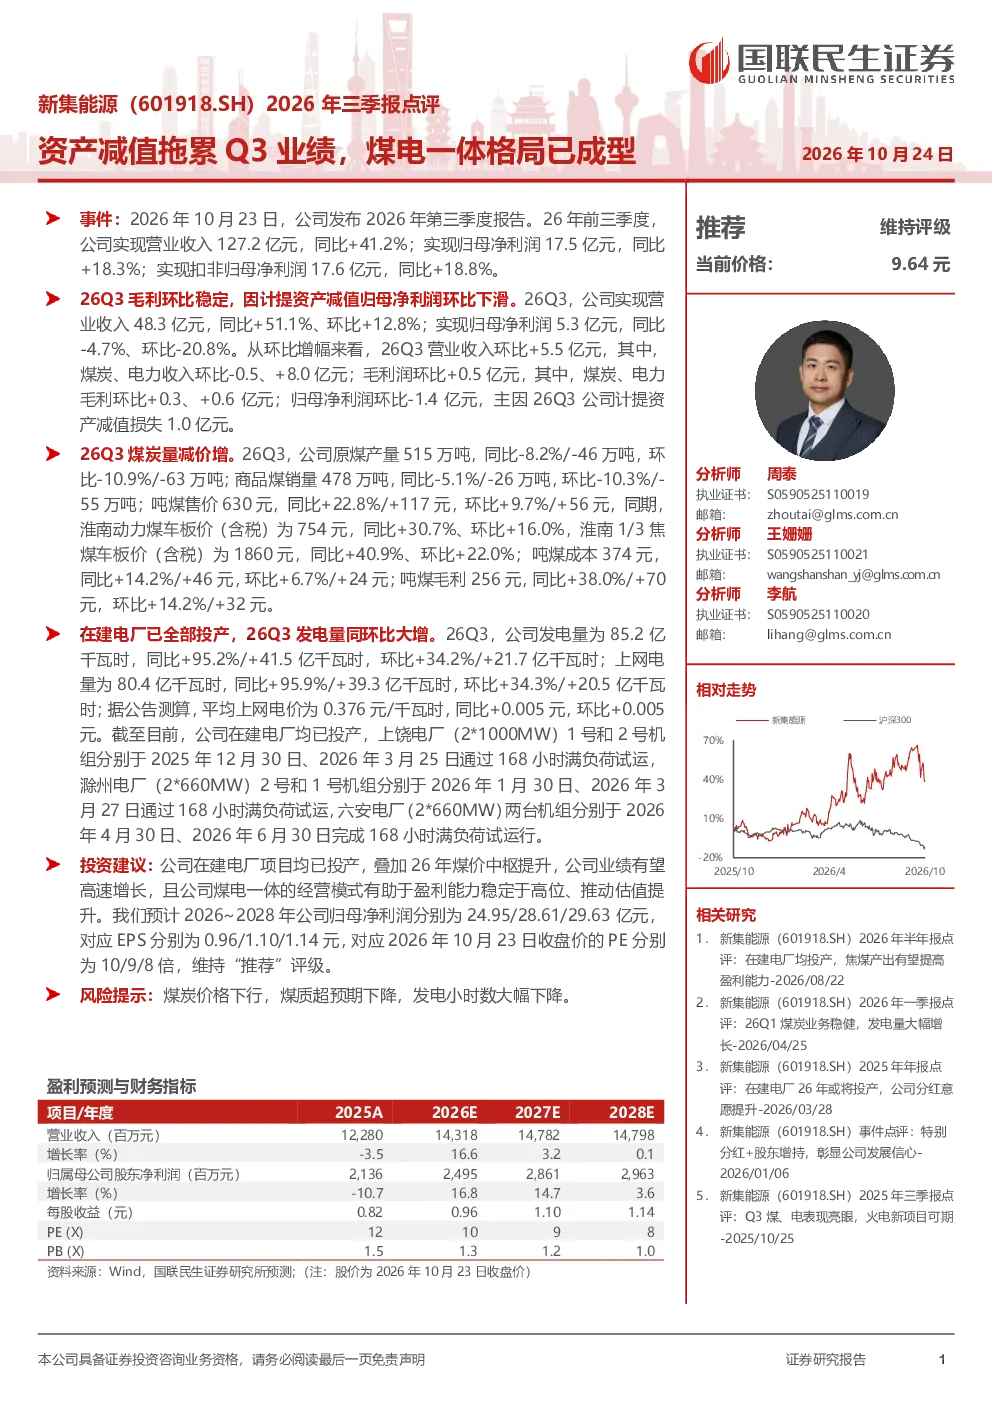
2026年前三季度,新集能源实现营业收入127.2亿元,同比增长41.2%;归母净利润17.5亿元,同比增长18.3%。但Q3业绩环比下滑,主要原因是计提了1.0亿元的资产减值损失,导致归母净利润为5.3亿元,同比减少4.7%。煤炭业务方面,产量和销量分别同比减少8.2%和5.1%,但吨煤售价提升22.8%至630元,吨煤毛利增加38.0%至256元。发电业务表现亮眼,发电量和上网电量同比大幅增长超过95%,公司在建电厂已全部投产,推动发电业务显著扩张。
煤电一体化赛道发展趋势如何?
煤电一体化是能源行业的重要发展方向,有助于企业通过多元化经营降低单一能源品种价格波动带来的风险,提升盈利稳定性。新集能源的煤电一体化模式已初步成型,煤炭业务通过提价增利,发电业务则实现规模扩张,两者协同效应逐步显现。未来,随着能源结构调整和新能源消纳问题,煤电一体化企业有望凭借其灵活性和稳定性获得竞争优势,同时也能更好地适应能源市场变化。
研报对新集能源的重点分析方向是什么?
研报重点分析了新集能源的煤电业务表现及一体化协同效应。报告指出,虽然煤炭业务面临产量下降压力,但通过提升售价实现了毛利大幅增长;发电业务则因新建电厂投产而实现爆发式增长。报告强调,煤电一体模式有助于平滑单一业务波动,增强企业抗风险能力,是公司未来发展的关键。同时,报告也关注了资产减值对短期业绩的影响,以及在建电厂的投产进度对长期增长的贡献。
当前新集能源的市场现状如何?
当前新集能源的市场表现呈现结构性分化:煤炭业务在产量下降的情况下,通过提价显著提升了盈利能力;发电业务则因产能扩张而实现高速增长。公司整体营收和净利润保持较快增长,但Q3因资产减值导致业绩环比下滑。市场对煤电一体化模式逐渐认可,认为其有助于企业长期稳定发展。不过,煤炭价格波动、煤质变化以及发电小时数的不确定性仍是市场关注的重点。
研报提示的主要风险有哪些?
研报提示的主要风险包括:煤炭价格下行可能导致煤炭业务盈利能力下降;煤质下降可能影响发电效率和经济性;发电小时数大幅减少将直接影响发电业务的收入和利润。此外,资产减值计提的波动也可能对短期业绩造成影响。这些风险因素需要投资者密切关注,特别是煤炭价格周期性波动和新能源发展对传统能源格局的影响。