猜你想问
万华化学26Q3报告核心内容有哪些?
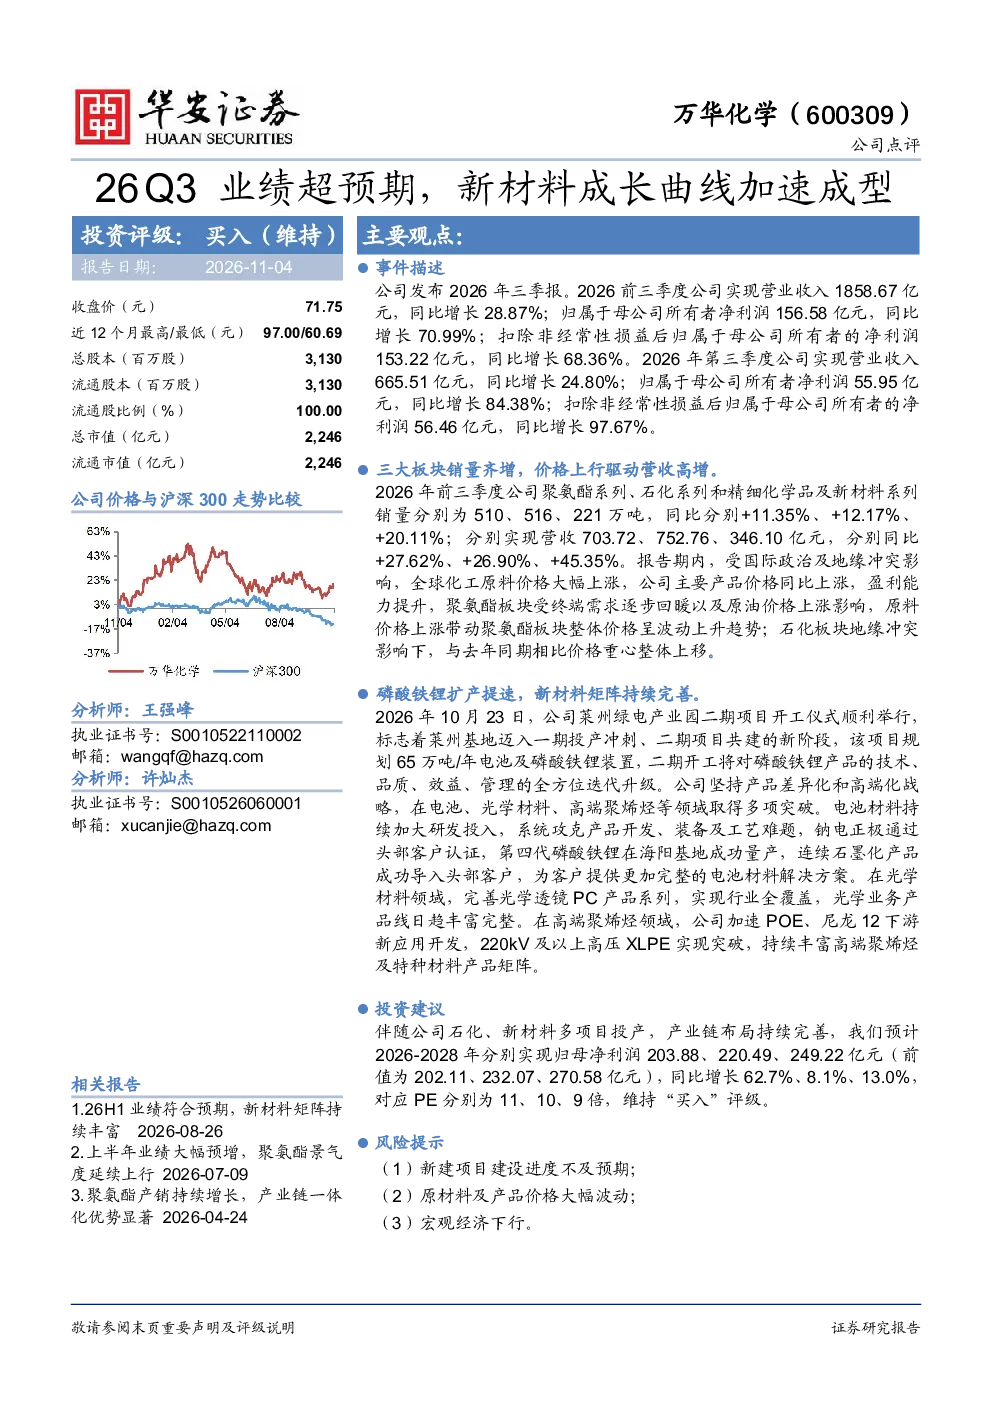
万华化学2026年三季报显示,公司前三季度实现营业收入1858.67亿元,同比增长28.87%;归属于母公司所有者净利润156.58亿元,同比增长70.99%。第三季度营业收入665.51亿元,同比增长24.80%;归属于母公司所有者净利润55.95亿元,同比增长84.38%。聚氨酯系列、石化系列、精细化学品及新材料系列销量与营收均实现显著增长,分别同比增长11.35%、12.17%、20.11%,营收同比增长率分别为27.62%、26.90%、45.35%
新材料赛道发展趋势如何?
新材料板块成为万华化学增长亮点,精细化学品及新材料系列营收同比增长45.35%。全球化工原料价格上涨推动产品价格上涨和盈利能力提升。公司在新材料领域持续投入,完善光学材料、高端聚烯烃、高压XLPE等产品矩阵,技术升级与下游应用开发加速,展现新材料赛道广阔的发展前景
报告重点分析了哪些方向?
报告重点分析了万华化学新材料板块的成长曲线,特别是光学材料、高端聚烯烃、高压XLPE等产品的技术升级与市场突破。同时关注公司磷酸铁锂扩产与技术升级进展,莱州绿电产业园二期项目开工,推动产品技术、品质、效益和管理升级,第四代磷酸铁锂成功量产,钠电正极通过头部客户认证
当前市场对万华化学有何判断?
市场对万华化学的判断主要基于其业绩增长和新材料布局。公司业绩超预期,新材料板块增长迅速,产业链布局持续完善,展现较强的竞争优势。国际政治及地缘冲突影响下,化工原料价格上涨推动产品价格上涨和盈利能力提升,公司在新材料领域的持续投入和产品创新获得市场认可
研报提示了哪些风险?
研报提示的主要风险包括:新建项目建设进度不及预期可能导致产能扩张不及预期;原材料及产品价格大幅波动可能影响公司盈利稳定性;宏观经济下行可能对下游需求造成压力,进而影响公司业绩表现
你可能感兴趣
26Q3业绩超预期,新材料成长曲线加速成型
基础化工华安证券2026-11-04
年报点评:周期底部龙头业绩韧性凸显,新材料增长曲线加速成型
轻工制造中原证券2026-04-14
2022年业绩预告点评:业绩大超预期,多业务曲线加速成长
机械设备民生证券2022-12-27
2022年一季报点评:Q1业绩超预期,加速打造第二成长曲线
建筑建材民生证券2022-04-26
单季利润再创新高超预期,汽车及电子平台成型加速新成长
建筑建材中泰证券2021-01-28
万华化学年报深度点评:成本需求承压盈利下滑,新材料加速投产成长可期
基础化工华安证券2023-03-22
国投证券化工新材料万华化学26Q3点评归母同比高增8...
未知机构2026-10-29
万华化学基本面周度动态跟踪:2022年报发布,成本需求承压盈利下滑,新材料加速投产成长可期
基础化工华安证券2023-03-26
红包 国投证券化工 新材料 万华化学26Q3点评 归母同比高增84 环比略回落 三大板块总营收向
未知机构2026-10-27
【普门科技】强烈推荐!医美矩阵成型新成长曲线加速!
未知机构2023-11-23