猜你想问
这份报告的核心内容是什么?
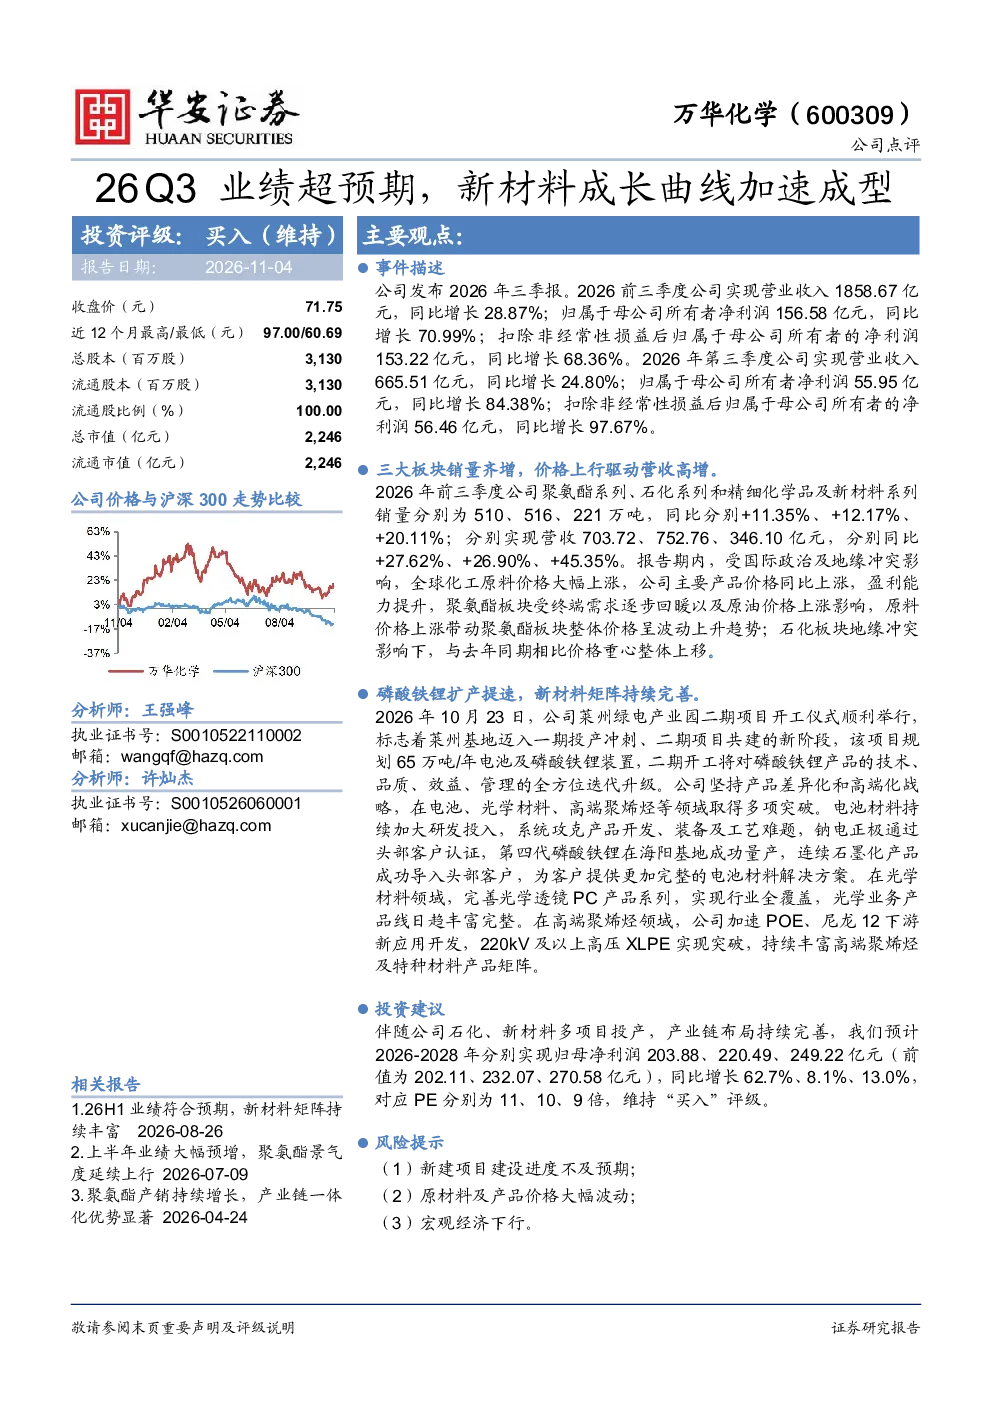
该报告显示,公司2026年前三季度营业收入1858.67亿元,同比增长28.87%,归母净利润156.58亿元,同比增长70.99%。第三季度营收665.51亿元,同比增长24.80%,归母净利润55.95亿元,同比增长84.38%。聚氨酯、石化、精细化学品及新材料系列销量与营收均实现显著增长,主要得益于全球化工原料价格上涨。
新材料行业未来发展趋势如何?
新材料行业呈现加速成长态势,公司在新材料领域布局完善,光学材料实现全覆盖,高端聚烯烃领域取得重大突破。全球化工原料价格上涨推动产品价格上行,提升行业盈利能力。未来,新材料将在更多领域得到应用,市场需求将持续扩大。
报告重点分析了哪些方向?
报告重点分析了公司三大板块的销量与营收增长,特别是精细化学品及新材料系列的强劲表现。同时,关注了公司磷酸铁锂扩产与技术升级,包括莱州绿电产业园二期项目开工、第四代磷酸铁锂量产等关键进展,以及新材料矩阵的持续完善。
当前市场对该公司有何判断?
市场对该公司2026年前三季度业绩表现给予积极评价,公司营收和利润均实现高速增长,新材料板块成为主要增长动力。公司产业链布局持续完善,石化、新材料多项目投产,未来发展潜力受到市场关注。
研报提示了哪些风险?
研报提示的主要风险包括新建项目建设进度不及预期,可能导致产能扩张不及预期;原材料及产品价格大幅波动,可能影响公司盈利稳定性;宏观经济下行可能对化工行业需求造成压力。这些风险需引起投资者关注。
你可能感兴趣
万华化学26Q3业绩超预期,新材料成长曲线加速成型
华安证券2026-11-04
年报点评:周期底部龙头业绩韧性凸显,新材料增长曲线加速成型
轻工制造中原证券2026-04-14
2022年一季报点评:Q1业绩超预期,加速打造第二成长曲线
建筑建材民生证券2022-04-26
2022年业绩预告点评:业绩大超预期,多业务曲线加速成长
机械设备民生证券2022-12-27
单季利润再创新高超预期,汽车及电子平台成型加速新成长
建筑建材中泰证券2021-01-28
【普门科技】强烈推荐!医美矩阵成型新成长曲线加速!
未知机构2023-11-23
Q4业绩符合预期,新材料版块打开二次成长曲线
基础化工群益证券2023-01-16
业绩大超预期 天风电新 ST嘉澳26Q3点评 SAF量利兑现大超预期 二期扩产开启新成长-10
未知机构2026-10-25
伟星股份26Q3业绩超预期,Q3收入加速增长
华西证券2026-10-27
锂电设备 26Q3总结 基本面继续加速向好 非锂电贡献边际增量订单 看好后续业绩超预期兑现 非
未知机构2026-11-03