猜你想问
索菲亚2026年三季报核心内容有哪些?
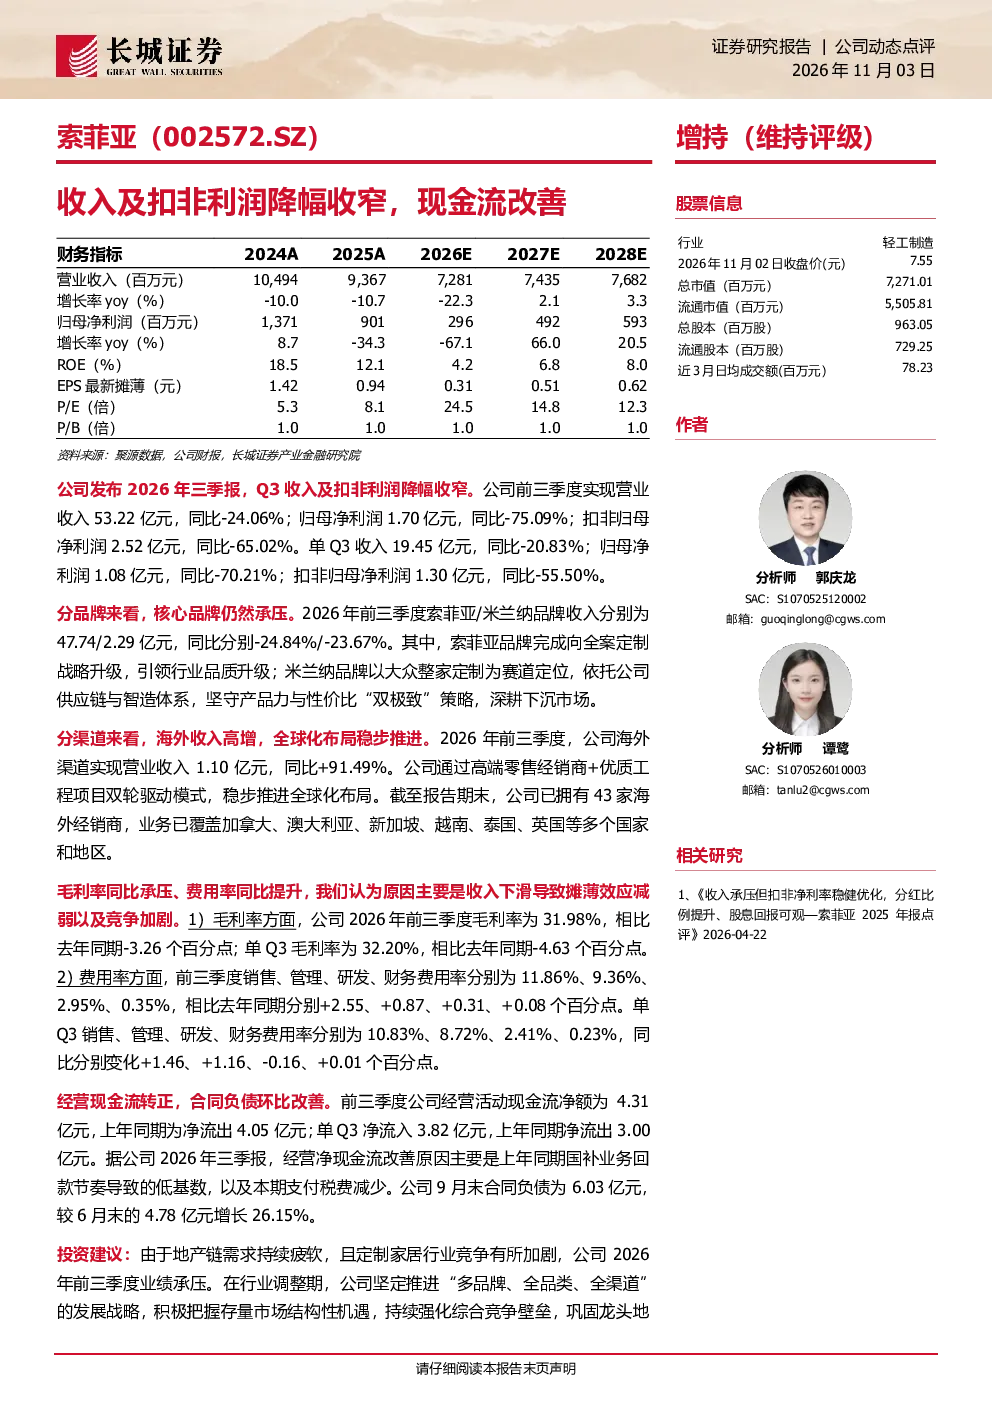
索菲亚2026年三季报显示,公司Q3收入及扣非利润降幅收窄。前三季度实现营业收入53.22亿元,同比-24.06%;归母净利润1.70亿元,同比-75.09%;扣非归母净利润2.52亿元,同比-65.02%。单Q3收入19.45亿元,同比-20.83%;归母净利润1.08亿元,同比-70.21%;扣非归母净利润1.30亿元,同比-55.50%。海外收入高增,同比+91.49%,已覆盖加拿大、澳大利亚等多个国家和地区。
当前家居行业发展趋势如何?
当前家居行业受地产链需求疲软影响,竞争加剧。索菲亚等企业推进“多品牌、全品类、全渠道”战略,强化竞争壁垒。索菲亚品牌升级至全案定制,米兰纳深耕下沉市场,坚守产品力与性价比。海外市场通过高端零售经销商+优质工程项目模式推进全球化,行业整体需适应市场变化,调整产品结构与渠道策略。
索菲亚报告重点分析了哪些方面?
索菲亚报告重点分析了品牌与渠道、财务指标。品牌方面,索菲亚和米兰纳收入分别同比-24.84%和-23.67%,索菲亚品牌升级,米兰纳深耕下沉市场。渠道方面,海外收入高增,同比+91.49%,已覆盖加拿大、澳大利亚等。财务指标显示,前三季度毛利率31.98%,同比下降3.26个百分点;费用率同比分别+2.55、+0.87、+0.31、+0.08个百分点;经营现金流净额前三季度4.31亿元,上年同期净流出4.05亿元。
当前家居市场现状如何判断?
当前家居市场面临地产链需求疲软和行业竞争加剧的挑战。索菲亚等龙头企业通过多品牌、全品类、全渠道战略应对,但业绩仍受影响。索菲亚前三季度归母净利润同比-75.09%,扣非归母净利润同比-65.02%。海外市场表现亮眼,同比+91.49%,但整体行业仍需关注市场需求变化和成本压力。
索菲亚报告提示哪些风险?
索菲亚报告提示市场竞争、劳动力成本、宏观环境、应收账款、海外拓展、原材料价格等风险。地产链需求疲软及行业竞争加剧导致业绩承压,公司推进战略调整以强化竞争壁垒。风险点包括市场竞争加剧、劳动力成本上升、宏观环境变化、应收账款管理、海外市场拓展不确定性以及原材料价格波动等。