猜你想问
这份研报的核心内容是什么?
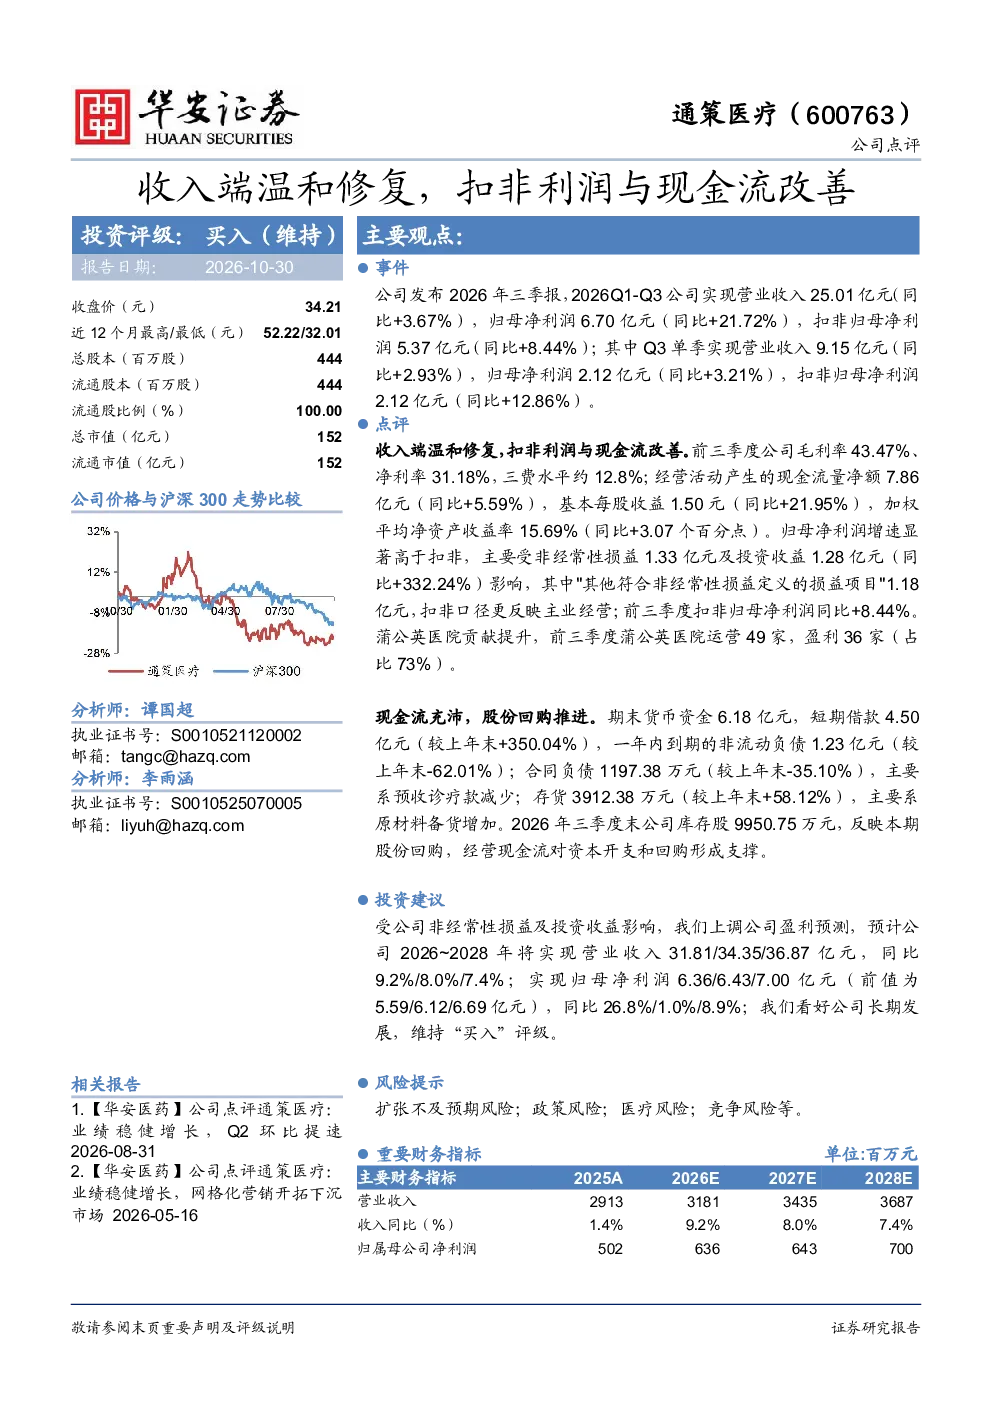
这份研报分析了公司2026年前三季度业绩,显示营业收入25.01亿元(同比+3.67%),归母净利润6.70亿元(同比+21.72%),扣非归母净利润5.37亿元(同比+8.44%)。Q3单季营收9.15亿元(同比+2.93%),归母净利润2.12亿元(同比+3.21%),扣非归母净利润2.12亿元(同比+12.86%)。毛利率43.47%,净利率31.18%,三费水平约12.8%。报告强调扣非口径更反映主业经营,非经常性损益及投资收益对净利润有较大影响。蒲公英医院运营49家,盈利36家(占比73%)。经营活动现金流量净额7.86亿元(同比+5.59%),基本每股收益1.50元(同比+21.95%),加权平均净资产收益率15.69%(同比+3.07个百分点)。期末货币资金6.18亿元,短期借款4.50亿元(较上年末+350.04%),一年内到期的非流动负债1.23亿元(较上年末-62.01%),合同负债1197.38万元(较上年末-35.10%),存货3912.38万元(较上年末+58.12%)。库存股9950.75万元,反映本期股份回购。
医药生物行业发展趋势如何?
医药生物行业整体呈现稳健发展态势,政策支持与市场需求共同推动行业增长。创新药研发投入持续加大,生物类似药和高端医疗器械领域竞争加剧。数字化转型加速,智慧医疗、远程医疗等新模式逐步普及。国内医药企业国际化步伐加快,但面临海外市场准入和监管挑战。行业集中度提升,头部企业优势明显,但细分领域仍存在较多机会。未来几年,行业将受益于人口老龄化、健康意识提升等因素,但需关注药品集采、医保控费等政策变化带来的影响。
研报重点分析了哪些方向?
研报重点分析了公司业绩表现、盈利质量、业务增长、现金流与财务状况。业绩方面,报告详细拆解了营收、净利润、扣非净利润等关键指标,并对比了季度数据。盈利质量方面,报告指出毛利率和净利率水平,强调扣非口径更能反映主业经营。业务增长方面,蒲公英医院网络扩张和盈利能力提升是核心看点。财务状况方面,报告关注了经营活动现金流、负债结构、库存股等指标,显示公司财务稳健,现金流充沛,但短期借款有所增加。
当前医药生物市场现状如何?
当前医药生物市场呈现多元化发展格局,创新药与仿制药竞争激烈,市场集中度逐步提高。政策环境对行业影响显著,药品集采、医保谈判等政策持续深化,对部分企业盈利能力带来挑战。同时,行业受益于人口老龄化、健康消费升级等长期因素,需求端保持韧性。市场竞争加剧,企业需加大研发投入以保持竞争优势。国际化拓展成为重要战略方向,但面临海外市场复杂监管和准入壁垒。行业整体仍处于转型升级阶段,机遇与挑战并存。
研报提示了哪些风险?
研报提示了公司面临的主要风险,包括扩张不及预期风险,蒲公英医院网络扩张速度和盈利能力可能低于预期。政策风险,医药行业政策变化频繁,如药品集采、医保目录调整等可能影响企业收入和利润。医疗风险,医疗行业受公共卫生事件、医疗事故等不可控因素影响较大。竞争风险,行业竞争激烈,新进入者和技术突破可能改变市场格局。此外,宏观经济波动、原材料价格变动等也可能对公司经营产生影响。