猜你想问
通策医疗最新财报有哪些关键数据?
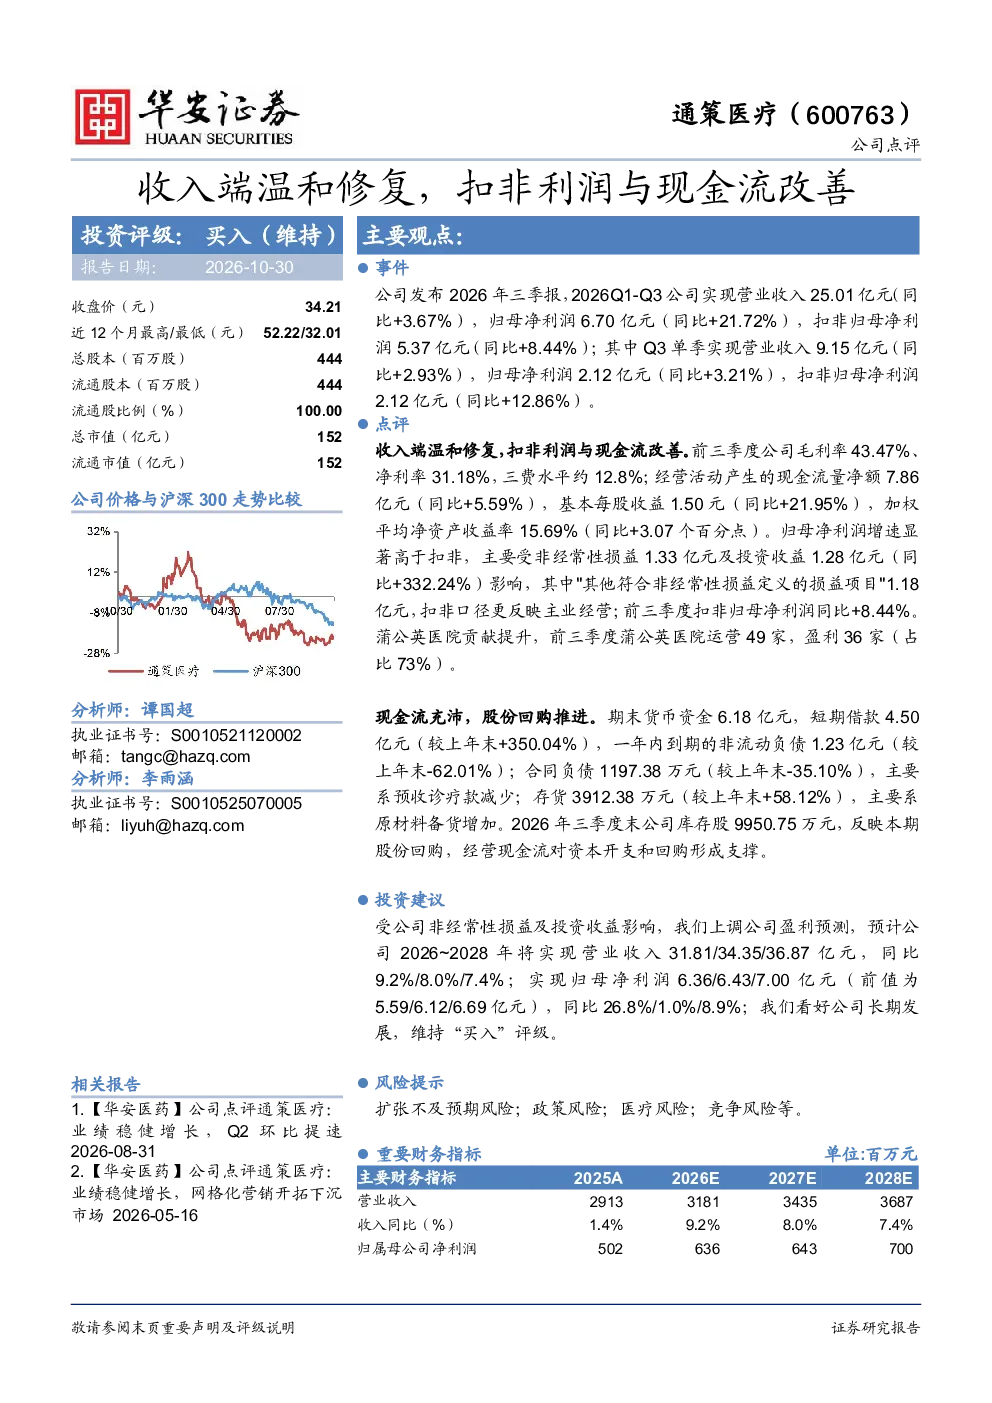
通策医疗2026年三季报显示,公司实现营业收入25.01亿元(同比+3.67%),归母净利润6.70亿元(同比+21.72%),扣非归母净利润5.37亿元(同比+8.44%)。Q3单季营收9.15亿元(同比+2.93%),归母净利润2.12亿元(同比+3.21%),扣非归母净利润2.12亿元(同比+12.86%)。毛利率43.47%,净利率31.18%,三费水平约12.8%。经营活动现金流量净额7.86亿元(同比+5.59%),基本每股收益1.50元(同比+21.95%),加权平均净资产收益率15.69%(同比+3.07个百分点)
医疗行业发展趋势如何?
医疗行业持续受益于人口老龄化、健康意识提升及政策支持。公立医院改革推进、分级诊疗体系完善为行业带来结构性机会。技术驱动下,创新药械、数字医疗、高端医疗器械等领域增长潜力大。但行业也面临医保控费、集采降价、监管趋严等挑战,企业需提升核心竞争力以应对竞争。
通策医疗报告重点分析了哪些方面?
报告重点分析了通策医疗的收入端温和修复、扣非利润与现金流改善。公司营收保持稳定增长,扣非净利润增速虽低于归母净利润,但仍实现正增长。蒲公英医院网络扩张及盈利能力提升是重要看点,目前运营49家,73%实现盈利。现金流状况良好,支持资本开支与股份回购。
当前医疗市场现状如何判断?
当前医疗市场呈现结构性分化,头部企业凭借规模与研发优势持续领跑,但行业整体增速放缓。政策调控下,部分领域价格压力增大,企业需调整经营策略。创新驱动成为核心竞争力关键,并购整合与产业链协同趋势明显。市场竞争加剧,细分领域龙头地位面临考验。
通策医疗报告有哪些风险提示?
报告提示通策医疗面临扩张不及预期风险,蒲公英医院扩张速度与盈利能力可能受市场环境、运营效率等因素影响。政策风险包括医保政策调整、行业监管变化等。医疗行业固有风险如医疗纠纷、合规问题等需关注。竞争风险方面,同业竞争加剧可能影响市场份额与盈利水平。