猜你想问
这份研报的核心内容是什么?
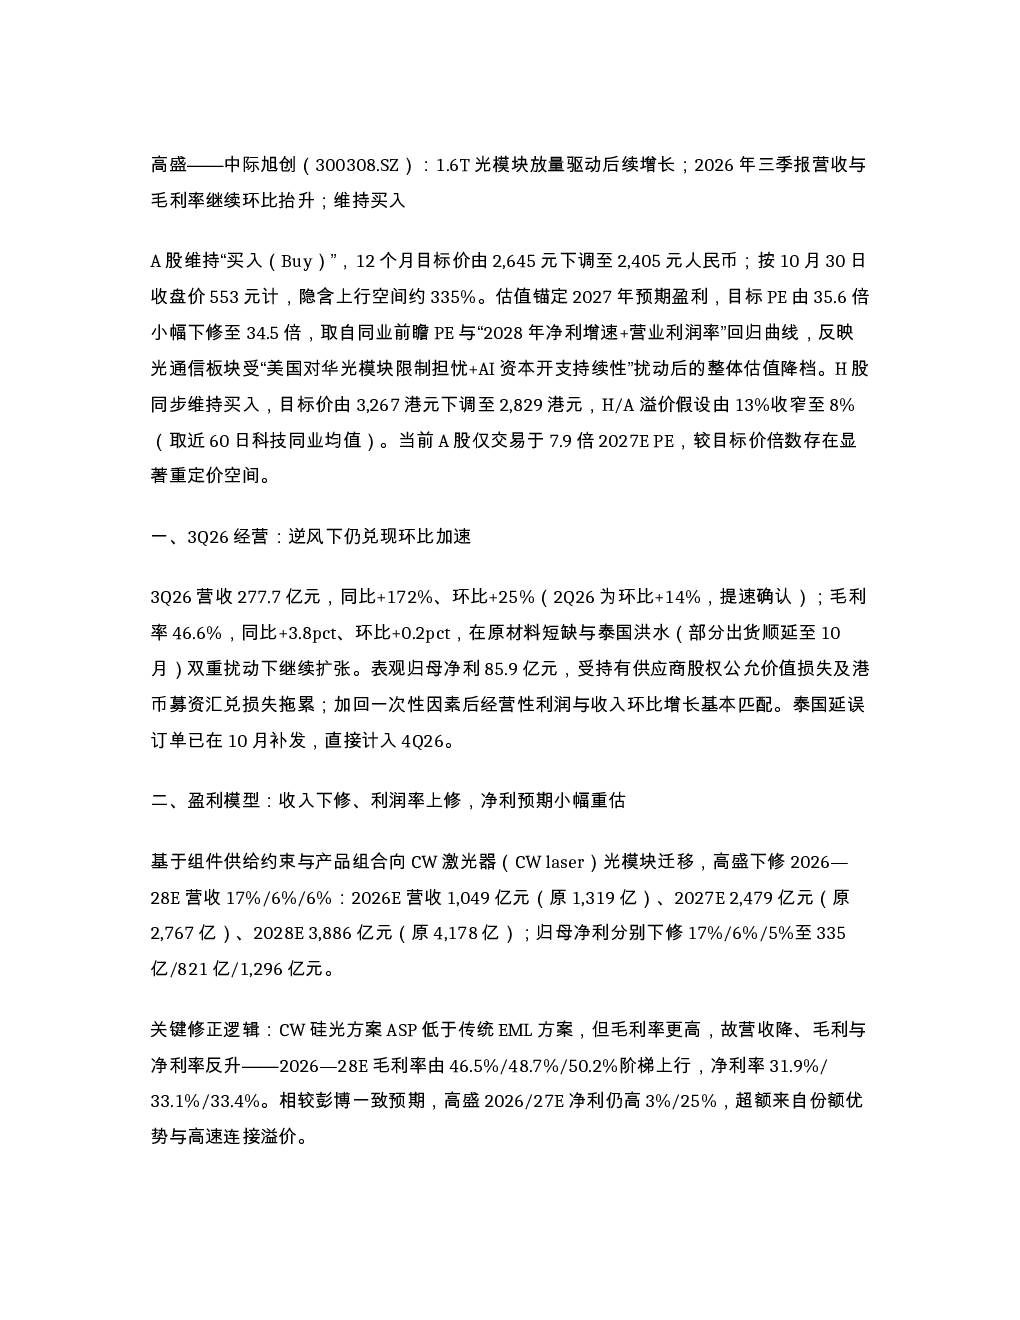
这份研报主要分析了中际旭创的业绩表现和未来发展趋势。报告维持了A股和H股的“买入”评级,并将12个月目标价从2,645元下调至2,405元人民币,同时将H股目标价从3,267港元下调至2,829港元。报告指出,光通信板块受地缘政治和AI资本开支不确定性影响,整体估值有所下调。此外,报告还详细分析了中际旭创的3Q26经营表现,包括营收、毛利率和归母净利等关键数据,并对2026-2028年的收入和利润进行了预测。
光通信行业的发展趋势如何?
光通信行业正面临地缘政治和AI资本开支不确定性带来的挑战,整体估值有所下调。然而,随着AI技术的快速发展,对高速光模块的需求持续增长,为行业带来了新的增长动力。中际旭创凭借其在1.6T光模块和CW激光器方面的技术优势,有望在行业竞争中占据有利地位。此外,800G→1.6T→2.4T/3.2T的产品迭代趋势,以及NPO光引擎和OCS等新技术的逐步切入,将为行业带来更多发展机遇。
报告重点分析了哪些方向?
报告重点分析了中际旭创的盈利模型重估、成长引擎和估值重定价等方面。在盈利模型重估方面,报告指出基于组件供给约束和产品组合向CW激光器迁移,2026-2028年的营收和利润预测有所下调,但毛利率和净利率预计将稳步提升。在成长引擎方面,报告强调了新AI机柜放量驱动1.6T出货斜率,以及CW激光器渗透提升对毛利率的积极作用。在估值重定价方面,报告指出当前市场对光通信板块的估值较为悲观,但高盛的目标PE介于历史和峰值之间,押注1.6T放量、CW硅光升级和NPO/CPO新品催化等积极因素。
当前光通信市场的现状如何?
当前光通信市场面临地缘政治和AI资本开支不确定性带来的挑战,整体估值有所下调。然而,随着AI技术的快速发展,对高速光模块的需求持续增长,为行业带来了新的增长动力。中际旭创凭借其在1.6T光模块和CW激光器方面的技术优势,有望在行业竞争中占据有利地位。此外,800G→1.6T→2.4T/3.2T的产品迭代趋势,以及NPO光引擎和OCS等新技术的逐步切入,将为行业带来更多发展机遇。市场对光通信板块的估值较为悲观,但高盛的目标PE介于历史和峰值之间,押注1.6T放量、CW硅光升级和NPO/CPO新品催化等积极因素。
研报提示了哪些风险?
研报提示了中际旭创面临的一些风险,包括800G+需求不及预期、新一代光器件爬坡慢、份额正常化快、地缘政治(出口管制/关税)和组件供给再收紧等。此外,报告还建议投资者关注1.6T季度出货斜率、CW硅光占比、DSP/光芯片供给、泰国产能利用率、NPO/2.4T客户认证节奏和美国对华光模块政策等关键变量。这些风险和变量可能会对中际旭创的未来业绩和估值产生重要影响。