猜你想问
苹果最新季报有哪些亮眼数据?
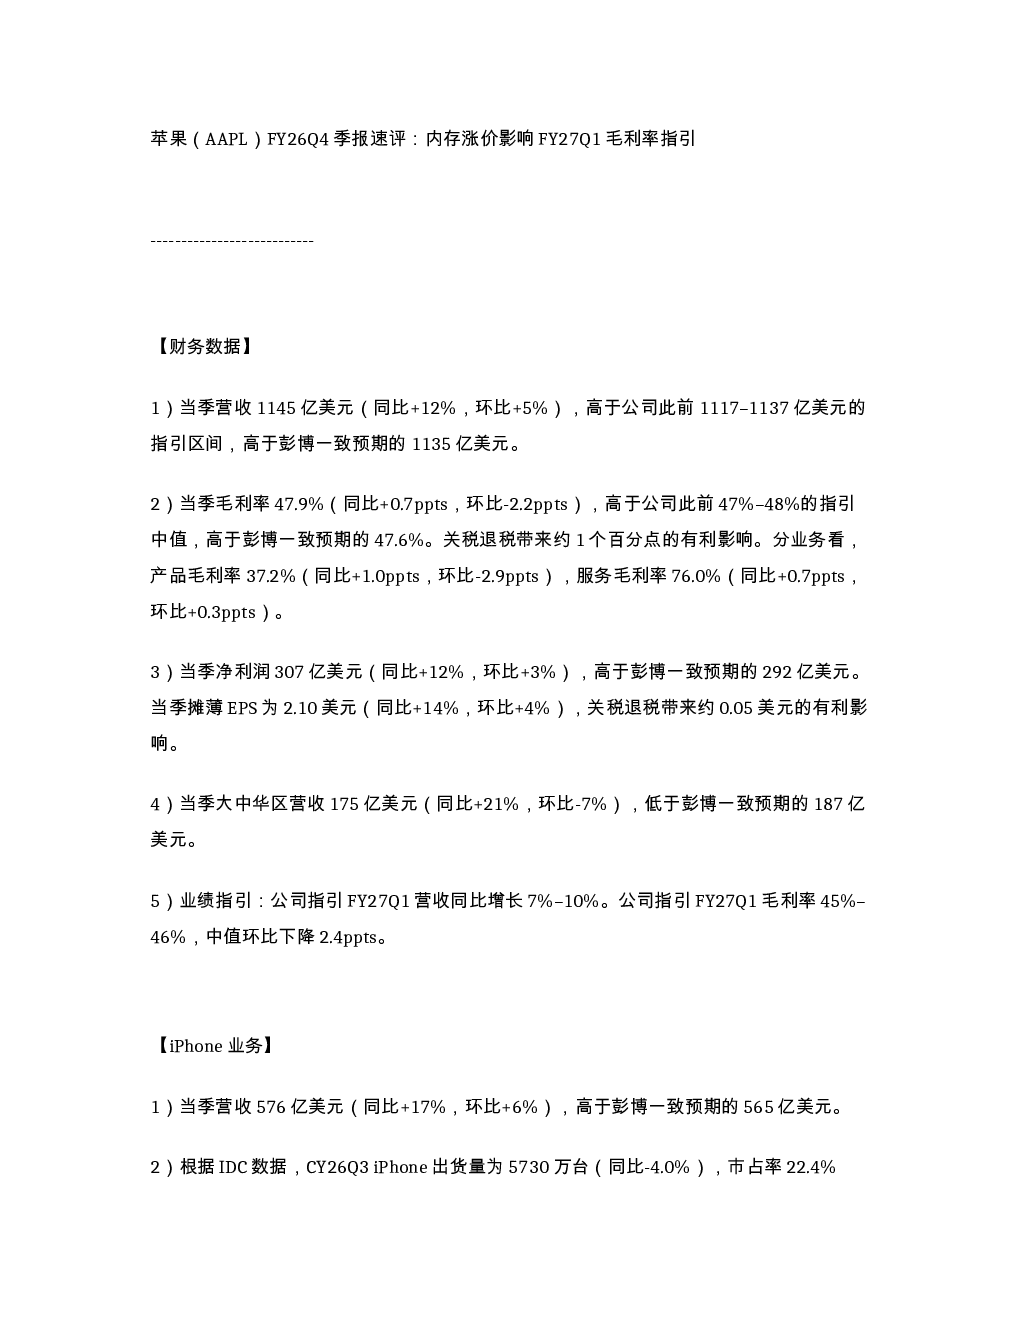
苹果在FY26Q4季度实现了1145亿美元的营收,同比增长12%,环比增长5%,超出市场预期。毛利率为47.9%,同比提升0.7个百分点,但环比下降2.2个百分点,主要受关税退税影响。净利润达307亿美元,同比增长12%,摊薄EPS为2.10美元,同比增长14%。iPhone业务营收576亿美元,同比增长17%,出货量5730万台,市占率提升至22.4%。Mac业务营收108亿美元,同比增长24%,表现强劲。服务业务营收316亿美元,同比增长10%,符合预期。大中华区营收175亿美元,同比增长21%,但环比下降7%
内存涨价对苹果未来业绩有何影响?
内存价格上涨对苹果未来业绩构成显著压力。公司已上调产品售价,但预计FY27Q1成本将进一步上涨。毛利率指引下调至45%-46%,剔除关税退税后环比下降约1.4个百分点,主要受内存涨价影响。此外,Siri AI云端推理成本增加及硬件收入递延确认也将进一步压缩毛利率空间。FY27Q1 Mac和iPad业务仍面临内存供应限制,可能影响产品交付和营收表现
苹果各业务板块表现如何?
苹果各业务板块表现分化。iPhone业务营收576亿美元,同比增长17%,超预期,但出货量同比下滑4%。Mac业务营收108亿美元,同比增长24%,表现强劲。iPad营收62亿美元,同比下滑10%,低于预期。可穿戴设备、家居和配件营收83亿美元,同比下滑8%,同样低于预期。软件服务业务营收316亿美元,同比增长10%,符合预期,保持稳健增长态势
报告反映的行业发展趋势是什么?
报告反映了消费电子行业面临成本压力和供应链挑战的趋势。内存价格上涨导致企业不得不提高产品售价,可能影响消费者购买意愿。同时,先进制程产能瓶颈虽有所缓解,但短期内仍将限制产品供应。此外,AI技术如Siri的云端推理成本增加,也预示着技术驱动成本上升将成为行业新趋势。企业需在成本控制和产品创新间寻求平衡
报告提示哪些风险?
报告提示的主要风险包括成本上升压力和供应链不确定性。内存价格持续上涨可能侵蚀企业利润率,尤其是内存涨价幅度超出预期时。此外,先进制程产能瓶颈虽在缓解,但短期内仍可能影响产品交付,尤其是对Mac和iPad业务。AI技术商业化成本增加,如Siri云端推理成本,也可能对服务业务毛利率造成压力,需持续关注技术投入与回报的平衡