猜你想问
这份研报主要分析了什么内容?
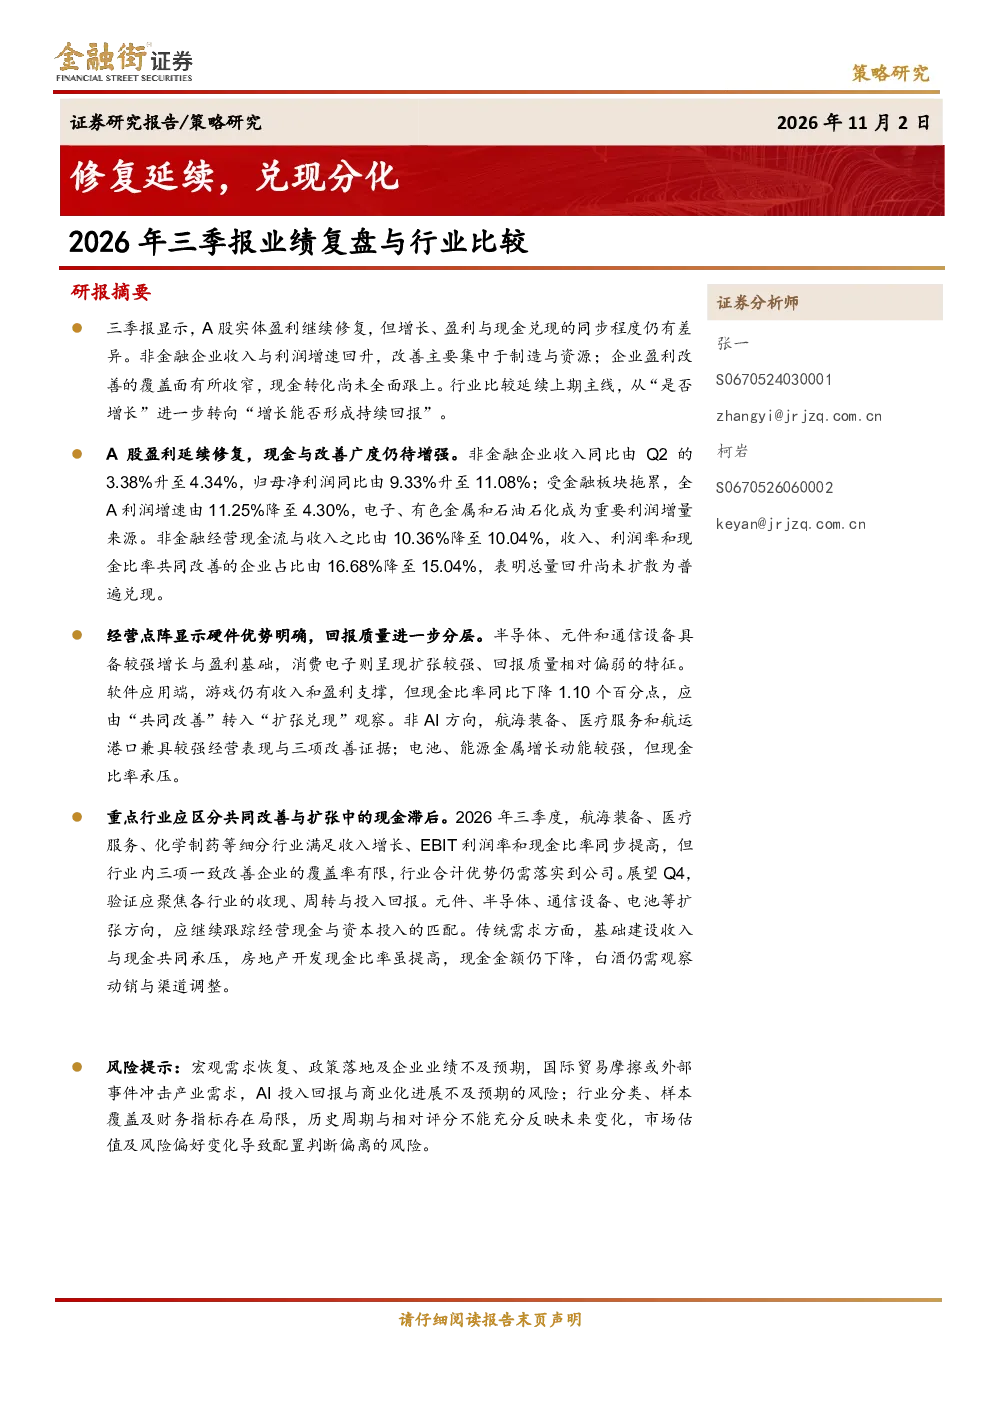
这份研报主要分析了2026年第三季度A股的业绩情况,指出实体企业盈利继续修复,但金融板块利润同比转负,拖累全A利润增速。报告重点分析了非金融企业收入与利润增速回升,改善主要集中于制造业和资源行业,如电子、有色金属、石油石化。同时,报告也强调了利润率改善尚未转化为更广泛的现金兑现,收入、利润与现金共同改善的企业占比下降,表明总量回升与企业改善广度收窄并存。此外,报告还通过经营点阵分析了AI硬件、消费电子、软件应用、航海装备、医疗服务、航运港口等行业的经营表现和现金状况。
报告对AI硬件行业有何看法?
报告认为AI硬件行业(半导体、元件、通信设备)具备较强增长与盈利基础,但扩张基础有待现金指标验证。报告指出AI硬件行业收入扩张较强,需要关注营运资金占用与现金转化情况,特别是订单交付与库存周转。这表明虽然AI硬件行业有较好的增长潜力,但在实际现金转化方面仍需谨慎观察。
报告重点分析了哪些行业的发展趋势?
报告重点分析了制造业和资源行业的发展趋势,指出这些行业的收入与利润增速回升,是A股盈利改善的主要来源。具体包括电子、有色金属、石油石化等行业。此外,报告还关注了AI硬件、消费电子、软件应用、航海装备、医疗服务、航运港口等行业的经营表现和现金状况,指出这些行业在不同程度上表现出增长、盈利与现金同向优化的特征,但各行业的改善并非普遍覆盖。
报告对当前市场现状有何判断?
报告指出A股实体企业盈利继续修复,但金融板块利润同比转负,拖累全A利润增速。同时,报告也强调了利润率改善尚未转化为更广泛的现金兑现,收入、利润与现金共同改善的企业占比下降,表明总量回升与企业改善广度收窄并存。这表明当前市场虽然整体呈现修复态势,但改善的广度和深度仍存在不足,需要进一步观察。
研报提到了哪些风险提示?
研报提到了多项风险提示,包括宏观需求恢复、政策落地及企业业绩不及预期,国际贸易摩擦或外部事件冲击产业需求,AI投入回报与商业化进展不及预期等。此外,报告还指出行业分类、样本覆盖及财务指标存在局限,市场估值及风险偏好变化也可能导致配置判断偏离。这些风险提示提醒投资者在关注市场机会的同时,也要警惕潜在的风险因素。