猜你想问
这份研报主要分析了什么内容?
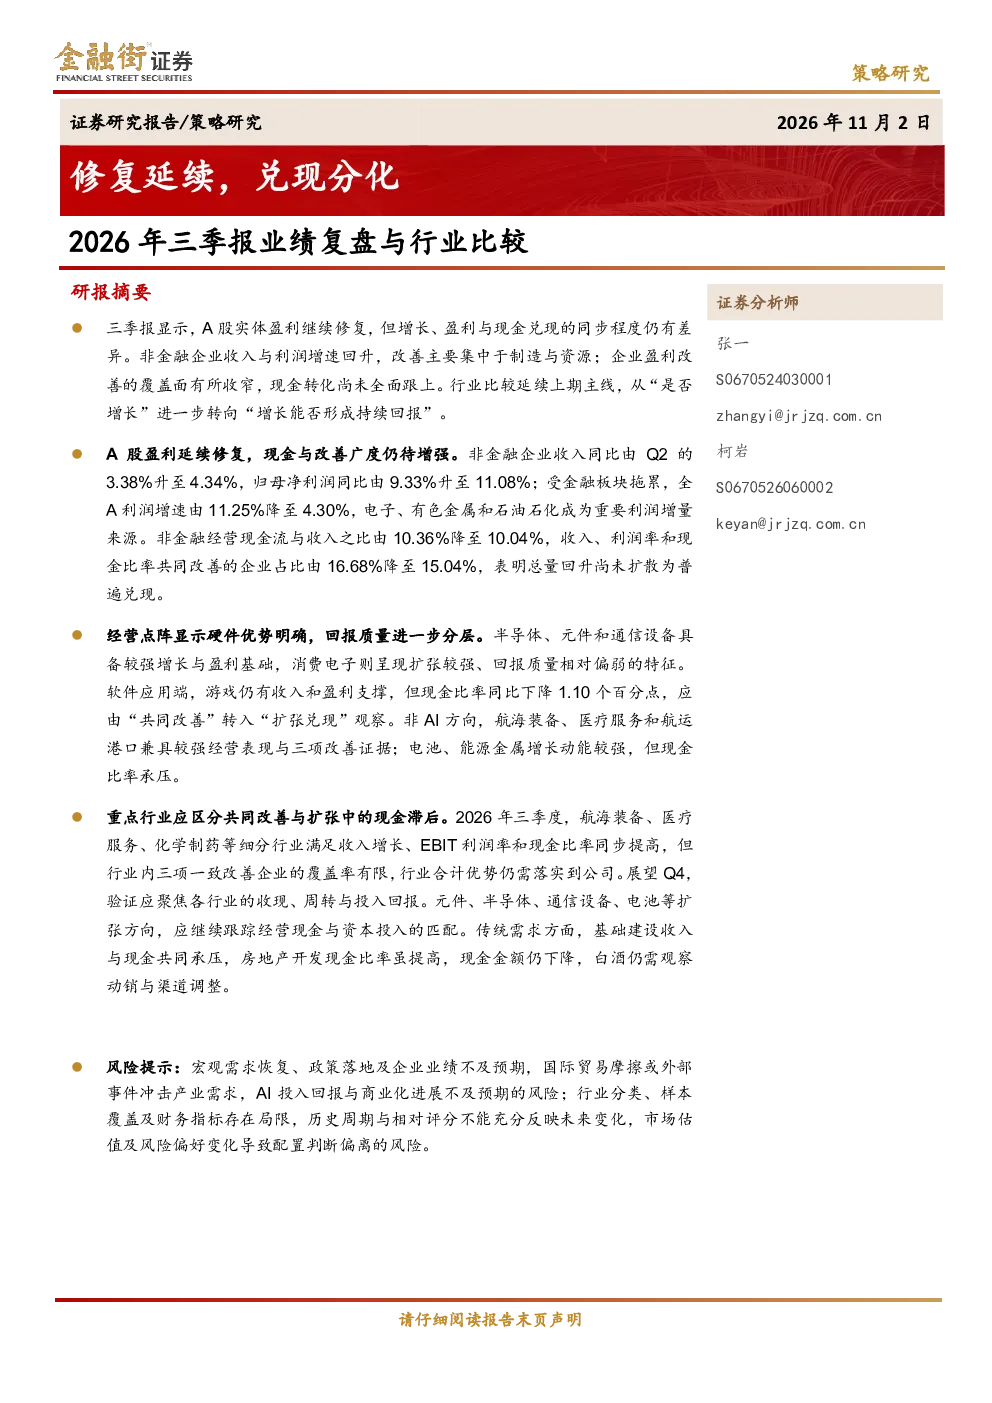
这份研报主要分析了2026年A股实体企业第三季度的盈利修复情况,重点关注了增长、盈利与现金兑现的同步程度。报告指出,非金融企业收入与利润增速回升,改善主要集中于制造与资源领域,但企业盈利改善的覆盖面有所收窄,现金转化尚未全面跟上,非金融经营现金流与收入之比略有下降,收入、利润率和现金比率共同改善的企业占比也相应减少。
报告对AI硬件行业有何看法?
报告认为AI硬件行业领先地位明确,但扩张基础有待现金指标验证。AI硬件行业收入扩张较强,但需关注营运资金占用与现金转化情况,特别是订单交付与库存周转情况。报告建议关注AI硬件行业的营运资金管理和现金转化效率,以评估其长期发展潜力。
哪些行业在三季度表现出增长、盈利与现金同向优化的特征?
报告指出,航海装备、医疗服务、商用车和航运港口等申万II级行业在三季度表现出增长、盈利与现金同向优化的特征。这些行业的企业在收入、利润和现金流方面均呈现积极态势,显示出较强的经营表现和改善趋势。投资者可关注这些行业的具体上市公司,以验证其业绩跟踪和验证情况。
当前A股市场经营质量呈现怎样的分化趋势?
报告显示,A股市场经营质量呈现明显分化趋势。AI硬件行业在扩张方面表现突出,但经营质量仍需现金指标验证;半导体、元件和通信设备位于扩张与回报质量双强区域;消费电子扩张较强,但回报质量相对偏弱;软件应用端分化显著,游戏领先但现金兑现承压。非AI行业方面,航海装备、医疗服务和航运港口兼具较强经营表现与三项改善证据。
研报提示了哪些主要风险?
研报提示了多项主要风险,包括宏观需求恢复、政策落地及企业业绩不及预期,国际贸易摩擦或外部事件冲击产业需求,AI投入回报与商业化进展不及预期等。此外,行业分类、样本覆盖及财务指标存在局限,历史周期与相对评分不能充分反映未来变化,市场估值及风险偏好变化导致配置判断偏离的风险。投资者需注意这些潜在风险,谨慎进行投资决策。
你可能感兴趣
2026年三季报业绩复盘与行业比较:修复延续,兑现分化
金融街证券2026-11-02
三季报披露期的行业比较与配置线索:修复渐进,兑现可期
金融街证券2026-10-26
军工行业2026年三季报业绩综述:Q3单季承压,景气结构分化延续
国防军工国金证券2026-10-31
11-15 嘉元科技2026年三季报点评锂电电子涨价兑现单位盈利环比修复业绩处于预告中枢
未知机构2026-10-31
2026年三季报业绩点评报告:AI驱动业绩兑现,盈利能力持续修复
信息技术华龙证券2026-10-23
2026年三季报点评Q3扣非归母净利润同比+5.4%,提价兑现+土方矿山放量推动业绩修复
东吴证券2026-11-01
2026年三季报点评:猪价低迷业绩延续亏损,生产效率改善持续兑现
农林牧渔财信证券2026-11-02
全市场估值与行业比较观察:中美通胀持续背离,货币政策分化将延续
申港证券2022-02-17
互联网传媒-行业2026年中期策略报告:兑现与分化:AI进入商业验证期
华安证券2026-06-24
天风医药杨松团队中红医疗2026年三季报业绩点评经营改善显著涨价与降本红利持续兑现
未知机构2026-10-29