猜你想问
这份研报的核心内容是什么?
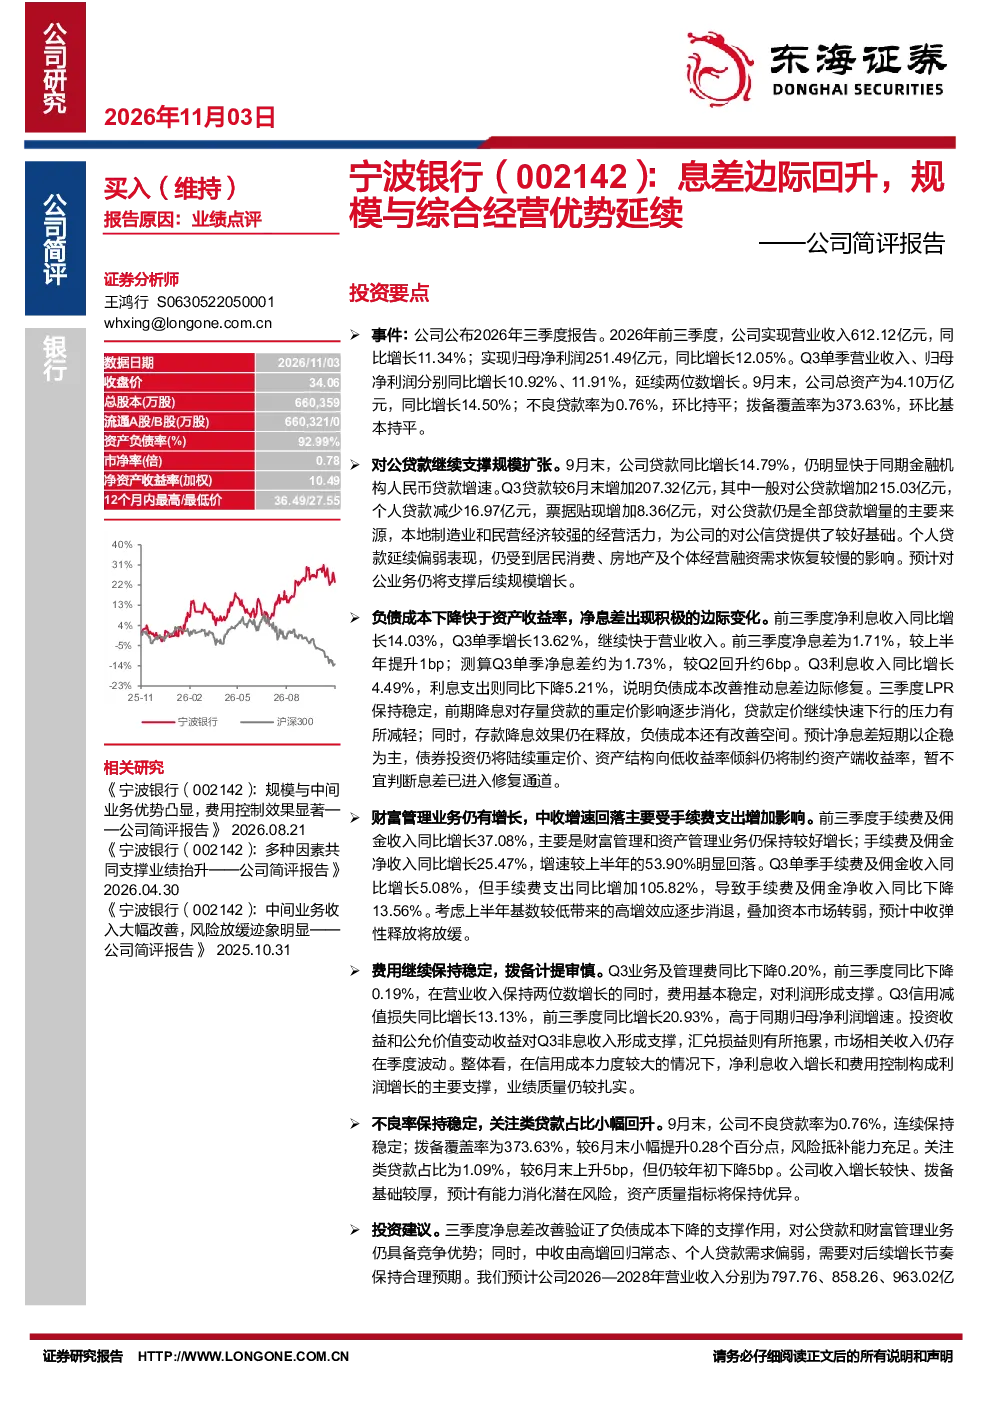
这份研报主要分析了宁波银行的业绩表现和经营情况。2026年前三季度,宁波银行实现营业收入612.12亿元,同比增长11.34%;归母净利润251.49亿元,同比增长12.05%。Q3单季营收和净利也保持两位数增长。报告还指出,宁波银行总资产达4.10万亿元,不良贷款率0.76%,拨备覆盖率373.63%,资产质量保持稳定。此外,报告强调了宁波银行在规模扩张、综合化经营和费用控制方面的优势,以及净息差的改善情况。
银行业未来发展趋势如何?
银行业未来发展趋势主要体现在数字化转型、综合化经营和风险管理能力提升等方面。随着金融科技的快速发展,银行需要加强数字化转型,提升服务效率和客户体验。同时,银行业务将更加综合化,通过财富管理、资产管理等业务拓展收入来源。此外,银行业需要进一步提升风险管理能力,应对经济波动和资产质量变化带来的挑战。宁波银行在综合化经营和费用控制方面的表现,体现了这些发展趋势。
研报重点分析了宁波银行的哪些方面?
研报重点分析了宁波银行的业绩表现、规模扩张、净息差改善、财富管理、费用控制以及资产质量等方面。在业绩方面,报告指出宁波银行营收和净利润保持两位数增长;在规模扩张方面,报告强调对公贷款增长较快,受益于本地制造业和民营经济活力;在净息差方面,报告指出净息差有所改善,但仍有提升空间;在财富管理方面,报告指出手续费及佣金收入增长较快,但净收入增长放缓;在费用控制方面,报告指出宁波银行费用控制效果显著;在资产质量方面,报告指出不良贷款率保持稳定,资产质量优异。
当前银行市场的现状如何?
当前银行市场正处于转型升级的关键时期,面临数字化转型、利率市场化、监管趋严等多重挑战。一方面,金融科技的发展对传统银行业务模式造成冲击,银行需要积极拥抱数字化转型,提升服务效率和客户体验。另一方面,利率市场化改革使得银行利差收窄,需要通过综合化经营和风险管理能力提升来应对。此外,监管趋严也对银行的风险管理能力提出更高要求。宁波银行在规模扩张、综合化经营和费用控制方面的表现,体现了其在当前市场环境下的竞争优势。
研报中提到了哪些风险提示?
研报中提到了几个风险提示。首先,零售贷款资产质量恶化可能对银行的盈利能力造成影响。其次,贷款收益率下降幅度过大可能导致银行净息差收窄。第三,财富管理及资产管理业务增长不及预期可能影响银行的收入来源。最后,债券市场波动可能影响银行的投资收入。这些风险提示提醒投资者关注银行在当前市场环境下的潜在风险,需要密切关注银行的风险管理能力和业务发展情况。