猜你想问
这份研报主要分析了招商银行的哪些核心内容?
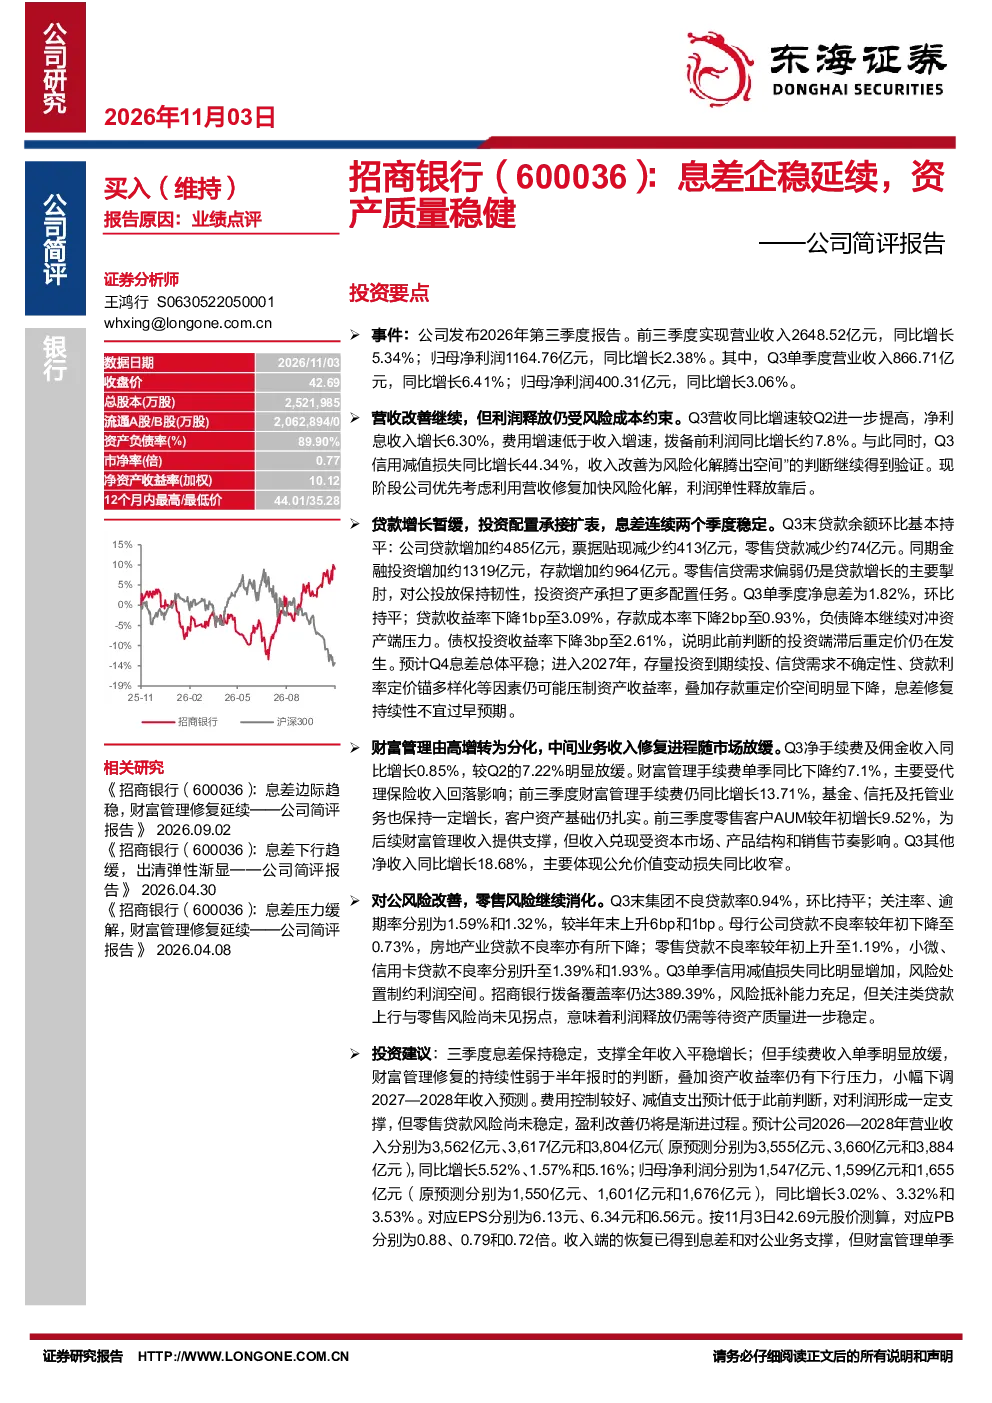
该研报重点分析了招商银行2026年第三季度的业绩表现,包括前三季度及Q3单季度的营业收入和归母净利润增长情况。报告指出,公司营收增速较Q2提高,净利息收入增长6.30%,费用增速低于收入增速,拨备前利润同比增长约7.8%。同时,报告也关注了信用减值损失同比增加44.34%的情况,显示公司在收入改善的同时优先化解风险,利润弹性释放靠后。此外,报告还分析了公司的资产结构变化、财富管理业务表现以及风险状况,为投资者提供了全面的业绩概览和风险提示。
金融行业未来发展趋势如何?
从该研报对招商银行的行业分析来看,金融行业未来发展趋势主要体现在息差稳定性和资产质量方面。报告指出,招商银行Q3净息差环比持平,但债权投资收益率下降3bp至2.61%,显示投资端重定价滞后。预计Q4息差平稳,但2027年息差修复持续性存疑。此外,零售信贷需求偏弱制约贷款增长,对公投放保持韧性,投资资产承担更多配置任务。这些趋势表明,金融行业未来可能面临息差收窄和资产结构调整的压力,同时需要关注零售信贷需求的变化和对公业务的持续发展。
研报重点分析了招商银行的哪些方面?
该研报重点分析了招商银行的营收与利润、资产结构变化、财富管理业务以及风险状况。在营收与利润方面,报告详细分析了Q3营收增速提高、净利息收入增长、费用增速低于收入增速等情况,并指出信用减值损失同比增加的情况。在资产结构变化方面,报告分析了贷款余额环比持平、金融投资增加、存款增加等情况,并指出零售信贷需求偏弱制约贷款增长。在财富管理业务方面,报告分析了Q3净手续费及佣金收入增长放缓,以及前三季度财富管理手续费增长的情况。在风险状况方面,报告指出集团不良贷款率环比持平,但关注率、逾期率上升,信用减值损失同比明显增加,风险处置制约利润空间。
当前金融市场的现状如何?
从该研报对招商银行的行业分析来看,当前金融市场的现状主要体现在息差稳定性和资产质量方面。报告指出,招商银行Q3净息差环比持平,但债权投资收益率下降3bp至2.61%,显示投资端重定价滞后。预计Q4息差平稳,但2027年息差修复持续性存疑。此外,零售信贷需求偏弱制约贷款增长,对公投放保持韧性,投资资产承担更多配置任务。这些现状表明,金融市场可能面临息差收窄和资产结构调整的压力,同时需要关注零售信贷需求的变化和对公业务的持续发展。此外,报告还指出,集团不良贷款率环比持平,但关注率、逾期率上升,信用减值损失同比明显增加,风险处置制约利润空间,显示金融市场仍存在一定的风险压力。
研报提到了哪些风险提示?
该研报提到了几个关键的风险提示。首先,零售贷款资产质量恶化超预期可能对公司业绩造成不利影响。其次,贷款及投资收益率下行幅度超预期也可能导致公司息差收窄。此外,财富管理及交易相关收入不及预期也可能对公司盈利能力产生负面影响。这些风险提示表明,尽管招商银行的业绩表现稳健,但仍需关注零售信贷资产质量、贷款及投资收益率以及财富管理业务收入等方面的变化,以防范潜在的风险。