猜你想问
马士基WEEK47周报价沿用情况如何?
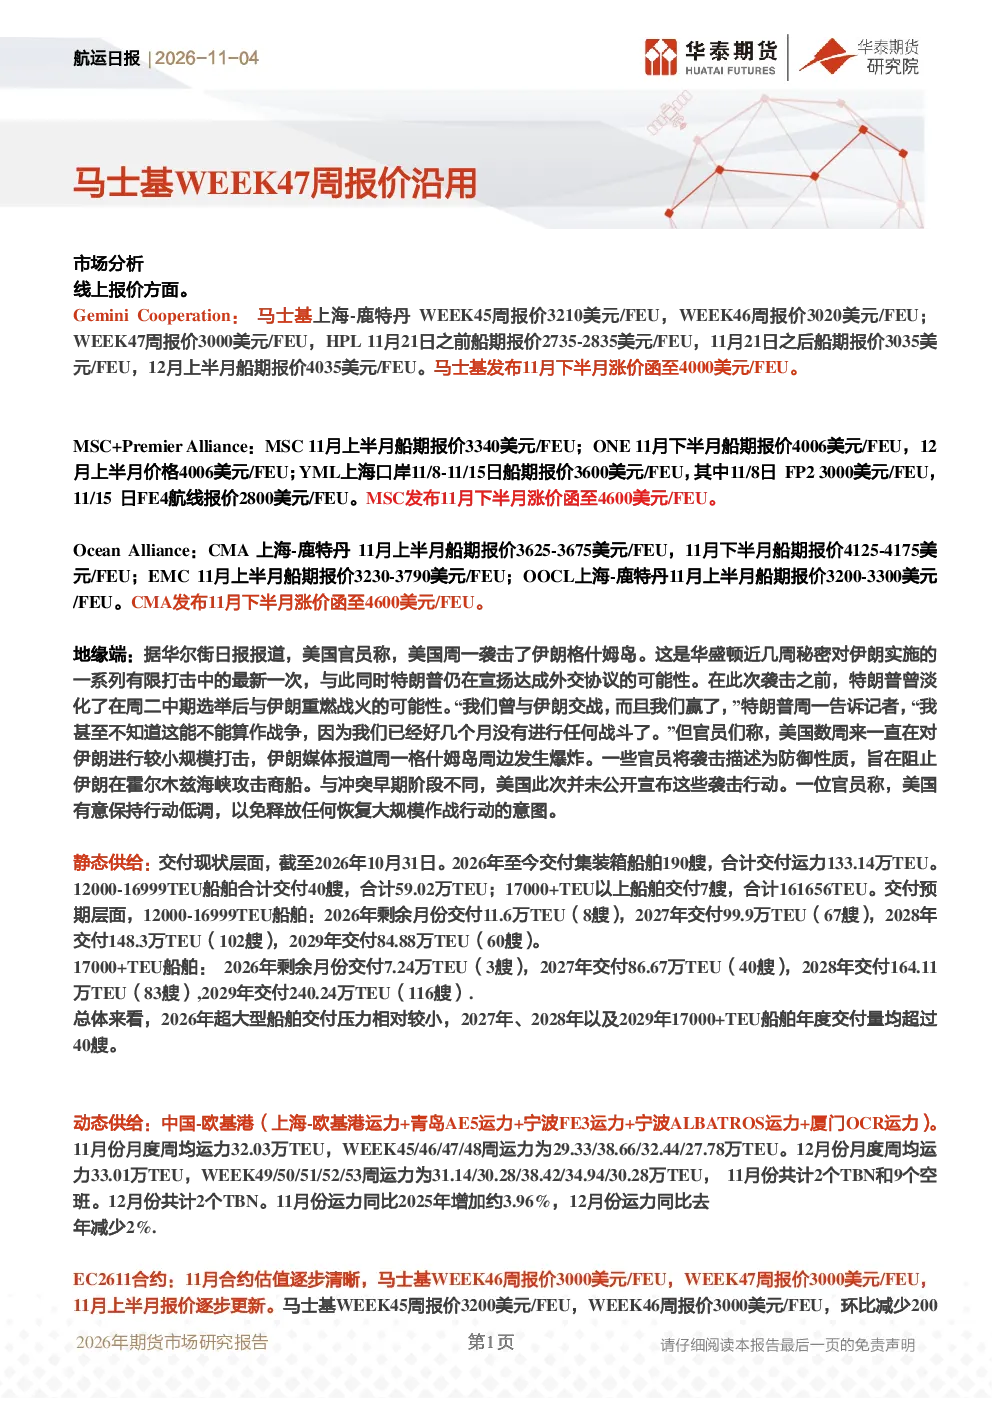
根据最新航运日报,马士基WEEK47周报价维持在3000美元/FEU,较WEEK46周下降200美元/FEU。HPL船期报价在11月21日前为2735-2835美元/FEU,之后升至3035美元/FEU,12月上半月报价4035美元/FEU。马士基已发布11月下半月涨价函至4000美元/FEU。其他联盟如MSC+Premier Alliance、Ocean Alliance等也均有不同程度的报价调整和涨价函发布。
航运行业未来发展趋势如何?
从行业发展趋势看,2026年超大型船舶交付压力相对较小,但2027年及以后17000+TEU船舶的年度交付量将显著增加。地缘政治风险仍是重要变量,美国对伊朗的有限打击持续影响商船安全。动态供给方面,中国-欧基港等航线11月运力同比增加约3.96%,12月预计有所回落。整体来看,行业运力供给与需求博弈将长期存在,价格波动性预计维持高位。
本报告重点分析了哪些方向?
本报告重点分析了线上报价、地缘端风险、船舶交付计划、运力供给变化以及EC2611和EC2612合约的估值与交割情况。具体包括马士基、MSC+Premier Alliance、Ocean Alliance等主要航线的报价动态,美国对伊朗的军事行动对商船的影响,2026-2029年不同吨位船舶的交付量预测,中国主要航线的月度周均运力变化,以及EC2611合约进入交割阶段后现货价格权重的博弈情况。
当前航运市场现状如何判断?
当前航运市场现状呈现供需博弈加剧的特点。一方面,主要船司持续发布涨价函,如马士基、CMA、MSC等将11月下半月报价上调至4000-4600美元/FEU。另一方面,运力供给端,2026年船舶交付量虽不算高峰,但2027年后将显著增加。需求端,EC2611合约逐步进入交割,现货价格权重博弈上升。整体市场价格波动性较高,但缺乏明确的单边趋势。
本报告提示哪些风险?
本报告提示的主要风险包括地缘政治风险,特别是美国对伊朗的持续军事行动可能引发的商船袭击事件。此外,船舶交付计划的执行风险,尤其是2027年及以后大量超大型船舶交付可能带来的运力过剩压力。EC2611合约进入交割阶段后,现货价格权重博弈的不确定性,以及EC2612合约旺季价格博弈的高波动性。同时,原油价格波动和苏伊士运河复航的不确定性也可能影响市场情绪和运价表现。