猜你想问
这份研报主要分析了什么内容?
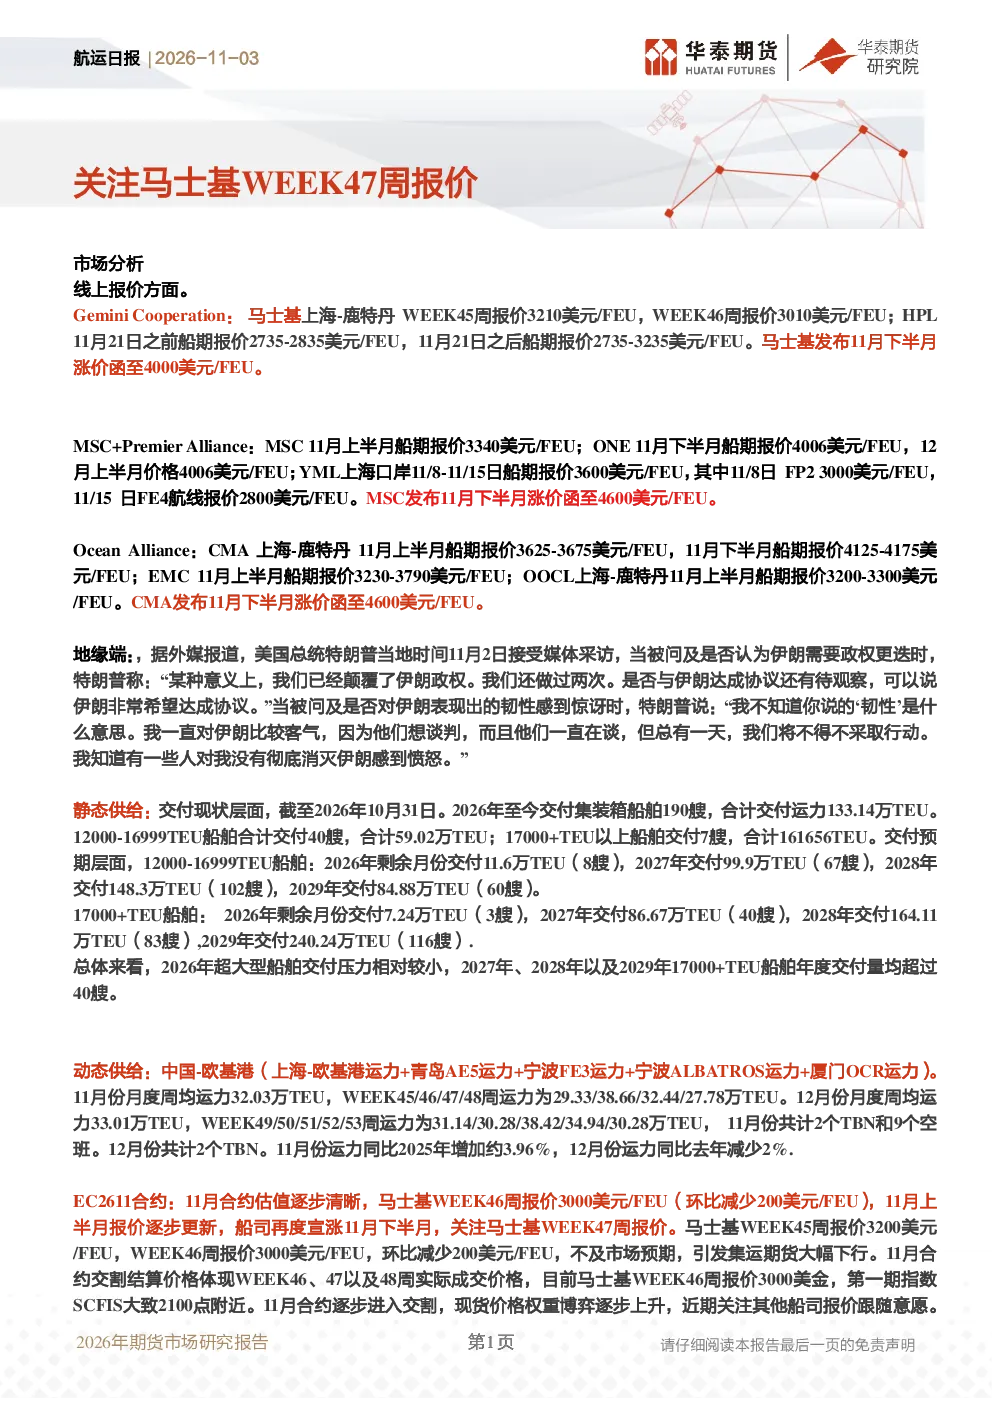
这份研报主要分析了马士基WEEK47周的报价情况,同时对比了双子星联盟、PA联盟和Ocean Alliance的报价差异,并关注了各船司发布的涨价函。此外,还分析了地缘政治对航运市场的影响,以及2026年至今集装箱船舶的交付情况,包括12000-16999TEU和17000+TEU船舶的交付数量和预期交付量。报告还探讨了EC2611和EC2612合约的估值和交割情况,以及中国-欧基港的运力变化。最后,报告总结了各船司的报价策略和市场数据,但没有给出具体的投资建议。
航运行业未来发展趋势如何?
航运行业未来发展趋势受多种因素影响,包括全球贸易格局、地缘政治风险、船舶交付计划以及市场需求变化。从报告数据看,2026年超大型船舶交付压力相对较小,但2027年、2028年及2029年17000+TEU船舶的年度交付量均超过40艘,这可能对市场运力供给产生一定影响。同时,各船司的报价策略和涨价函也反映了市场对运力的预期。此外,地缘政治风险,如美国总统特朗普接受采访时关于伊朗的言论,也可能对航运市场产生影响。但报告并未给出具体的市场走势预测。
研报重点分析了哪些方面?
研报重点分析了马士基WEEK47周的报价情况,并对比了各船司的报价差异和涨价函。此外,报告还分析了地缘政治对航运市场的影响,以及2026年至今集装箱船舶的交付情况,包括12000-16999TEU和17000+TEU船舶的交付数量和预期交付量。报告还探讨了EC2611和EC2612合约的估值和交割情况,以及中国-欧基港的运力变化。最后,报告总结了各船司的报价策略和市场数据,但没有给出具体的投资建议。
当前航运市场现状如何?
当前航运市场现状表现为各船司纷纷发布涨价函,马士基、MSC、CMA等船司均宣布11月下半月涨价至4000-4600美元/FEU。从动态供给看,中国-欧基港运力11月同比增加约3.96%,12月同比减少2%。此外,EC2611合约逐步进入交割,现货价格权重博弈逐步上升,关注其他船司报价跟随意愿。EC2612合约博弈性仍会处于高位,船司宣涨幅度、宣涨落地实际情况、地缘谈判进展等因素均会放大盘面波动率。但报告并未给出具体的市场走势预测。
研报提示哪些风险?
研报提示的风险包括地缘政治风险,如美国总统特朗普接受采访时关于伊朗的言论,这可能对航运市场产生影响。此外,船舶交付计划也可能对市场运力供给产生影响,2027年、2028年及2029年17000+TEU船舶的年度交付量均超过40艘。EC2611和EC2612合约的博弈性仍会处于高位,船司宣涨幅度、宣涨落地实际情况、地缘谈判进展等因素均会放大盘面波动率。但报告并未给出具体的市场走势预测或投资建议。