猜你想问
马士基WEEK39周报价是多少?
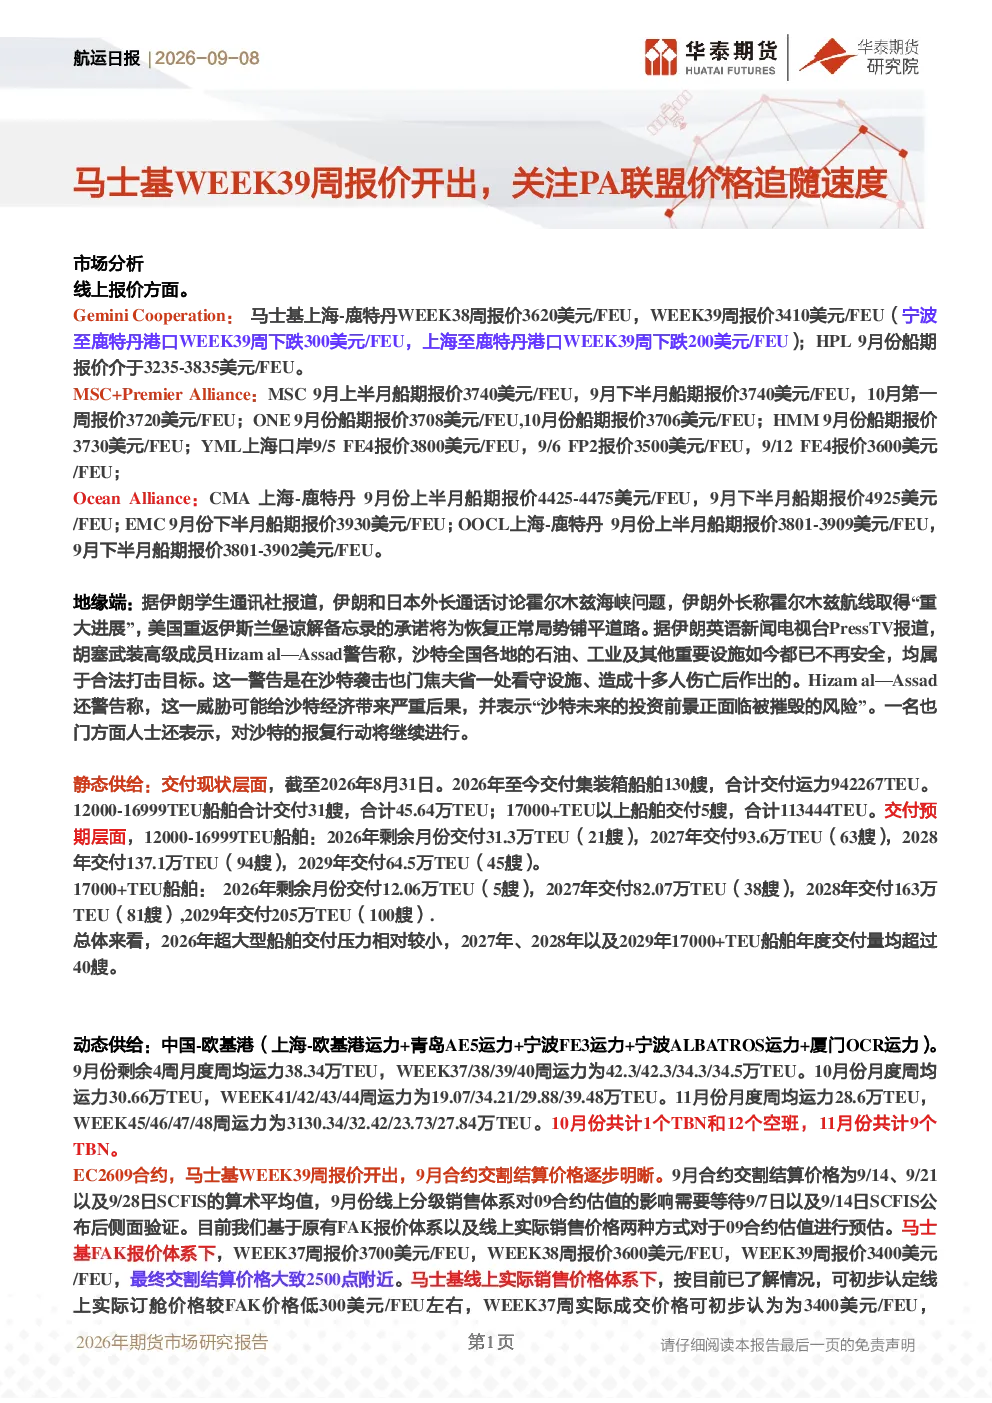
马士基上海-鹿特丹WEEK39周报价为3410美元/FEU,较WEEK38周下跌200-300美元/FEU。MSC+Premier Alliance、Ocean Alliance等联盟的报价分别为3740美元/FEU、4425-4475美元/FEU等。这些报价反映了当前航运市场的供需关系和竞争格局。
航运行业未来发展趋势如何?
从供给端看,2026年至今已交付集装箱船舶130艘,合计运力942267TEU。预计2026年剩余月份将交付更多船舶,运力持续增长。动态供给方面,中国-欧基港等航线9月剩余4周月均运力38.34万TEU,10月将降至30.66万TEU。这些数据表明,航运行业正经历运力扩张期,未来市场竞争将更加激烈。
报告重点分析了哪些方面?
报告重点分析了线上报价、地缘政治影响、船舶交付情况、运力变化、EC2609/2610/2611及2612合约的价差和套利机会。其中,线上报价体系与FAK报价体系的差异、PA联盟价格追随速度、不同合约间的价差等是核心分析方向。这些分析有助于投资者理解航运市场的定价机制和交易逻辑。
当前航运市场状况如何?
当前航运市场呈现供需两弱的态势。从运力看,9月剩余4周月均运力38.34万TEU,10月将降至30.66万TEU。从价格看,马士基WEEK39周报价3410美元/FEU,较前一周下跌。SCFI(上海-欧洲航线)价格为2643美元/TEU。这些数据表明,航运市场正面临需求不足和供给过剩的压力。
航运市场存在哪些风险?
航运市场面临的地缘政治风险包括伊朗与日本讨论霍尔木兹海峡问题、胡塞武装警告沙特设施等。此外,船舶交付量持续增长可能导致运力过剩,进一步压缩运价空间。投资者需关注这些风险因素对航运市场的影响,谨慎评估投资决策。
你可能感兴趣
2026年期货市场研究报告 马士基WEEK39周报价开出 关注PA联盟价格追随速度
航运日报2026-09-08
航运日报:双节揽货背景下报价修正速度加快,关注PA联盟价格是否快速跟随马士基线上实际成交价
华泰期货2026-09-03
航运日报:2025年航运联盟格局日渐明晰,关注马士基WEEK39周报价能否维持
华泰期货2024-09-10
航运日报:9月份PA联盟两个空班被填补,关注马士基9月第二周报价
华泰期货2025-08-26
航运日报:马士基WEEK36周开价3900,关注PA联盟价格跟随情况
华泰期货2026-08-19
航运日报:马士基WEEK32周开价4600美元/FEU,关注PA联盟价格跟随情况
华泰期货2026-07-23
PA联盟下半月价格沿用,关注马士基7月下半月第二周报价
华泰期货2025-07-08
航运日报:今日SCFI欧线报价预计仍延续较大跌幅,关注马士基WEEK39周报价能否维持
华泰期货2024-09-13
集运日报:马士基WEEK21周报价环比上涨300-500美元,关注PA联盟报价跟随情况
华泰期货2026-05-07
航运日报:马士基上海-鹿特丹WEEK38周报价尚未开出,价格中枢延续下行趋势
华泰期货2024-09-04