猜你想问
芭田股份2026年前三季度业绩表现如何?
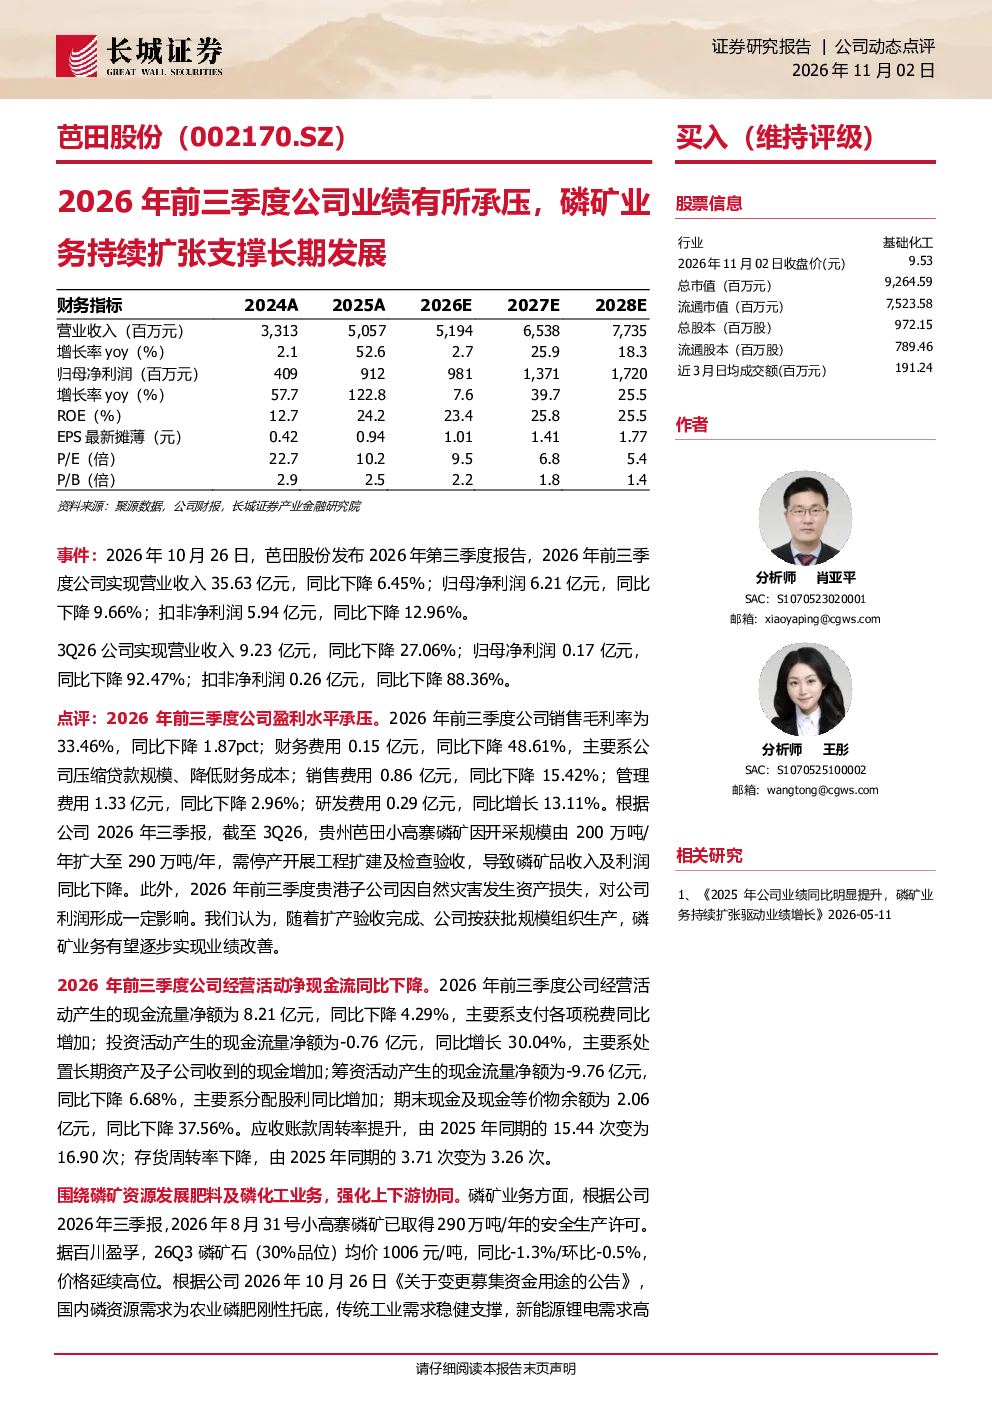
2026年前三季度,芭田股份实现营业收入35.63亿元,同比下降6.45%;归母净利润6.21亿元,同比下降9.66%;扣非净利润5.94亿元,同比下降12.96%。第三季度表现更差,营业收入同比下降27.06%,归母净利润同比下降92.47%。毛利率下降至33.46%,但费用控制有所加强,研发费用同比增长13.11%
影响芭田股份业绩下滑的主要原因是什么?
业绩下滑主要受磷矿业务扩建影响,贵州小高寨磷矿因扩建需停产,导致磷矿品收入及利润下降。此外,贵港子公司因自然灾害发生资产损失,也影响了公司利润。
磷矿行业发展趋势如何?
国内磷资源需求以农业磷肥托底,传统工业需求稳健,新能源锂电需求高速增长,国际市场需求也在增长。小高寨磷矿已取得290万吨/年安全生产许可,磷矿石价格延续高位。磷矿资源需求刚性,行业前景较好。
芭田股份报告重点分析了哪些方面?
报告重点分析了公司业绩下滑的原因,磷矿业务的扩张及长期发展支撑,经营活动现金流变化,募资用途调整,以及未来业绩预测和风险提示。公司募资将用于小高寨磷矿二期开采项目,以提升资金使用效率,保障磷矿资源持续供应。
芭田股份研报存在哪些风险提示?
研报提示的主要风险包括新建项目不及预期、政策变动风险、原材料价格波动风险、行业竞争与市场风险等。公司募资用途调整至矿山二期接替工程,以增强自有资源优势,支持肥料及磷化工业务协同发展,但需关注相关风险。
你可能感兴趣
zX推荐芭田股份002170重磅成立智能科技公司发展AI机器人业务调入
未知机构2026-01-20
芭田股份002170重磅成立智能科技公司发展AI机器人业务调入中证10
未知机构2025-12-05
2026年三季报点评2026年前三季度归母净利+7.85%,散杂货吞吐量稳健增长,持续看好港口高分红标杆长期发展
华创证券2026-10-31
2023年前三季度现金流短期承压,研发费用增加助力公司长期发展
信息技术安信证券2023-10-29
原料价格上涨短期业绩承压,产能扩张支撑长期发展
基础化工华创证券2017-10-22
2026年三季报点评2026年前三季度归母净利-6.42%,Q3单季运量转弱致业绩承压
华创证券2026-10-28
晨光生物2026年前三季度业绩预告:营收基本持平,净利承压
未知机构2026-10-13
2026年前三季度业绩预告点评:Q3业绩有望超预期,海外AIDC业务打开长期成长空间
机械设备东吴证券2026-10-14
2021三季报点评:三季度业绩持续承压,坚定看好公司长期发展
西部证券2021-10-29
2026年前三季度业绩预告点评:业绩持续高增,多业务板块共振向上
机械设备东吴证券2026-10-16