猜你想问
金融机构不良贷款转让的主要品种是什么?
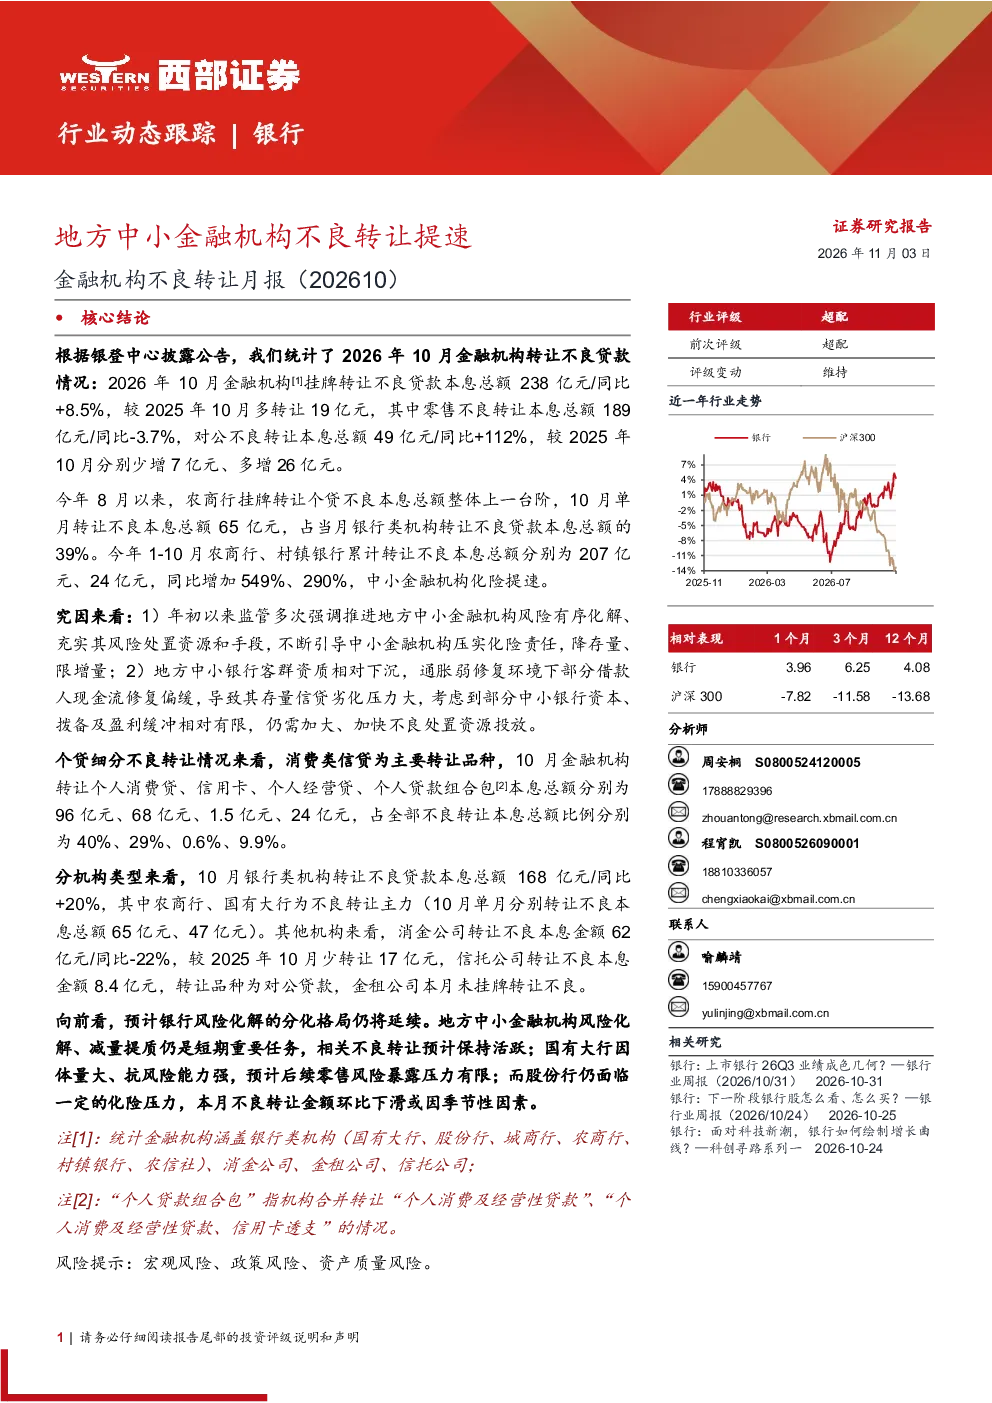
根据2026年10月的金融机构不良转让月报,消费类信贷为主要转让品种。具体包括个人消费贷、信用卡、个人经营贷以及个人贷款组合包,分别转让本息总额为96亿元、68亿元、1.5亿元和24亿元,占全部不良转让本息总额的比例分别为40%、29%、0.6%和9.9%。这表明消费信贷领域的风险暴露是当前不良资产处置的重点领域之一。
地方中小金融机构不良转让提速的原因是什么?
地方中小金融机构不良转让提速主要受两方面因素驱动。首先,监管层多次强调推进地方中小金融机构风险有序化解,要求充实风险处置资源并压实化险责任,推动降存量、限增量。其次,地方中小银行服务客群资质相对下沉,在通胀弱修复环境下,部分借款人现金流修复偏缓,导致存量信贷劣化压力增大。同时,这些银行自身资本、拨备及盈利缓冲相对有限,因此需要加快不良处置资源投放,加速风险出清进程。
不同类型银行在不良转让中的表现有何差异?
不同类型银行在不良转让中的表现存在显著差异。2026年10月,农商行成为不良转让的主力军,转让不良本息总额达65亿元,占银行类机构总转让额的39%。国有大行也贡献了47亿元,但整体规模和抗风险能力更强。相比之下,消金公司转让不良本息金额62亿元,同比减少22%;信托公司转让不良本息金额8.4亿元,且转让品种为对公贷款。金租公司本月未挂牌转让不良,显示出不同机构在风险处置策略上的差异。
未来银行风险化解的趋势如何?
未来银行风险化解预计将延续分化格局。地方中小金融机构仍将是风险化解的重点,其不良转让预计将保持活跃,以实现减量提质的目标。这主要得益于监管政策的推动和自身风险压力的增大。国有大行因体量大、抗风险能力强,预计后续零售风险暴露压力有限。股份制银行则仍面临一定的化险压力,本月不良转让金额环比下滑可能与季节性因素有关,但长期来看仍需持续关注其风险处置进展。
投资分析中需关注哪些风险提示?
投资分析中需关注的主要风险提示包括:一是地方中小金融机构不良资产处置进度可能不及预期,影响其资产质量和盈利能力。二是消费信贷领域风险暴露可能持续增加,对银行资产质量构成压力。三是不同类型银行在风险处置策略上的差异可能导致不良转让规模波动,影响市场整体表现。四是宏观经济环境变化可能进一步影响借款人还款能力,加剧银行不良资产风险。投资者需密切关注监管政策调整和银行自身风险处置能力,以评估潜在投资风险。