猜你想问
有研粉材2026年三季报核心数据有哪些?
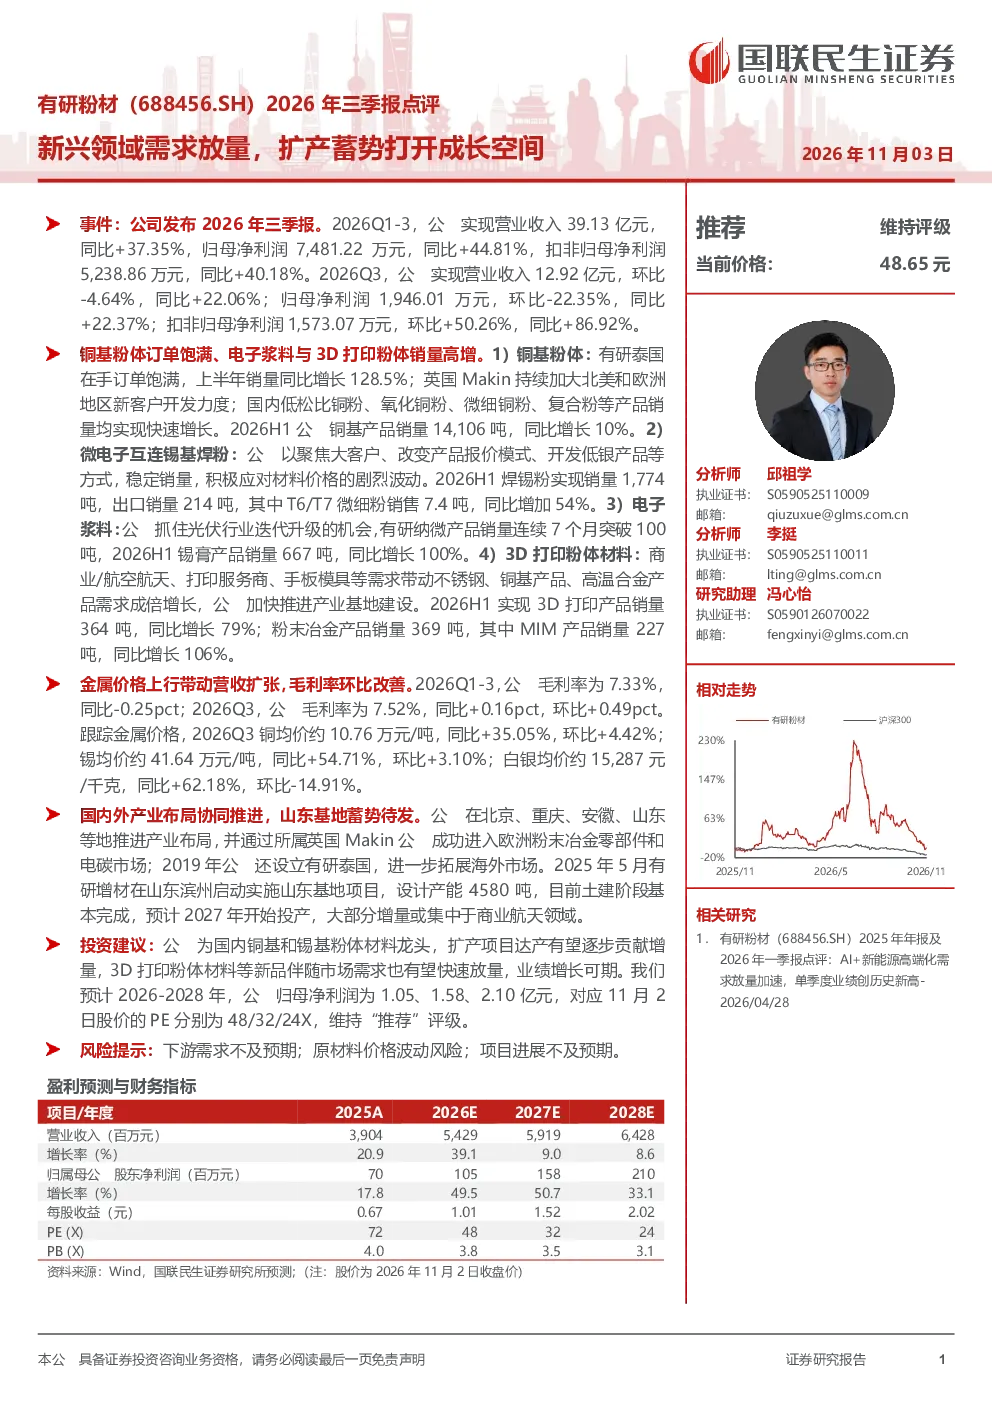
2026年前三季度,有研粉材实现营业收入39.13亿元,同比增长37.35%;归母净利润7,481.22万元,同比增长44.81%。Q3单季营收12.92亿元,同比增长22.06%,归母净利润1,946.01万元,同比增长22.37%。主要产品销量均实现增长,如铜基粉体销量同比增长10%,微电子互连锡基焊粉销量1,774吨,同比增长54%,电子浆料销量同比增长100%,3D打印粉体材料销量同比增长79%,粉末冶金产品销量同比增长106%。毛利率方面,2026Q3毛利率为7.52%,同比+0.16pct,环比+0.49pct,主要受金属价格上行带动。
有研粉材在哪些新兴领域需求放量?
有研粉材在多个新兴领域需求放量,包括3D打印粉体材料,商业/航空航天需求带动不锈钢、铜基、高温合金产品增长,上半年销量同比增长79%。电子浆料需求也显著增长,上半年销量同比增长100%,有研纳微产品连续7个月突破100吨。此外,微电子互连锡基焊粉销量1,774吨,同比增长54%,显示出半导体行业对高性能焊粉的需求持续提升。
有研粉材的扩产计划有哪些?
有研粉材的扩产计划主要集中在山东基地,该基地于2025年5月启动,设计产能4580吨,土建阶段基本完成,预计2027年投产。扩产项目增量将集中于商业航天领域,以满足3D打印粉体材料等高增长需求。公司还在北京、重庆、安徽、山东等地推进产业布局,并利用英国Makin拓展欧洲市场,有研泰国拓展海外市场,以增强全球竞争力。
当前粉末冶金市场现状如何?
当前粉末冶金市场呈现高增长态势,特别是在3D打印粉体材料领域,商业和航空航天需求推动不锈钢、铜基、高温合金产品销量大幅增长。微电子互连锡基焊粉销量也显著提升,反映出半导体行业对高性能焊粉的需求持续增加。电子浆料市场同样表现强劲,有研纳微产品销量连续7个月突破100吨。这些数据表明,粉末冶金行业正受益于新兴应用领域的快速发展。
有研粉材研报提示哪些风险?
有研粉材研报提示的主要风险包括:下游需求不及预期,新兴应用领域的需求增长可能放缓,影响公司产品销量;原材料价格波动,铜、锡、白银等金属价格大幅波动将直接影响公司毛利率和盈利能力;项目进展不及预期,山东基地等扩产项目可能面临工程延期或成本超支风险,影响公司产能释放和业绩增长。