猜你想问
这份研报主要分析了哪些内容?
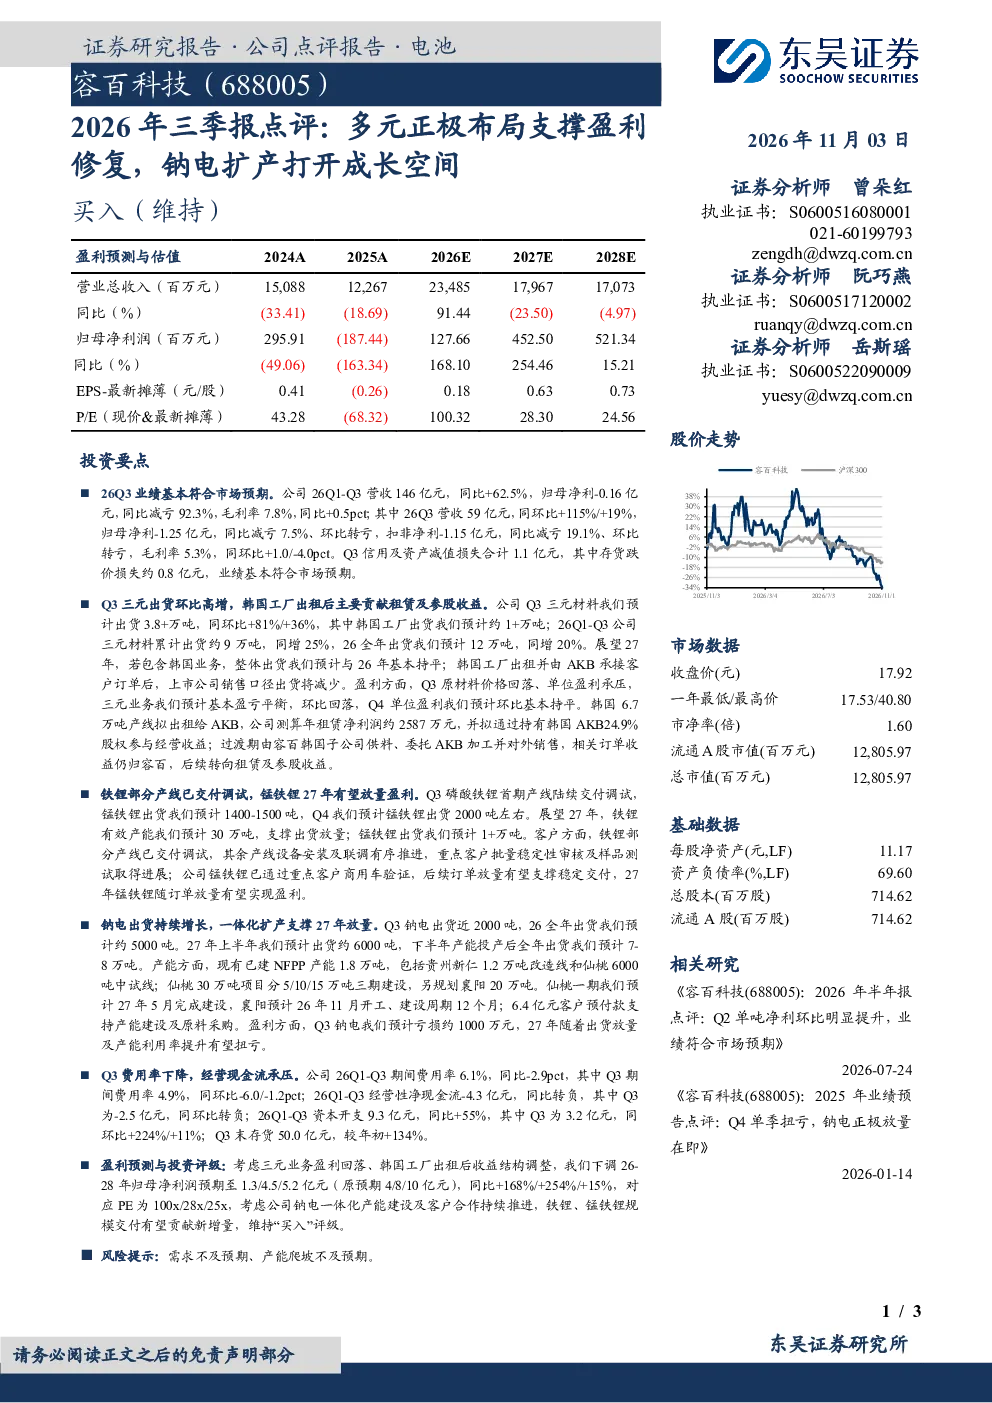
这份研报主要分析了2026年前三季度容百科技的业绩表现,包括营收、净利润、毛利率等关键指标。报告重点探讨了三元材料、磷酸铁锂与锰铁锂、钠离子电池等多元正极材料的布局情况,以及这些业务板块的出货量、产能规划及盈利能力。此外,还分析了公司的费用与现金流状况,以及未来的盈利预测与评级。
建筑建材行业目前的发展趋势如何?
建筑建材行业目前的发展趋势主要体现在新能源材料领域的多元化布局。特别是正极材料的创新与产能扩张成为行业焦点,三元材料、磷酸铁锂、锰铁锂以及钠离子电池等多元技术路线并行发展,以满足不同应用场景的需求。随着技术成熟和成本下降,这些材料在电动汽车、储能等领域的应用将逐步扩大,推动行业向高附加值方向发展。
报告重点分析了容百科技的哪些业务板块?
报告重点分析了容百科技的三元材料、磷酸铁锂与锰铁锂、钠离子电池三大业务板块。其中,三元材料方面,报告预测2026年累计出货约9万吨,同比增长25%,并探讨了韩国工厂的租赁计划对上市公司出货的影响。磷酸铁锂与锰铁锂方面,报告关注了产线交付进度及客户验证情况,预计2027年随订单放量实现盈利。钠离子电池方面,报告详细分析了产能规划、客户预付款及未来出货预期,预计2027年有望扭亏。
从市场现状来看,容百科技面临哪些机遇与挑战?
从市场现状来看,容百科技面临的机遇在于新能源材料需求的持续增长,以及公司在多元正极材料领域的布局优势。公司通过钠电一体化产能建设及客户合作,有望在新兴市场获得更多份额。挑战则主要体现在需求不及预期和产能爬坡风险上。例如,Q3归母净利环比转亏,以及存货较年初大幅增加,反映出市场需求的波动和产能扩张的压力。
研报中提示了哪些主要风险?
研报中提示的主要风险包括需求不及预期和产能爬坡不及预期。具体来看,Q3归母净利环比转亏,以及存货较年初增加134%,反映出市场需求可能存在不确定性。此外,公司在快速扩张产能的同时,也可能面临技术验证、设备安装调试等环节的风险,导致产能爬坡不及预期,影响盈利表现。