猜你想问
这份研报主要分析了什么内容?
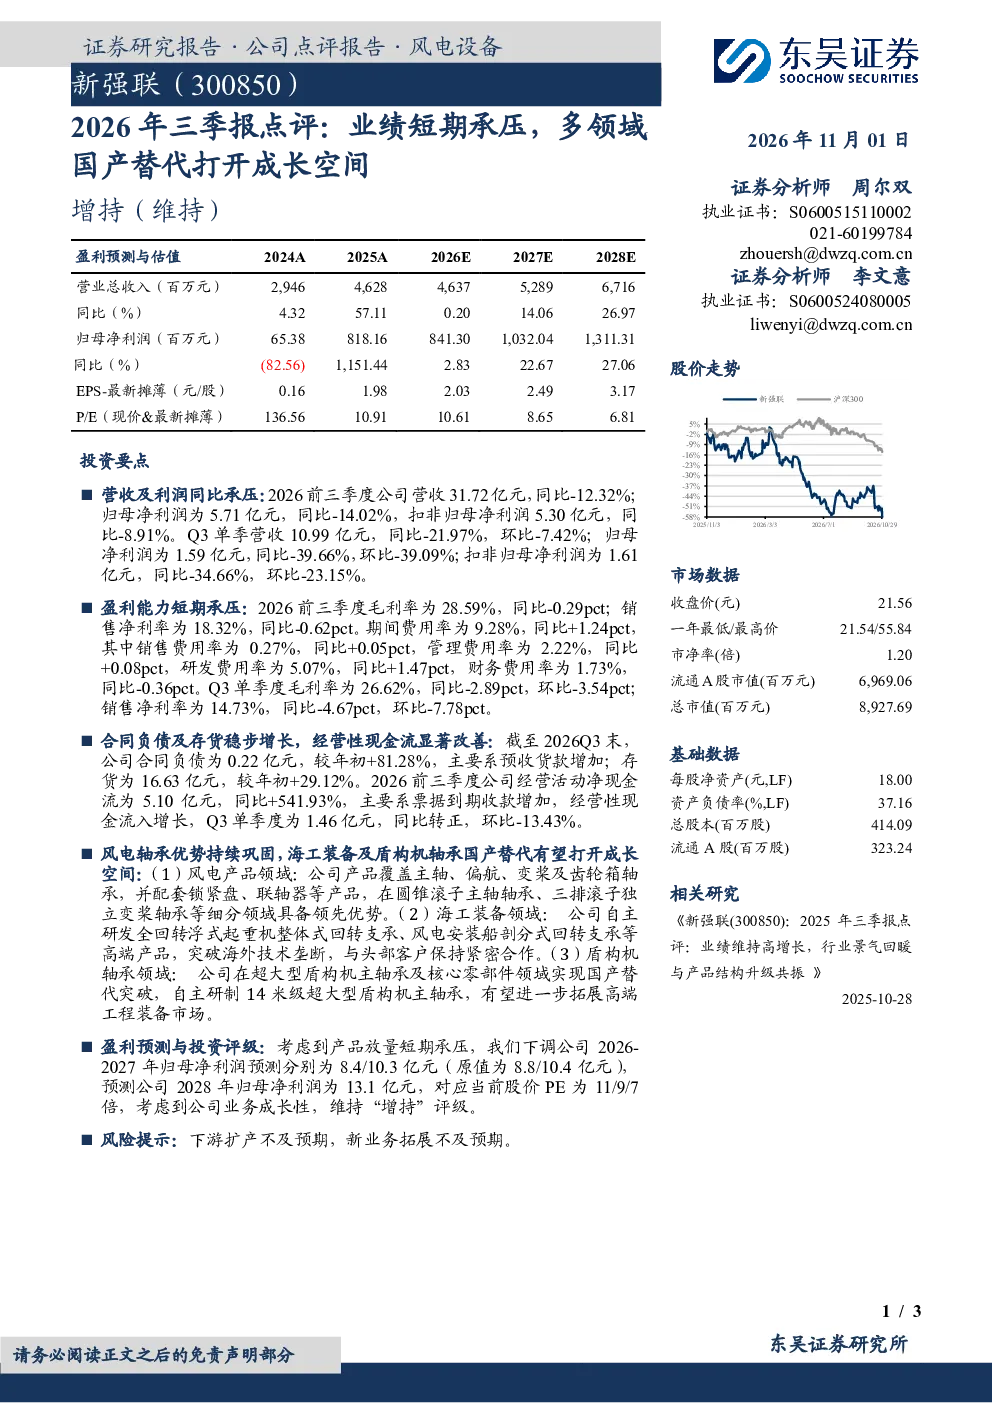
这份研报主要分析了300850新强联2026年前三季度的业绩表现。报告指出公司营收和净利润均出现同比下滑,Q3单季表现尤为明显。同时,毛利率和净利率也出现下降,但经营性现金流大幅改善。报告还强调了公司在风电轴承、海工装备和盾构机轴承领域的国产替代进展,并下调了未来两年净利润预测,维持“增持”评级。
国产替代在哪些领域有发展趋势?
研报指出,国产替代在风电轴承、海工装备和盾构机轴承领域展现出显著发展趋势。公司在风电轴承领域具备领先优势,在海工装备领域突破了海外技术垄断,在盾构机轴承领域实现了国产替代突破。这些领域的进展为公司打开了新的成长空间。
研报重点分析了新强联的哪些业务亮点?
研报重点分析了新强联在三个领域的业务亮点:首先,风电轴承业务具备领先市场优势;其次,公司在海工装备领域成功突破海外技术垄断;最后,在盾构机轴承领域实现了关键技术的国产替代。这些亮点是公司未来发展的核心支撑。
当前市场对国产替代领域有何判断?
当前市场对国产替代领域持积极判断。随着技术进步和政策支持,国产替代进程加速,特别是在高端装备制造领域。研报中提到的风电、海工、盾构机等领域,国产化率不断提升,为公司提供了广阔的市场机遇。
研报提到了哪些风险提示?
研报提示了两个主要风险:一是下游扩产可能不及预期,影响公司产品销售;二是新业务拓展可能面临挑战,需要更多时间验证市场效果。这些风险可能导致公司业绩不及市场预期,投资者需密切关注相关进展。
你可能感兴趣
2025年报及2026年一季报点评:多因素致业绩短期承压,新品放量+全球化打开成长空间
东吴证券2026-05-06
2026年中报点评:短期业绩承压整固,AI散热与机器人打开长期成长空间
电子设备东吴证券2026-08-28
2025年报及2026年一季报点评:IVD业绩短期承压,SGC001 II期启动打开成长空间
医药生物东吴证券2026-04-27
2023年三季报点评:业绩短期承压,产品优化布局有望打开成长空间
东方财富2023-11-06
H1业绩短期承压,医疗领域布局打开成长空间
机械设备东吴证券2020-08-28
2026年三季报点评:光伏主业短期承压,看好半导体激光设备打开第二成长曲线
机械设备东吴证券2026-10-28
多因素导致业绩短期承压,海外布局打开成长空间
建筑建材开源证券2023-08-30
公司事件点评报告:业绩承压至暗时刻已过,多领域打开增长空间
建筑建材华鑫证券2023-04-28
业绩短期承压,期待下游多领域成长空间
电子设备财通证券2024-04-30
2026年中报点评26H1业绩承压,抽蓄并表叠加海风成长打开远期空间
华创证券2026-09-08