猜你想问
2026年三季报核心内容有哪些?
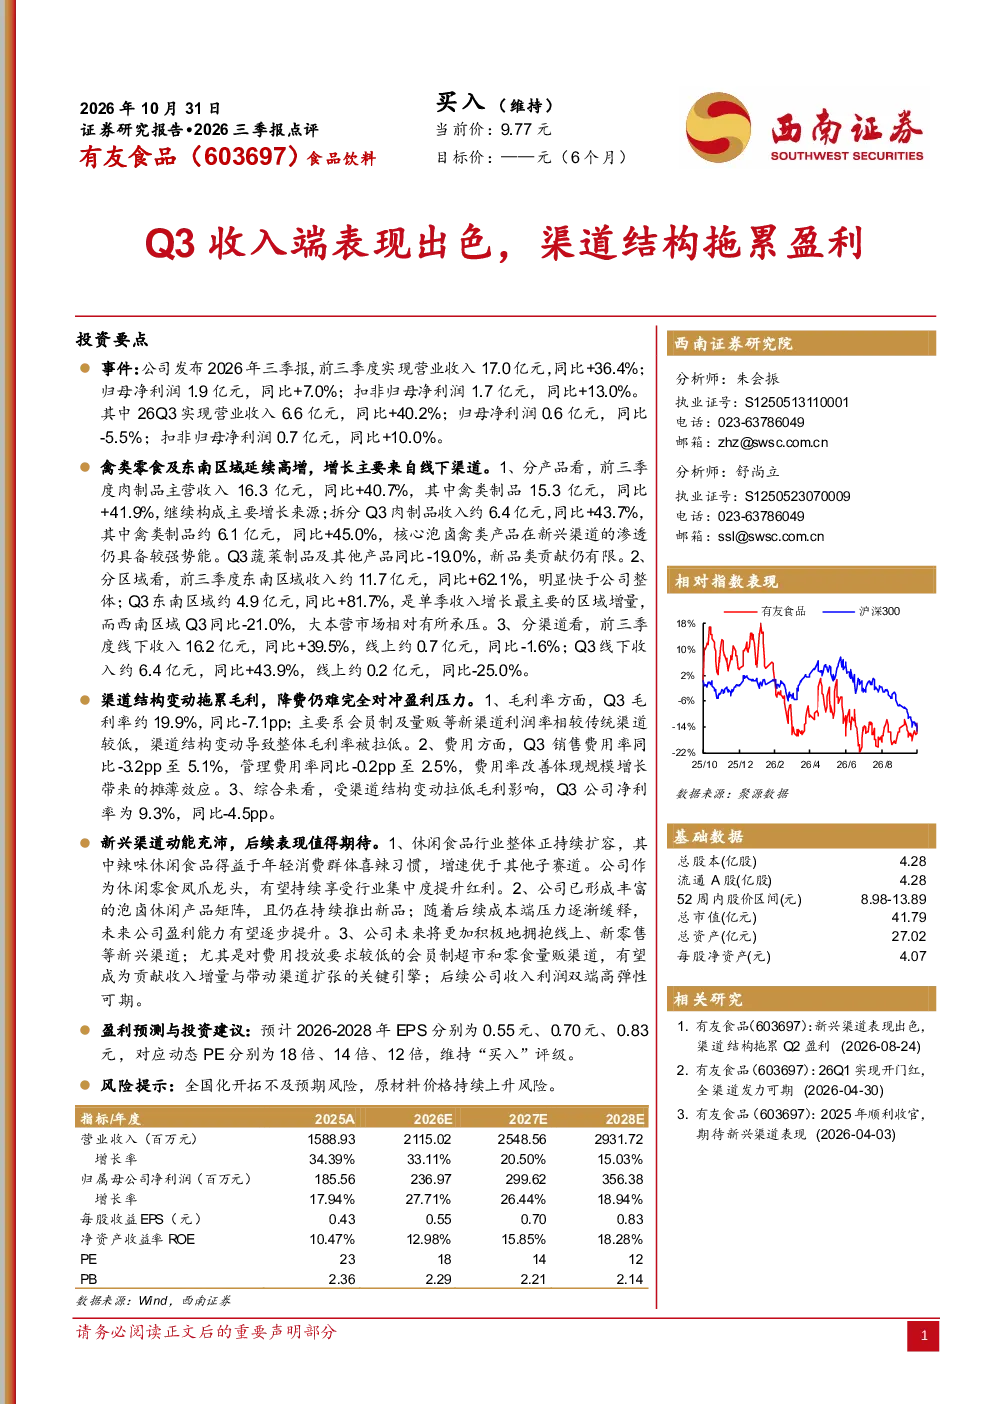
2026年三季报显示,公司Q3收入端增长显著,主要来自禽类零食及东南区域,线下渠道贡献核心增长。前三季度肉制品收入16.3亿元,同比+40.7%,其中禽类制品15.3亿元,同比+41.9%;Q3肉制品收入约6.4亿元,同比+43.7%,禽类制品约6.1亿元,同比+45.0%。东南区域前三季度收入约11.7亿元,同比+62.1%,Q3约4.9亿元,同比+81.7%。线下收入前三季度约16.2亿元,同比+39.5%,Q3约6.4亿元,同比+43.9%;线上收入前三季度约0.7亿元,同比-1.6%,Q3约0.2亿元,同比-25.0%。但渠道结构变动拖累毛利率,Q3毛利率约19.9%,同比-7.1pp,主要因新渠道利润率较低。费用率有所改善,Q3销售费用率5.1%,同比-3.2pp,管理费用率2.5%,同比-0.2pp。Q3净利率9.3%,同比-4.5pp。
休闲食品行业发展趋势如何?
休闲食品行业持续扩容,辣味休闲食品增速领先。公司泡卤产品矩阵丰富且持续创新,成本压力逐步缓释后盈利能力有望提升。会员制超市和零食量贩渠道将成为关键增长引擎,收入利润双端弹性可期。行业竞争激烈,但新兴渠道如会员制超市和零食量贩渠道潜力巨大,为行业带来新的增长动力。公司需把握行业趋势,加强产品创新和渠道拓展。
报告重点分析了哪些方向?
报告重点分析了公司收入端增长结构及盈利能力变化。Q3收入端增长主要来自禽类零食和东南区域,线下渠道贡献核心增长。但渠道结构变动拖累毛利率,Q3毛利率约19.9%,同比-7.1pp,主要因新渠道利润率较低。费用率有所改善,Q3销售费用率5.1%,同比-3.2pp,管理费用率2.5%,同比-0.2pp。Q3净利率9.3%,同比-4.5pp。未来新兴渠道动能充沛,休闲食品行业持续扩容,辣味休闲食品增速领先。公司泡卤产品矩阵丰富且持续创新,成本压力逐步缓释后盈利能力有望提升。
当前市场对该公司有何判断?
当前市场关注公司收入端增长及盈利能力变化。Q3收入端增长显著,主要来自禽类零食及东南区域,线下渠道贡献核心增长。但渠道结构变动拖累毛利率,Q3毛利率约19.9%,同比-7.1pp,主要因新渠道利润率较低。费用率有所改善,Q3销售费用率5.1%,同比-3.2pp,管理费用率2.5%,同比-0.2pp。Q3净利率9.3%,同比-4.5pp。未来新兴渠道动能充沛,休闲食品行业持续扩容,辣味休闲食品增速领先。公司泡卤产品矩阵丰富且持续创新,成本压力逐步缓释后盈利能力有望提升。会员制超市和零食量贩渠道将成为关键增长引擎,收入利润双端弹性可期。
研报提示哪些风险?
研报提示全国化开拓不及预期风险,原材料价格持续上升风险。渠道结构变动拖累毛利率,Q3毛利率约19.9%,同比-7.1pp,主要因新渠道利润率较低。费用率有所改善,Q3销售费用率5.1%,同比-3.2pp,管理费用率2.5%,同比-0.2pp。Q3净利率9.3%,同比-4.5pp。未来新兴渠道动能充沛,但需关注全国化开拓进度及原材料价格波动对公司盈利能力的影响。