猜你想问
有友食品2026年中报的主要财务数据有哪些?
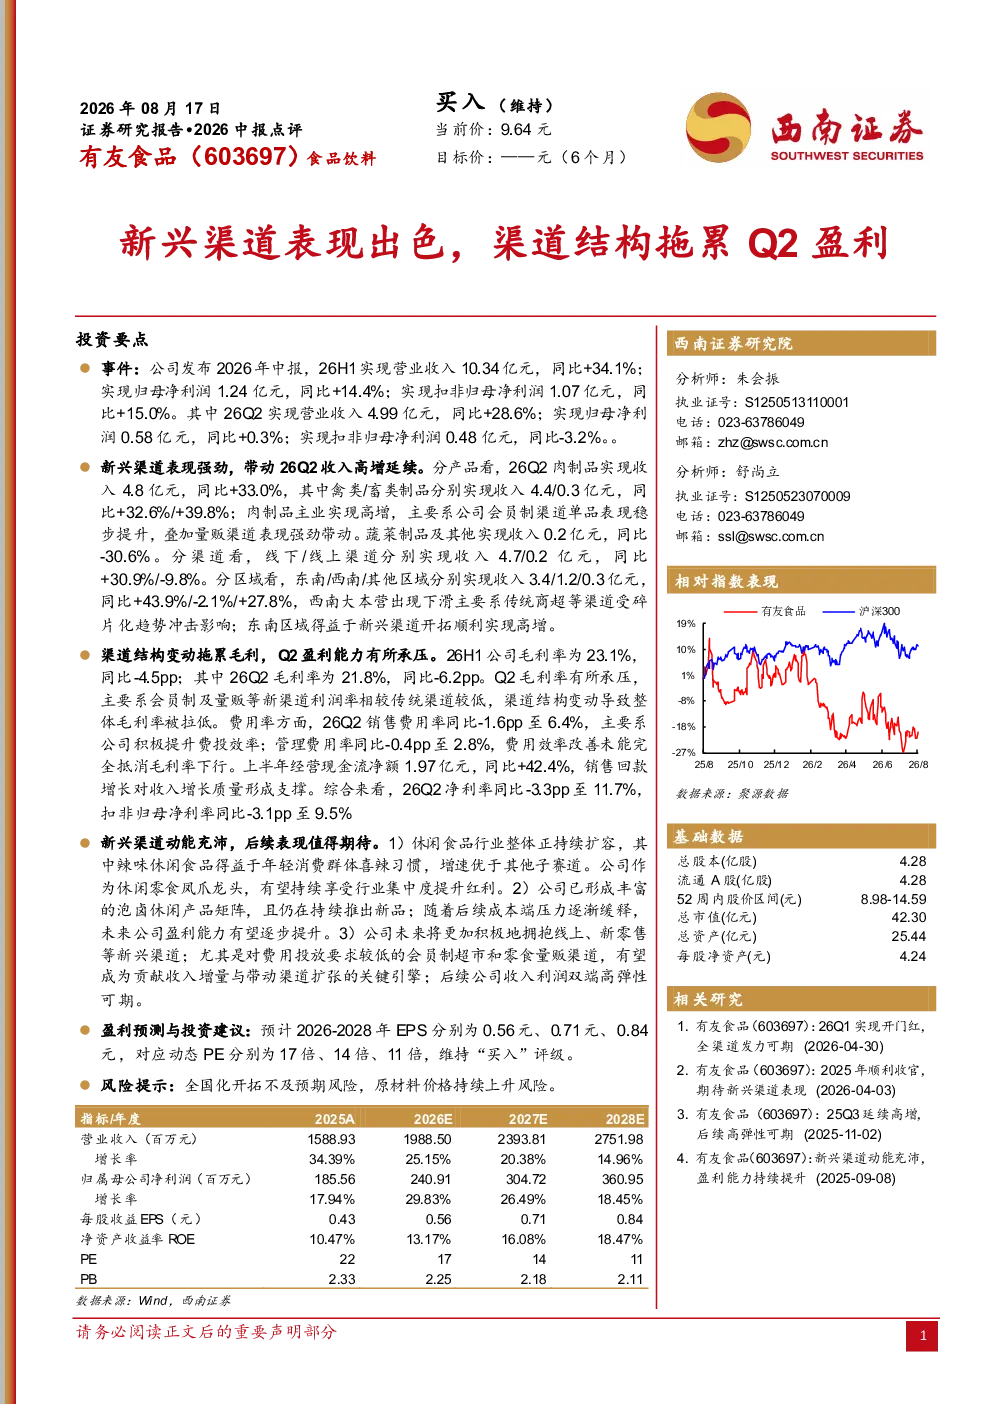
有友食品2026年中报显示,公司实现营业收入10.34亿元,同比增长34.1%;归母净利润1.24亿元,同比增长14.4%;扣非归母净利润1.07亿元,同比增长15.0%。其中,第二季度营业收入4.99亿元,同比增长28.6%;归母净利润0.58亿元,同比增长0.3%;扣非归母净利润0.48亿元,同比减少3.2%。这些数据反映了公司在上半年整体业绩的强劲增长,但Q2扣非净利润的下滑提示了新兴渠道利润率较低的问题。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势显示,休闲食品行业持续扩容,其中辣味休闲食品增速优于其他子赛道。随着消费者对休闲食品需求的多样化,辣味食品凭借其独特的口味和满足感,市场增长潜力较大。同时,行业竞争加剧,企业需要不断创新产品以满足市场需求。有友食品凭借丰富的产品矩阵,有望在激烈的市场竞争中保持优势。
研报主要分析了有友食品的哪些方面?
研报主要分析了有友食品的渠道结构、盈利能力和未来增长点。报告指出,新兴渠道表现亮眼,肉制品收入同比增长33.0%,其中禽类制品增长32.6%,畜类制品增长39.8%。但新兴渠道利润率较低,拖累了Q2盈利。此外,报告还分析了公司成本压力逐渐缓释,会员制超市和零食量贩渠道将成为收入增量关键引擎。
当前食品饮料市场现状如何?
当前食品饮料市场现状显示,行业竞争激烈,消费者需求多样化。辣味休闲食品市场增长迅速,成为行业亮点。企业需要加强产品创新和渠道拓展,以应对市场变化。有友食品凭借其产品矩阵和渠道布局,在市场中占据一定优势。但新兴渠道利润率较低的问题需要关注,公司需进一步优化渠道结构,提升盈利能力。
研报提示了哪些风险?
研报提示了两个主要风险:一是全国化开拓不及预期风险,随着公司业务扩张,若市场开拓效果未达预期,可能影响业绩增长。二是原材料价格持续上升风险,原材料成本上升会压缩企业利润空间,影响盈利能力。公司需密切关注市场动态,优化供应链管理,以应对潜在风险。