猜你想问
这份研报主要分析了什么内容?
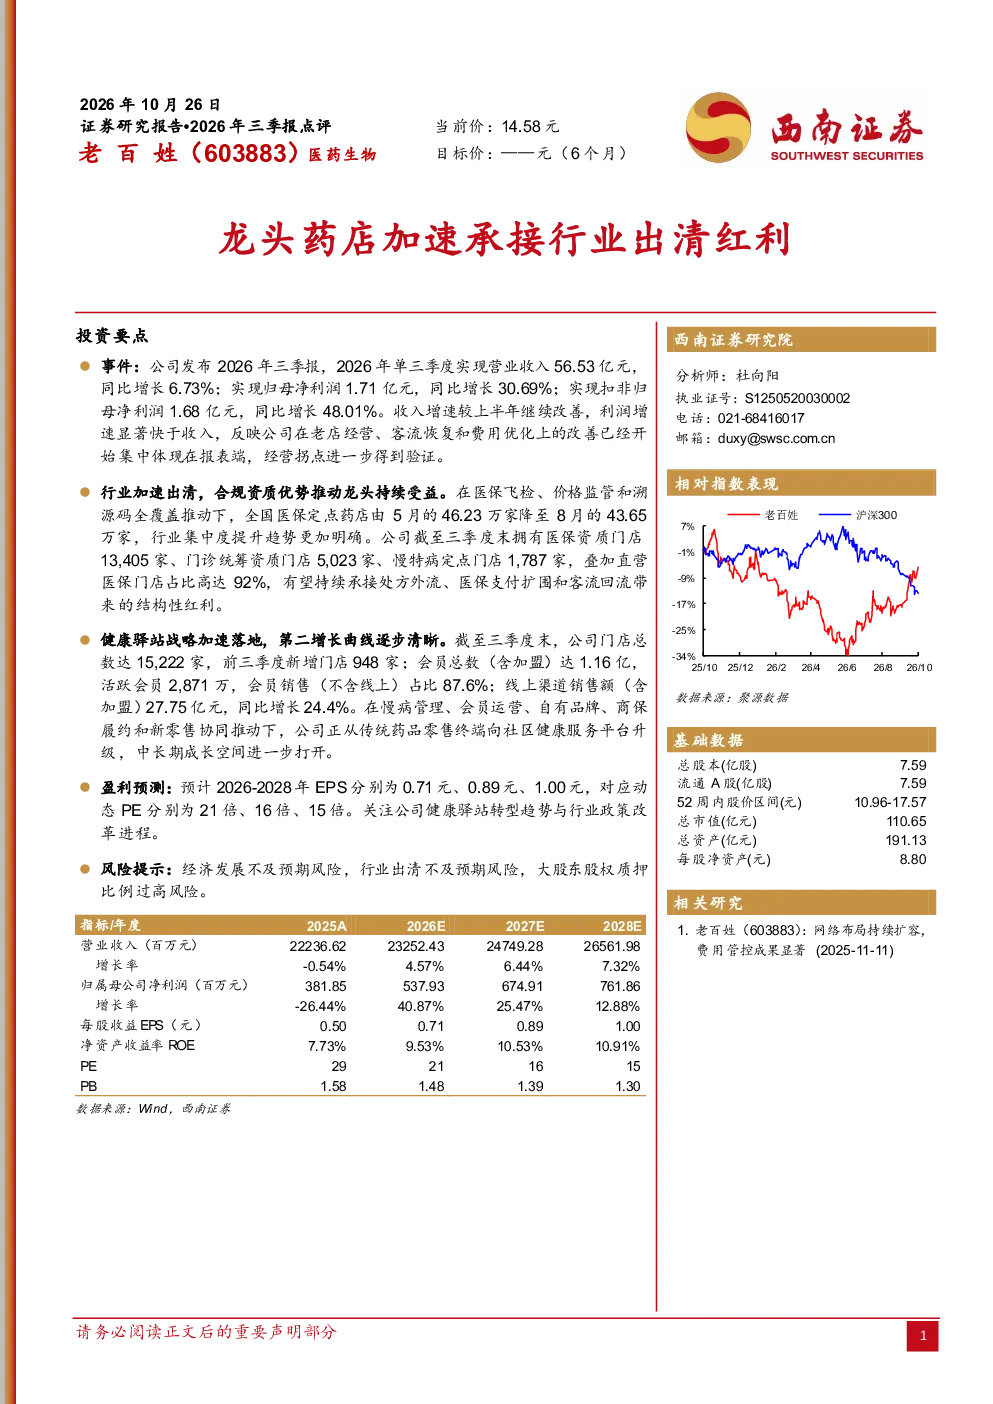
这份研报主要分析了2026年前三季度龙头药店的发展情况,特别是在行业加速出清背景下的机遇与挑战。报告指出,在医保飞检、价格监管和溯源码全覆盖推动下,全国医保定点药店数量减少,行业集中度提升,公司凭借其直营医保门店占比高和丰富的医保资质门店,有望持续承接处方外流、医保支付扩围和客流回流带来的结构性红利。同时,报告还探讨了公司健康驿站战略的落地情况,包括门店扩张、会员增长和线上渠道销售提升,显示公司正从传统药品零售向社区健康服务平台升级,中长期成长空间进一步打开。
当前药店行业的发展趋势如何?
当前药店行业正经历加速出清的趋势。医保飞检、价格监管和溯源码全覆盖政策的实施,导致全国医保定点药店数量从5月的46.23万家降至8月的43.65万家,行业集中度明显提升。这一趋势为龙头药店提供了发展机遇,特别是那些拥有较多医保资质门店的公司,能够更好地承接处方外流、医保支付扩围和客流回流。同时,行业整合加速也意味着竞争加剧,对药店的运营能力和服务创新提出了更高要求。未来,行业将向规模化、品牌化和专业化方向发展,头部企业的优势将更加显著。
研报对老百姓药店的战略布局有何重点分析?
研报重点分析了老百姓药店的健康驿站战略布局。报告显示,截至三季度末,公司门店总数达15,222家,前三季度新增门店948家,显示出较强的扩张能力。在会员体系方面,公司会员总数(含加盟)达1.16亿,活跃会员2,871万,会员销售(不含线上)占比87.6%,表明公司对会员经营有较深的理解和投入。此外,线上渠道销售额(含加盟)27.75亿元,同比增长24.4%,显示出公司线上业务的发展潜力。这些数据表明,老百姓药店正从传统药品零售终端向社区健康服务平台升级,第二增长曲线逐步清晰。
根据研报,当前药店市场的现状如何判断?
根据研报,当前药店市场正处于加速整合和升级的阶段。一方面,政策驱动下行业出清明显,医保定点药店数量减少,行业集中度提升,为龙头药店提供了发展空间。另一方面,处方外流、医保支付扩围和客流回流为药店带来了新的增长点。龙头药店凭借其品牌、规模和资源优势,能够更好地承接这些红利。同时,市场竞争依然激烈,药店的运营效率、服务质量和创新能力成为关键。整体来看,药店市场正处于由量变到质变的关键时期,头部企业的优势将更加突出。
研报提示了哪些主要风险?
研报提示了几个主要风险。首先,经济发展不及预期可能导致消费者购买力下降,影响药店销售。其次,行业出清不及预期可能导致市场竞争加剧,压缩龙头药店的利润空间。此外,大股东股权质押比例过高也存在一定的风险,可能影响公司股价稳定性。这些风险需要投资者关注。虽然报告对公司的未来发展持乐观态度,但同时也提醒投资者注意潜在的市场波动和经营风险。