猜你想问
这份报告的核心内容是什么?
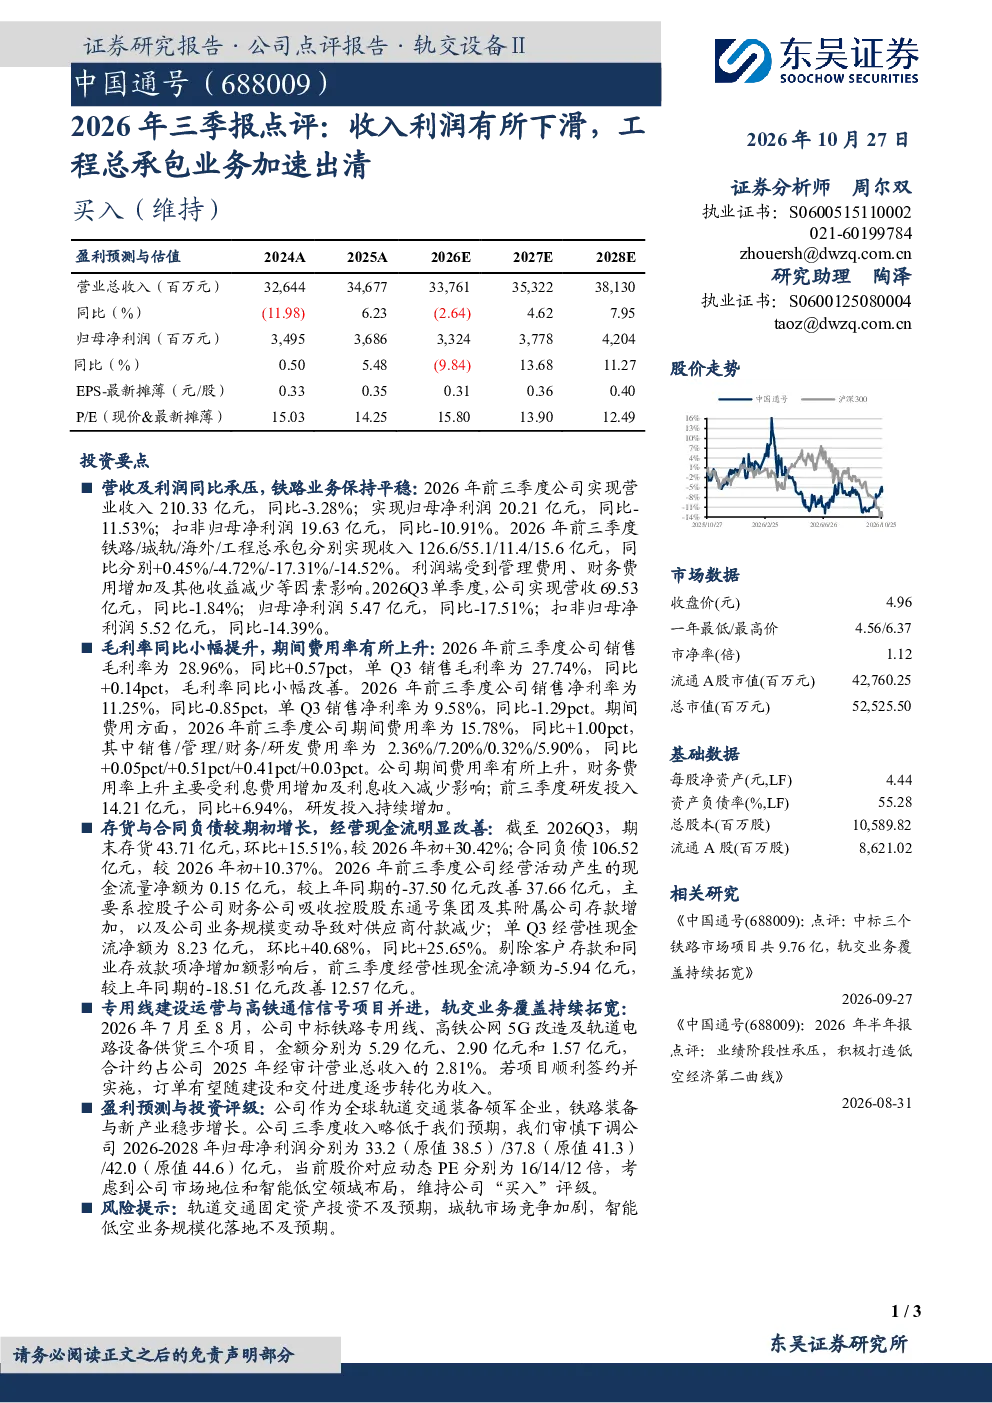
2026年前三季度,公司实现营业收入210.33亿元,同比下滑3.28%;归母净利润20.21亿元,同比下滑11.53%。铁路业务保持平稳,城轨业务有所下滑,海外业务和工程总承包业务均出现明显下滑。利润端受到管理费用、财务费用增加及其他收益减少等因素影响。毛利率同比小幅提升至28.96%,单季度销售毛利率为27.74%。期间费用率有所上升至15.78%,主要受财务费用率上升影响。研发投入持续增加,前三季度为14.21亿元,同比上升6.94%。存货与合同负债较期初增长,存货环比上升15.51%,合同负债较期初上升10.37%。经营现金流明显改善,前三季度净额为0.15亿元,较上年同期改善37.66亿元,主要受控股子公司财务公司存款增加及业务规模变动影响。剔除客户存款和同业存放款项净增加额后,前三季度经营性现金流净额为-5.94亿元,较上年同期改善12.57亿元。公司中标铁路专用线、高铁公网5G改造及轨道电路设备供货项目,合计金额约8.76亿元,有助于拓宽轨交业务覆盖。盈利预测下调,2026-2028年归母净利润预测分别为33.2亿元、37.8亿元、42.0亿元,对应动态PE分别为16倍、14倍、12倍。维持“买入”评级。
交运设备赛道的发展趋势如何?
报告显示铁路业务保持平稳,城轨业务有所下滑,海外业务和工程总承包业务均出现明显下滑,表明该行业面临一定挑战。同时,公司持续增加研发投入,前三季度研发投入为14.21亿元,同比上升6.94%,显示行业对技术创新的重视。此外,公司中标铁路专用线、高铁公网5G改造及轨道电路设备供货项目,合计金额约8.76亿元,有助于拓宽轨交业务覆盖,反映行业在特定领域仍有增长机会。整体来看,交运设备行业需关注市场竞争加剧和技术创新带来的机遇。
报告中重点分析了哪些方向?
报告重点分析了公司收入利润下滑的原因,特别是工程总承包业务加速出清对业绩的影响。同时,报告关注了公司毛利率小幅提升、期间费用率上升以及研发投入持续增加的情况,反映了公司在成本控制和技术创新方面的努力。此外,报告还分析了公司存货与合同负债的增长、经营性现金流的改善情况,以及中标项目对公司未来业务拓展的潜在作用。最后,报告下调了盈利预测并维持“买入”评级,显示对公司长期发展的信心。
当前市场对交运设备行业的现状如何判断?
从报告中可以看出,交运设备行业面临收入利润下滑的挑战,特别是工程总承包业务出清导致业绩承压。然而,铁路业务保持平稳,研发投入持续增加,以及中标新项目显示行业在部分领域仍具备增长潜力。此外,经营性现金流的改善也表明行业在财务状况方面有所好转。综合来看,交运设备行业当前处于转型调整期,需关注市场竞争和技术创新带来的机遇与挑战。
报告中提示了哪些风险?
报告提示的风险包括轨道交通固定资产投资不及预期,可能导致公司业务规模受限;城轨市场竞争加剧,可能压缩公司市场份额;智能低空业务规模化落地不及预期,可能影响公司新兴业务的发展。这些风险需关注,可能对公司未来业绩产生不利影响。