猜你想问
这份研报主要讲了什么内容?
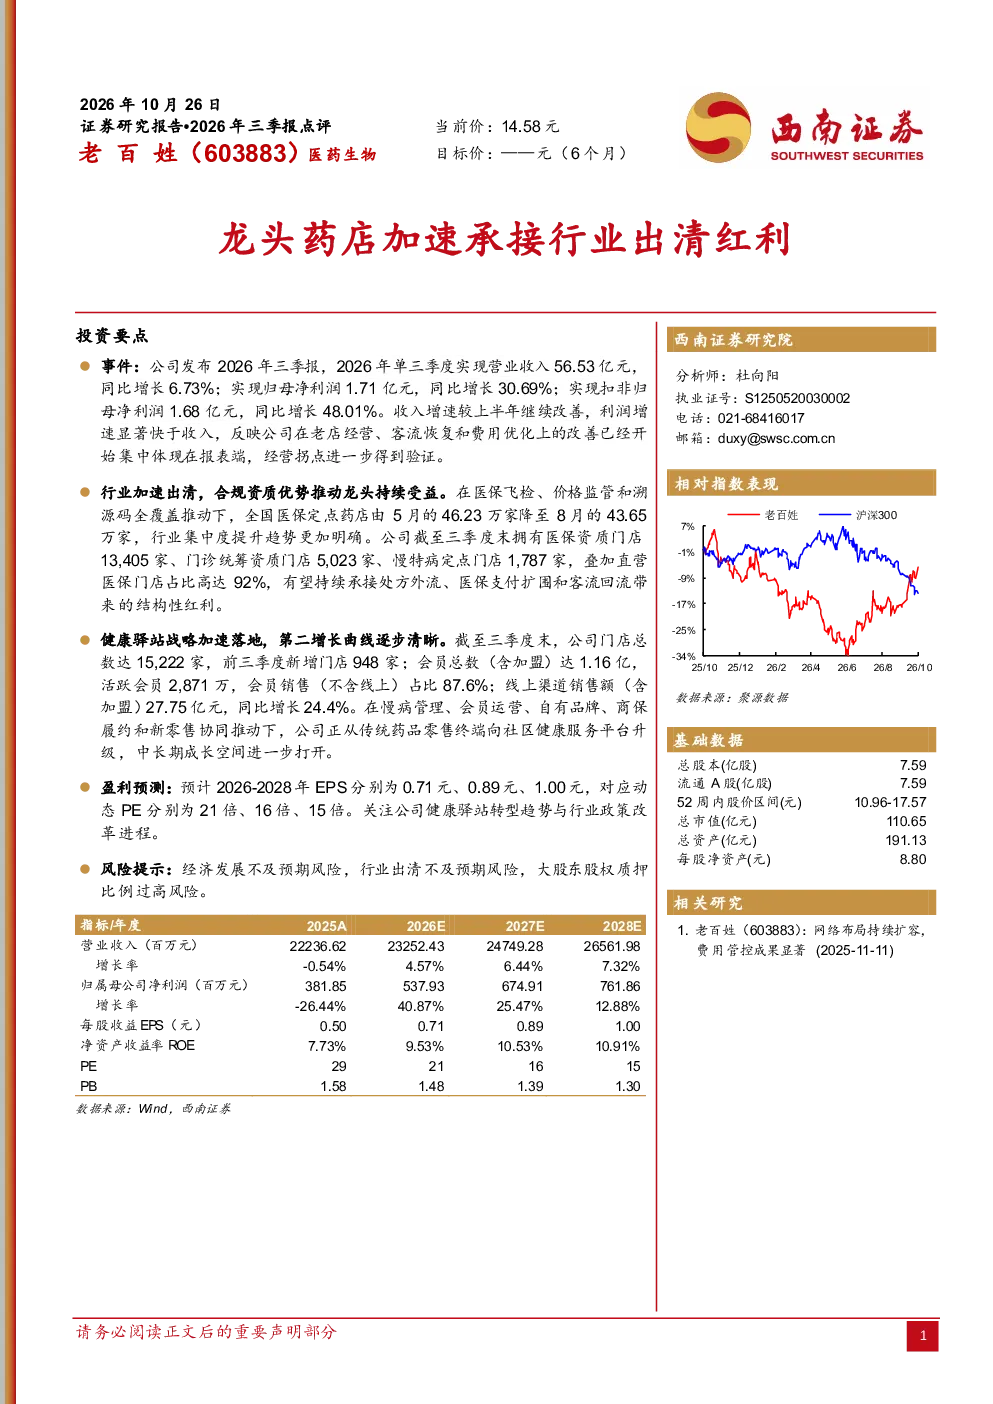
这份研报主要点评了老百姓药店的2026年三季报。报告显示,单三季度公司实现营业收入56.53亿元,同比增长6.73%;归母净利润1.71亿元,同比增长30.69%;扣非归母净利润1.68亿元,同比增长48.01%。收入增速较上半年改善,利润增速显著快于收入,反映公司在老店经营、客流恢复和费用优化上的改善开始体现在报表端,经营拐点进一步得到验证。
医药零售行业未来发展趋势如何?
医药零售行业未来发展趋势明确,行业集中度将进一步提升。在医保飞检、价格监管和溯源码全覆盖推动下,全国医保定点药店数量下降。老百姓药店拥有大量合规资质门店(医保、门诊统筹、慢特病),直营医保门店占比高,有望持续承接处方外流、医保支付扩围和客流回流带来的红利。
研报重点分析了老百姓药店的哪些方面?
研报重点分析了老百姓药店的经营表现、行业地位和战略布局。经营上,公司收入和利润增速均表现改善,经营拐点得到验证;行业地位上,公司受益于行业出清和合规趋严,有望持续受益于行业集中度提升;战略布局上,公司正从传统药品零售终端向社区健康服务平台升级,通过健康驿站战略拓展线上渠道,中长期成长空间打开。
当前医药零售市场的现状是怎样的?
当前医药零售市场处于行业出清和集中度提升的阶段。医保飞检、价格监管和溯源码全覆盖等政策推动下,行业竞争加剧,小型药店被淘汰,头部企业优势更加明显。老百姓药店凭借其合规资质和规模优势,正加速承接行业出清的红利,市场地位进一步巩固。
研报提示了哪些风险需要关注?
研报提示了几个风险需要关注。首先,经济发展不及预期可能影响消费者购买力,进而影响药店业绩。其次,行业出清进程可能不及预期,导致行业竞争加剧。此外,大股东股权质押比例过高也可能带来一定的市场风险。这些风险因素需要持续关注。
你可能感兴趣
2026年三季报点评龙头药店加速承接行业出清红利
西南证券2026-11-02
医药生物行业报告(2025.12.29-2025.12.31):零售药店行业加速出清,行业集中度提升龙头受益
医药生物中邮证券2026-01-05
药店比价加速行业出清集中度提升利好龙头连锁重点推荐益丰药房老百姓等东吴医
未知机构2024-06-14
三季报点评:Q3业绩大超预期,药店龙头加速扩张
医药生物中泰证券2020-10-29
2026年三季报点评:收入利润有所下滑,工程总承包业务加速出清
交运设备东吴证券2026-10-27
山西汾酒2026年三季报点评:务实去库,加速出清
华创证券2026-10-29
食品饮料行业2026年三季报前瞻:白酒持续出清,大众品龙头分化
食品饮料华创证券2026-10-24
光伏行业2026年年度策略:反内卷加速市场出清,关注细分领域龙头
中原证券2025-11-27
医药商业:行业持续出清,零售药店龙头探索新道路强者恒强
医药生物中邮证券2025-07-01
食品饮料行业2026年中报前瞻:白酒Q2加速出清,大众品龙头稳健
食品饮料华创证券2026-08-05