猜你想问
铂科新材2026年三季报核心内容有哪些?
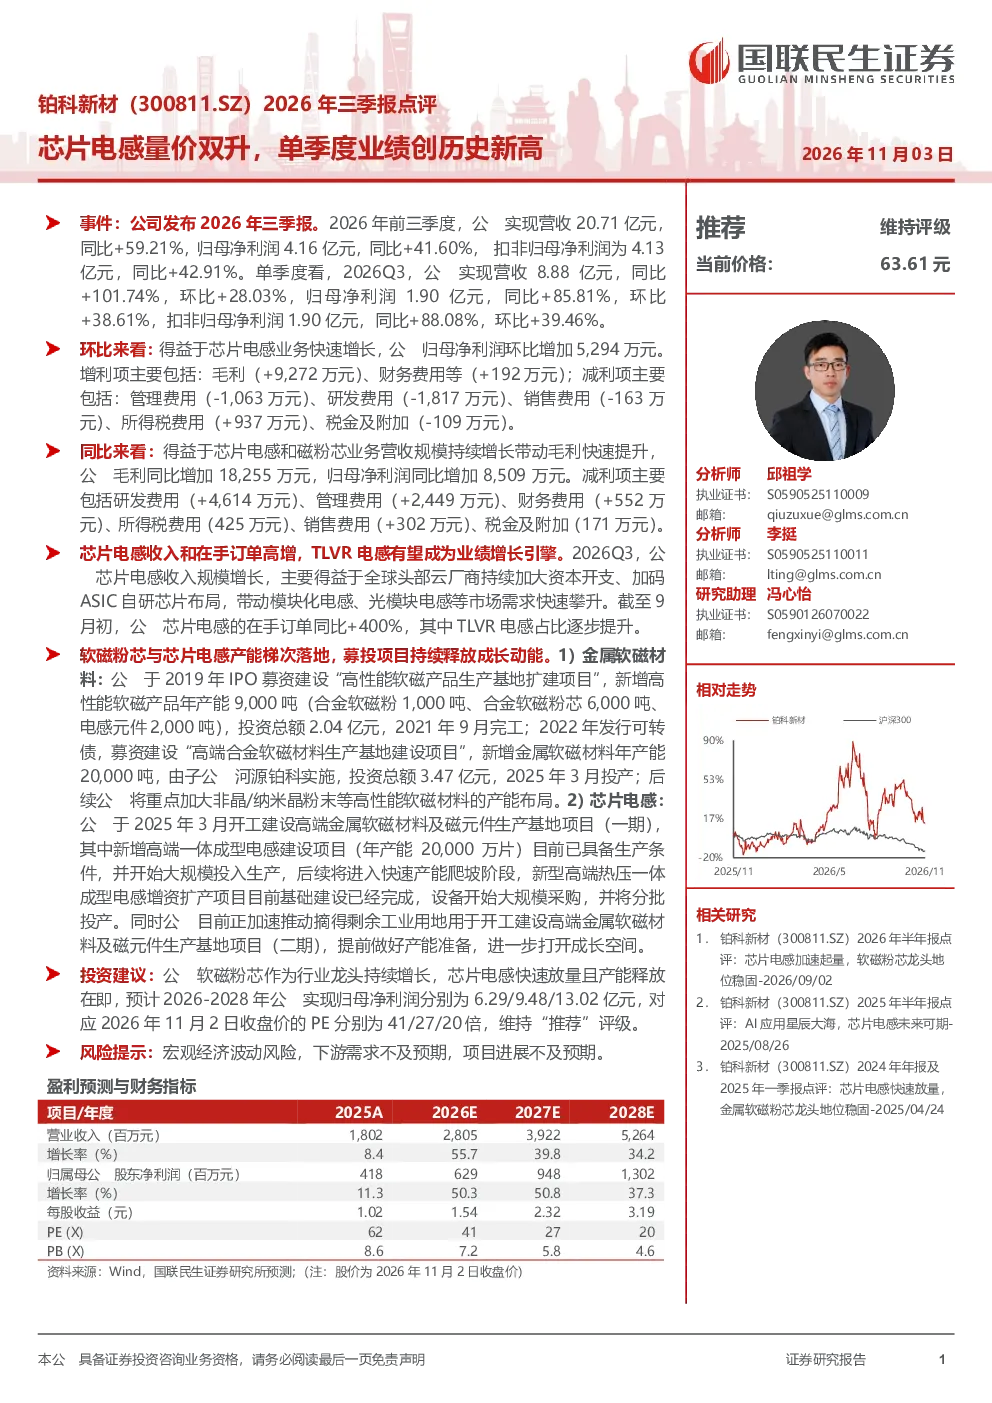
铂科新材2026年前三季度实现营收20.71亿元,同比+59.21%,归母净利润4.16亿元,同比+41.60%。单季度看,2026Q3营收8.88亿元,同比+101.74%,环比+28.03%,归母净利润1.90亿元,同比+85.81%,环比+38.61%。环比来看,归母净利润环比增加5,294万元,主要得益于毛利增加9,272万元,财务费用等增加192万元;减利项主要包括管理费用减少1,063万元,研发费用减少1,817万元,销售费用减少163万元,所得税费用增加937万元,税金及附加减少109万元。同比来看,归母净利润同比增加8,509万元,主要得益于毛利同比增加18,255万元,减利项主要包括研发费用增加4,614万元,管理费用增加2,449万元,财务费用增加552万元,所得税费用增加425万元,销售费用增加302万元,税金及附加增加171万元。
芯片电感行业发展趋势如何?
芯片电感行业发展趋势向好,全球头部云厂商加大资本开支、加码ASIC自研芯片布局,带动模块化电感、光模块电感等市场需求快速攀升。铂科新材芯片电感收入规模增长显著,截至9月初,公司在手订单同比+400%,其中TLVR电感占比逐步提升,显示行业高景气度持续。未来,随着数据中心、人工智能等领域需求增长,芯片电感市场有望保持高速发展。
铂科新材报告重点分析了哪些方向?
铂科新材报告重点分析了芯片电感业务的高增长,以及软磁粉芯与芯片电感产能的梯次落地。公司TLVR电感成为业绩增长引擎,同时募投项目持续释放成长动能,包括金属软磁材料新增产能和高端一体成型电感建设。报告还关注了公司财务表现,如毛利增加、费用结构变化等,以及未来三年盈利预测和估值水平。
当前芯片电感市场现状如何?
当前芯片电感市场现状表现为需求旺盛,头部云厂商资本开支增加带动模块化电感、光模块电感需求快速攀升。铂科新材芯片电感收入和在手订单高增,显示市场对高性能电感产品的需求持续提升。同时,行业竞争加剧,厂商产能扩张和技术升级成为关键,铂科新材通过募投项目加速产能布局,巩固市场地位。
铂科新材研报有哪些风险提示?
铂科新材研报提示的主要风险包括宏观经济波动风险,可能导致下游需求不及预期;项目进展不及预期,影响产能释放和业绩兑现;以及行业竞争加剧风险,可能压缩利润空间。此外,原材料价格波动、技术迭代风险等也可能对公司经营产生影响,需持续关注。