猜你想问
这份研报主要分析了哪些内容?
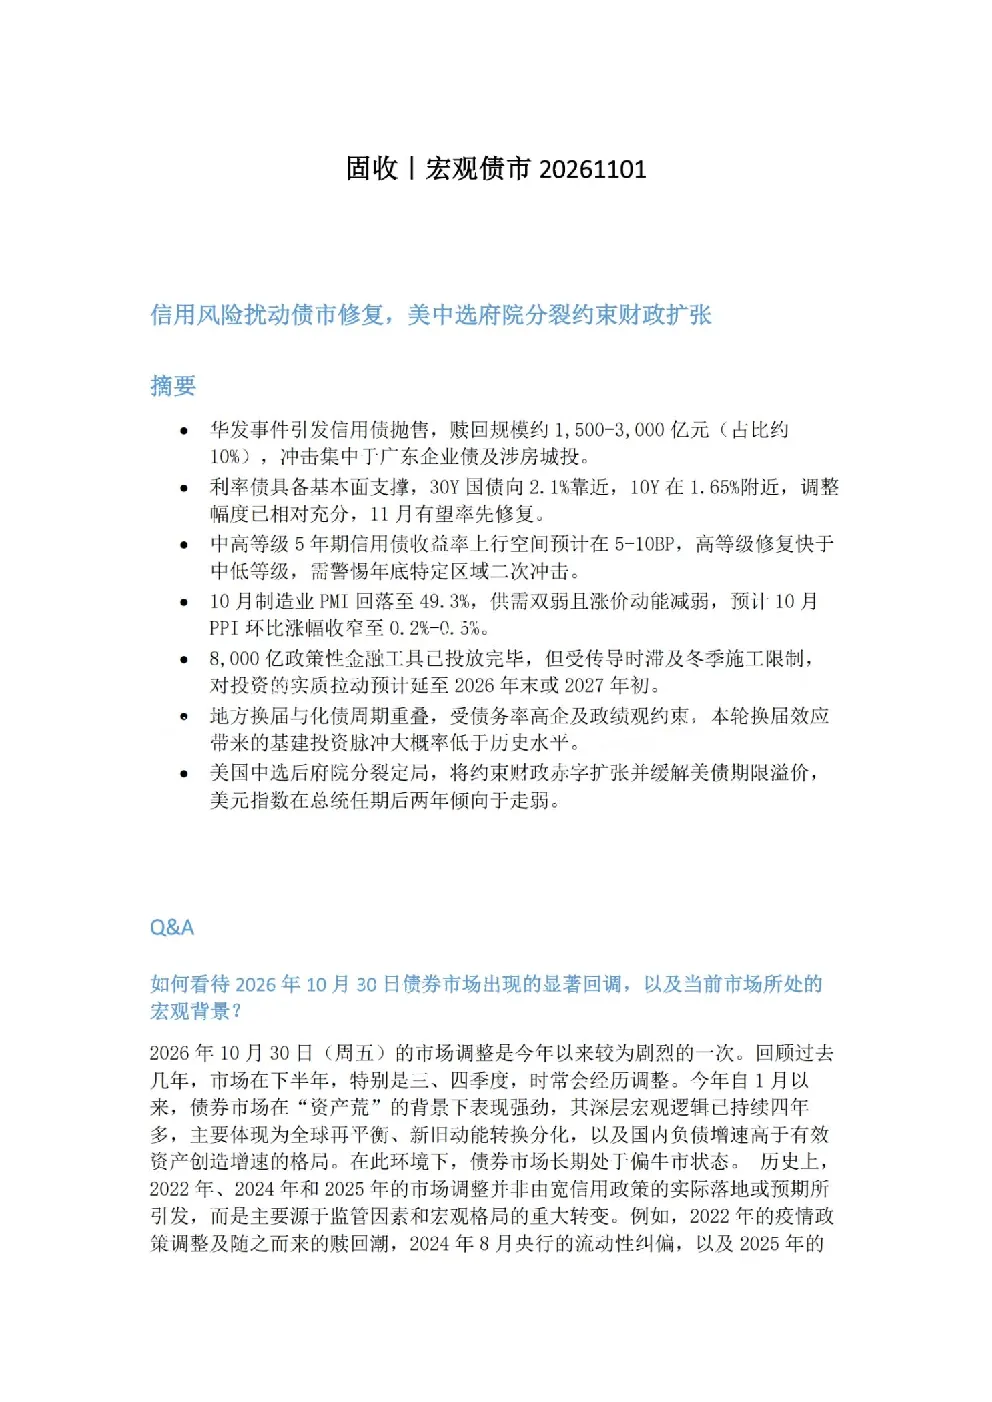
本研报分析了华发事件引发信用债抛售的影响,利率债和信用债的修复路径,中高等级5年期信用债收益率的上行空间,10月制造业PMI和PPI的经济特征,政策性金融工具的效果,地方换届对基建投资的影响,以及美国中选后府院分裂对财政赤字和美债期限溢价的影响。
信用债市场未来发展趋势如何?
信用债市场未来将出现分化,高等级信用债修复快于中低等级。中高等级5年期信用债收益率上行空间预计在5-10BP。需警惕年底特定区域可能引发的二次冲击。利率债具备基本面支撑,有望率先企稳修复。
研报重点分析了哪些方向?
研报重点分析了华发事件对市场的影响,理财产品赎回情况,利率债与信用债的走势对比,五年期信用债与二级债的合理跌幅,信用市场潜在风险,宏观政策支持力度,配置盘参与意愿,以及10月PMI和PPI的经济特征。
当前市场现状如何判断?
当前市场处于调整阶段,信用债买盘力量强劲,久期中枢提升,机构集中度增加。利率债具备基本面支撑,调整幅度已相对充分。经济修复曲折,供需双弱,价格指数下降,内外需均明显回落。
研报提示了哪些风险?
研报提示需警惕年底特定区域可能引发的二次冲击,非银机构持仓行为可能变化。信用担忧若发酵,将影响利率走势。进一步大力度政策支持可能性不高,但央行可能动用流动性支持工具避免次生冲击。
你可能感兴趣
化纤行业前瞻:景气修复、信用风险尾部约束强化
基础化工大公信用2026-10-19
中国财政系列十九:财政支出边际修复,但地产约束仍存
华泰期货2025-12-21
镍:基本面逻辑轻微修复,关注配额消息扰动 不锈钢:成本支撑暂存,现实约束弹性
国泰君安证券2026-08-03
镍:基本面逻辑轻微修复,关注配额消息扰动 不锈钢:成本支撑暂存,现实约束弹性
国泰君安证券2026-08-02
镍:基本面逻辑轻微修复,关注配额消息扰动 不锈钢:成本支撑暂存,现实约束弹性
国泰君安证券2026-08-04
镍:基本面逻辑轻微修复,关注配额消息扰动 不锈钢:成本支撑暂存,现实约束弹性
国泰君安证券2026-08-06
镍:基本面逻辑有所修复,低位警惕印尼消息扰动 不锈钢:现实约束弹性,关注配额预期
国泰君安证券2026-07-28
镍:基本面逻辑轻微修复,关注配额消息扰动 不锈钢:成本支撑暂存,现实约束弹性
国泰君安证券2026-08-05
镍:基本面逻辑有所修复,低位警惕印尼消息扰动 不锈钢:现实约束弹性,关注配额预期
国泰君安证券2026-07-29
镍:基本面逻辑有所修复,低位警惕印尼消息扰动 不锈钢:现实约束弹性,关注配额预期
国泰君安证券2026-07-30