猜你想问
这份研报的核心内容是什么?
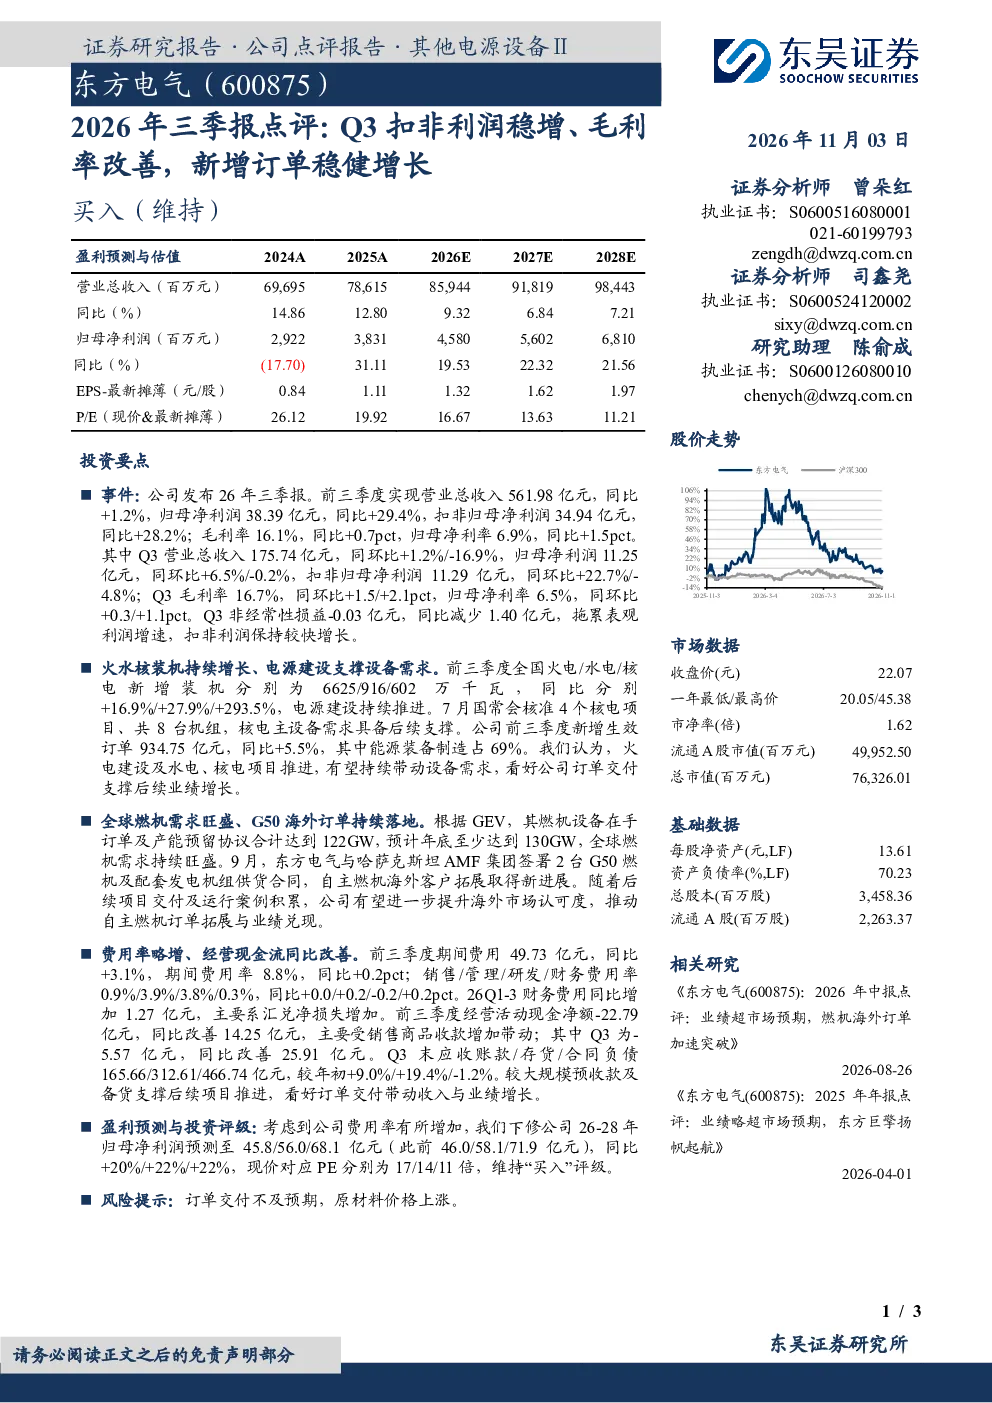
这份研报的核心内容是点评公司2026年前三季度业绩表现,指出扣非利润稳增、毛利率改善,新增订单稳健增长。报告显示火电、水电、核电项目推进持续带动设备需求,全球燃机需求旺盛,海外订单持续落地,费用率略增但经营现金流同比改善,预收款及备货支撑后续项目推进。
电气设备行业的发展趋势如何?
电气设备行业发展趋势向好,火电、水电、核电项目持续推进带动设备需求增长。全球燃机市场表现旺盛,海外订单不断落地,推动行业整体增长。公司新增订单稳健增长,其中能源装备制造占比达69%,显示行业结构性机会。但需关注原材料价格波动对行业盈利能力的影响。
研报重点分析了哪些方面?
研报重点分析了公司2026年前三季度财务数据,包括营收、净利润、扣非净利润、毛利率、净利率等关键指标。同时关注新增订单情况、费用率变化、经营现金流以及资产负债表数据,如应收账款、存货、合同负债等。此外,报告还评估了公司盈利预测和投资评级,为投资者提供全面分析视角。
当前电气设备市场的现状如何?
当前电气设备市场呈现稳健发展态势,火电、水电、核电项目需求持续释放,全球燃机市场表现强劲,海外订单增长显著。公司新增订单同比提升5.5%,能源装备制造占比69%,显示行业结构性机会。但市场也面临原材料价格上涨等挑战,需关注成本控制能力。
研报提到了哪些风险提示?
研报提示的主要风险包括订单交付不及预期,可能导致业绩不及市场预期。此外,原材料价格上涨对行业盈利能力构成压力,需关注成本控制效果。这些风险因素可能影响公司未来的经营业绩和市场表现,投资者需谨慎评估。
你可能感兴趣
2026年三季报点评:Q3扣非归母同增78%,毛利率提升驱动盈利改善
东吴证券2026-11-02
2026年三季报点评Q3扣非延续高增,在手订单充裕夯实龙头地位
中泰证券2026-11-01
2026年三季报点评:营收增长与毛利率环比修复,Q3扣非归母净利润同比增长5.50%
东吴证券2026-10-28
兔宝宝(002043)2026年三季报点评:毛利率边际修复,减值改善支撑扣非净利增长
华创证券2026-10-29
Q3扣非利润降幅收窄,毛利率改善-25Q3点评
中泰证券2025-10-30
2023年三季报点评:Q3扣非净利同比+24%,境外新签订单继续高增
建筑建材民生证券2023-10-26
2026年三季报点评:Q3扣非利润创历史新高,电力能源业务动能强劲
机械设备东吴证券2026-10-31
2026年三季报点评:Q3扣非归母净利润同比+97.7%,AIDC冷源业务放量驱动业绩高增
机械设备东吴证券2026-10-29
2026年三季报点评:Q3扣非净利润同比高增,半导体及锂电业务持续突破
机械设备东吴证券2026-10-28
2023年三季报点评:Q3扣非利润超预期,边际改善显著
国泰君安证券2023-10-30