猜你想问
这份研报的核心内容是什么?
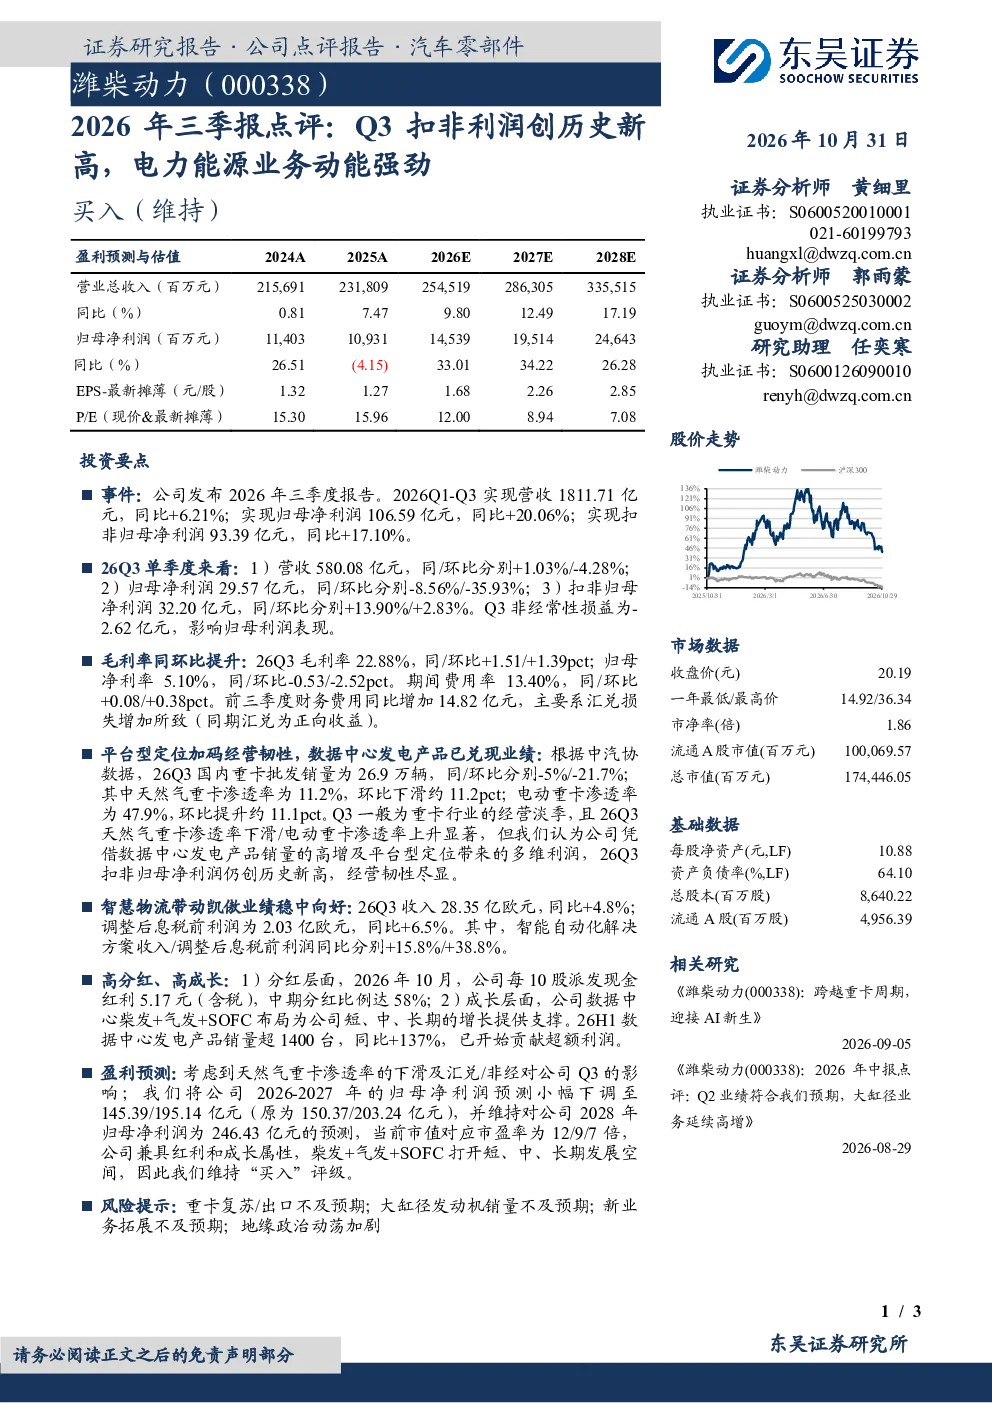
本报告点评了2026年前三季度业绩,显示营收1811.71亿元同比增长6.21%,归母净利润106.59亿元同比增长20.06%,扣非归母净利润93.39亿元同比增长17.10%。Q3单季度扣非归母净利润32.20亿元创历史新高,数据中心发电产品销量同比增长137%贡献超额利润,智慧物流业务收入28.35亿欧元同比增长4.8%
机械设备行业发展趋势如何?
报告指出,2026年Q3国内重卡市场销量26.9万辆同比下降5%,环比下降21.7%。天然气重卡渗透率11.2%环比下降约11.2个百分点,电动重卡渗透率47.9%环比提升约11.1个百分点,显示电动化转型趋势明显。数据中心发电需求持续高增,智慧物流自动化解决方案收入同比增长15.8%
报告重点分析了哪些业务方向?
报告重点分析了数据中心发电产品和智慧物流业务。数据中心发电产品凭借平台型定位和多维利润,上半年销量超1400台同比增长137%,Q3开始贡献超额利润。智慧物流业务收入28.35亿欧元同比增长4.8%,其中智能自动化解决方案收入和调整后息税前利润分别同比增长15.8%和38.8%
当前市场环境有何特点?
报告显示,2026年Q3国内重卡市场面临挑战,销量26.9万辆同比下降5%,环比下降21.7%。天然气重卡渗透率下滑,而电动重卡渗透率提升至47.9%,显示市场向新能源转型。同时,公司财务指标方面,毛利率22.88%同比增长1.51%,归母净利率5.10%同比下降0.53个百分点,期间费用率13.40%同比增长0.08个百分点
研报提示了哪些风险因素?
报告提示的风险因素包括:重卡复苏和出口不及预期、大缸径发动机销量不及预期、新业务拓展不及预期,以及地缘政治动荡加剧。此外,财务费用同比增长14.82亿元主要因汇兑损失增加,影响盈利表现
你可能感兴趣
2020年三季报点评:Q3利润+82%,营收及扣非利润创历史新高
电气设备国信证券2020-10-23
2022年三季报点评:Q3扣非归母净利创历史新高,技术服务业务持续增长可期
东方财富2022-11-01
圣农发展(002299)三季报点评:Q3扣非净利3.34亿元 创2021年以来单季新高
华安证券2026-10-18
2025年年报点评:业绩创历史新高,TIDES业务动能强劲
国信证券2026-04-26
计算机行业点评报告:Unity (U.N):季度营收创历史新高,AI驱动业务增长动能强劲
信息技术华鑫证券2026-03-29
中泰电子聚辰股份Q3扣非创历史新高VPD芯片进展积极...
未知机构2026-10-25
中泰电子 聚辰股份 Q3扣非创历史新高 VPD芯片进展积极 市场空间显著打开
未知机构2026-10-23
公司信息更新报告:产品量价齐升,Q3扣非归母净利润创历史新高
基础化工开源证券2024-10-24
2024年三季报点评:Q3收入创历史新高,利润拐点明确
电子设备民生证券2024-10-31
2020年三季报点评:公司Q3营业收入增长超预期,单季利润创历史新高
电子设备华创证券2020-11-04