猜你想问
百奥赛图-B2026年三季报核心数据有哪些?
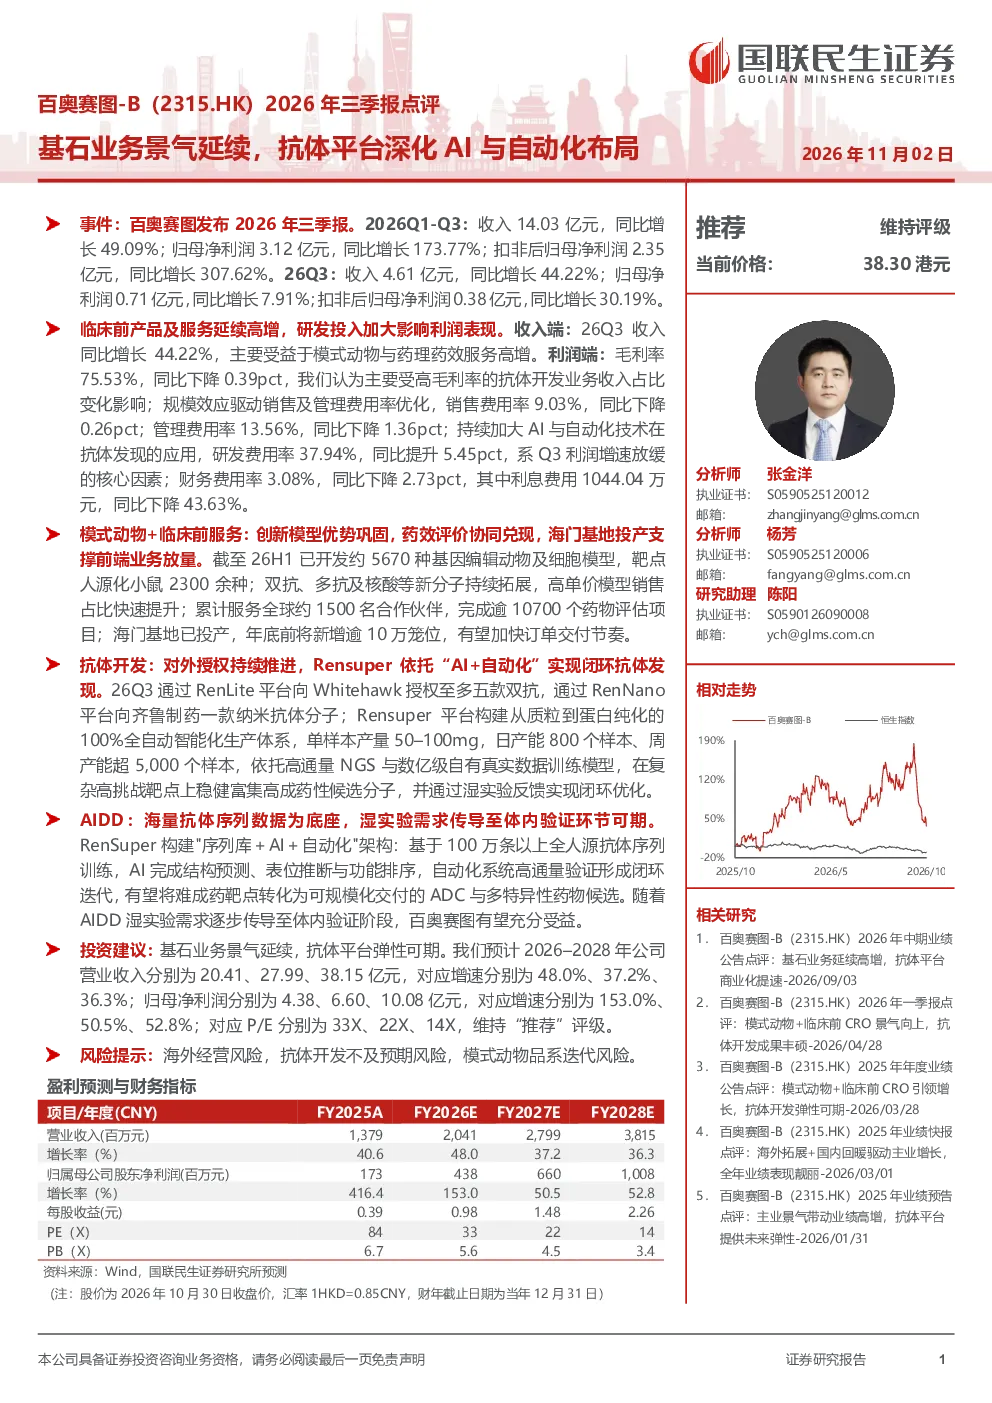
百奥赛图2026年前三季度实现收入14.03亿元,同比增长49.09%,归母净利润3.12亿元,同比增长173.77%。第三季度单季收入4.61亿元,同比增长44.22%,归母净利润0.71亿元,同比增长7.91%。业绩高增长主要得益于临床前产品及服务,特别是模式动物与药理药效服务的强劲表现。海门基地的投产显著提升了前端业务放量能力,截至2026年上半年已开发约5670种基因编辑动物及细胞模型,靶点人源化小鼠超过2300种。
抗体开发业务如何体现AI与自动化布局?
百奥赛图抗体开发业务正加速AI与自动化技术融合。其Rensuper平台通过AI辅助完成结构预测、表位推断与功能排序,结合自动化高通量验证系统,形成闭环抗体发现流程。该平台单样本产量达50–100mg,日产能800个样本,周产能超5000个样本,并构建了从质粒到蛋白纯化的100%全自动智能化生产体系。这种技术路线大幅提升了抗体开发的效率与规模化能力,同时对外授权持续推进,增强了商业化落地潜力。
临床前服务赛道的发展趋势如何?
临床前服务赛道正经历技术驱动与需求升级的双重变革。AI与自动化技术的应用正重塑服务模式,提升模型开发效率与质量,如百奥赛图通过海门基地投产和模式动物技术创新,巩固了在药效评价领域的领先地位。同时,随着创新药研发投入增加,对高精度、定制化临床前服务的需求持续增长,预计未来几年该赛道仍将保持较快增长,头部企业凭借技术壁垒和客户积累将获得更多市场份额。
百奥赛图当前的市场竞争格局如何?
百奥赛图在临床前服务领域,特别是模式动物与药效评价方面具备显著竞争优势。其海门基地的规模化产能和持续的技术创新,如基因编辑动物模型的开发,构筑了较强的技术壁垒。在抗体开发领域,AI与自动化平台的布局也使其处于行业前沿。然而,市场竞争依然激烈,国内外多家生物技术公司也在积极布局相关技术和服务,未来需持续巩固技术优势并拓展客户群体以维持领先地位。
研报提示的主要风险有哪些?
研报提示的主要风险包括海外经营风险,由于国际市场环境变化可能影响其海外业务拓展;抗体开发不及预期风险,若AI与自动化技术在实际应用中效果未达预期,可能影响商业化进程;模式动物品系迭代风险,该领域技术更新迅速,若公司未能持续创新可能面临被竞争对手超越的风险。这些风险需关注,但当前公司已在技术布局和业务拓展方面做出积极应对。