猜你想问
登临科技研报核心内容是什么?
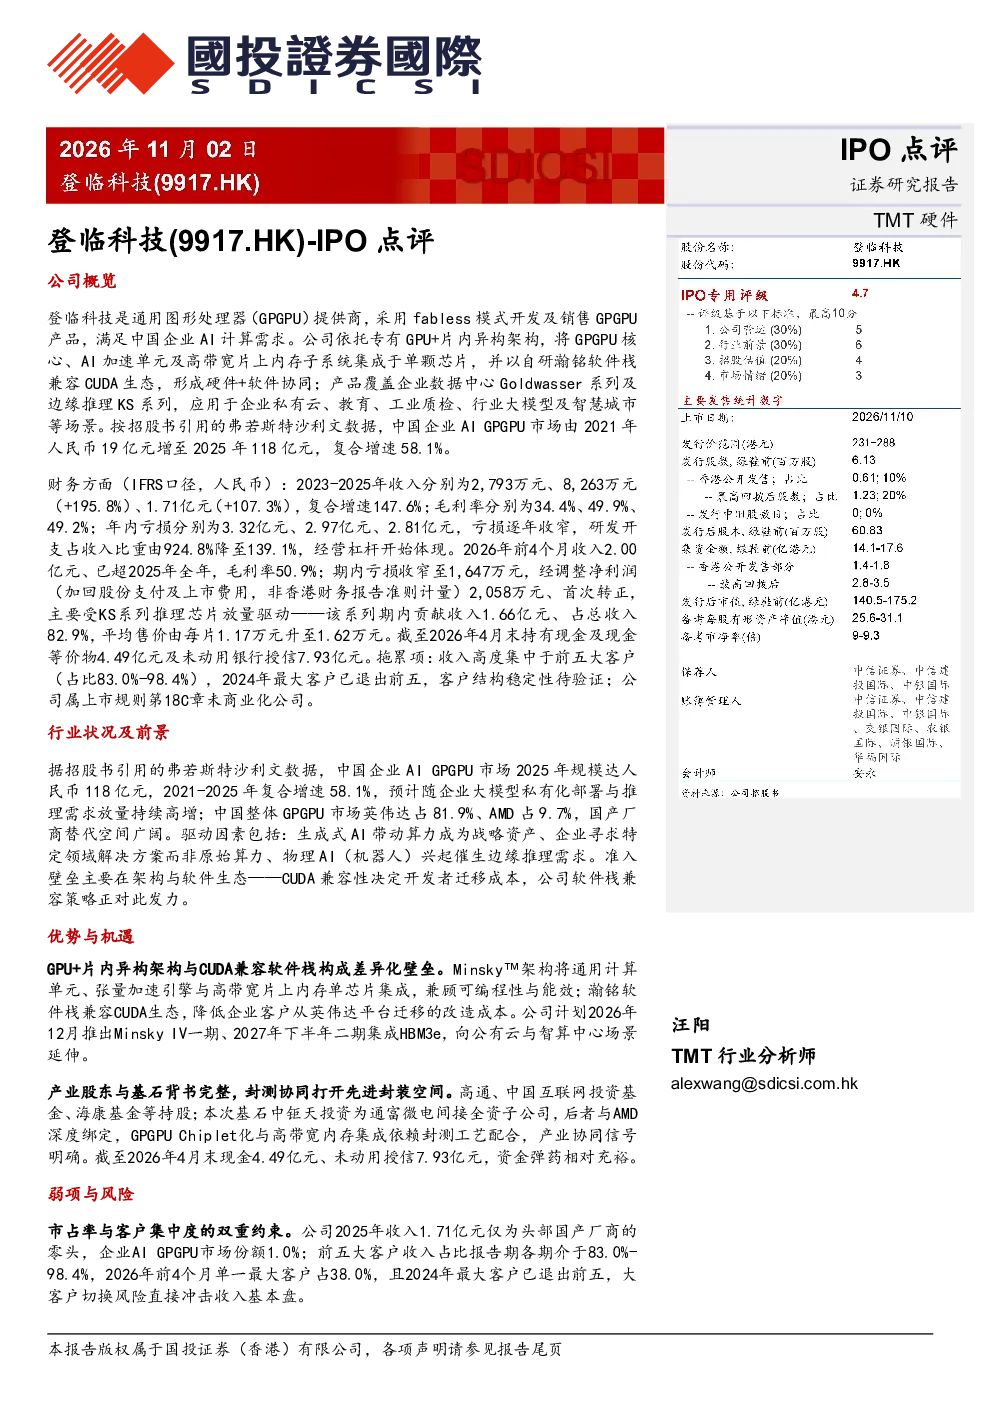
登临科技是一家通用图形处理器(GPGPU)提供商,采用fabless模式开发及销售GPGPU产品,满足中国企业AI计算需求。公司依托专有GPU+片内异构架构,将GPGPU核心、AI加速单元及高带宽片上内存子系统集成于单颗芯片,并以自研瀚铭软件栈兼容CUDA生态,形成硬件+软件协同。产品覆盖企业数据中心Goldwasser系列及边缘推理KS系列,应用于企业私有云、教育、工业质检、行业大模型及智慧城市等场景。
中国企业AI GPGPU行业发展趋势如何?
中国企业AI GPGPU市场预计随企业大模型私有化部署与推理需求放量持续高增。按招股书引用的弗若斯特沙利文数据,2021-2025年市场规模复合增速达58.1%,2025年规模达118亿元。中国整体GPGPU市场英伟达占81.9%、AMD占9.7%,国产厂商替代空间广阔。生成式AI带动算力成为战略资产,企业寻求特定领域解决方案而非原始算力,物理AI(机器人)兴起催生边缘推理需求。
登临科技报告重点分析了哪些方向?
报告重点分析了登临科技的差异化壁垒,包括GPU+片内异构架构与兼容CUDA的瀚铭软件栈,降低企业客户从英伟达平台迁移的改造成本。产业协同方面,产业股东与基石背书完整,高通、中国互联网投资基金、海康基金等持股,基石中钜天投资为通富微电间接全资子公司,后者与AMD深度绑定。此外,报告还分析了公司财务表现,2023-2025年收入复合增速147.6%,亏损逐年收窄,2026年前4个月收入已超2025年全年,经调整净利润首次转正。
中国企业AI GPGPU市场现状如何?
中国企业AI GPGPU市场2025年规模达118亿元,2021-2025年复合增速58.1%。市场竞争方面,英伟达占81.9%、AMD占9.7%,国产厂商替代空间广阔。驱动因素包括生成式AI带动算力需求、企业寻求特定领域解决方案、物理AI(机器人)催生边缘推理需求。登临科技依托专有架构与软件栈,在中国市场占据1.0%份额,产品应用于企业私有云、教育、工业质检、行业大模型及智慧城市等场景。
登临科技研报提示了哪些风险?
报告提示的风险包括:公司属18C未商业化公司,法定口径持续亏损、规模化盈利未经验证;收入高度集中于前五大客户(83.0%-98.4%),大客户切换风险直接冲击收入基本盘;美国出口管制收紧或影响先进制程代工与HBM供应;发行规模小、无盈利锚,上市初期股价波动风险。此外,估值方面,发行市值140.5-175.2亿港元对应2025年收入PS约70-88倍,已计入较多国产算力替代预期,正值海外AI板块调整窗口,估值锚偏弱、波动可能较大。