猜你想问
登临科技研报核心内容是什么?
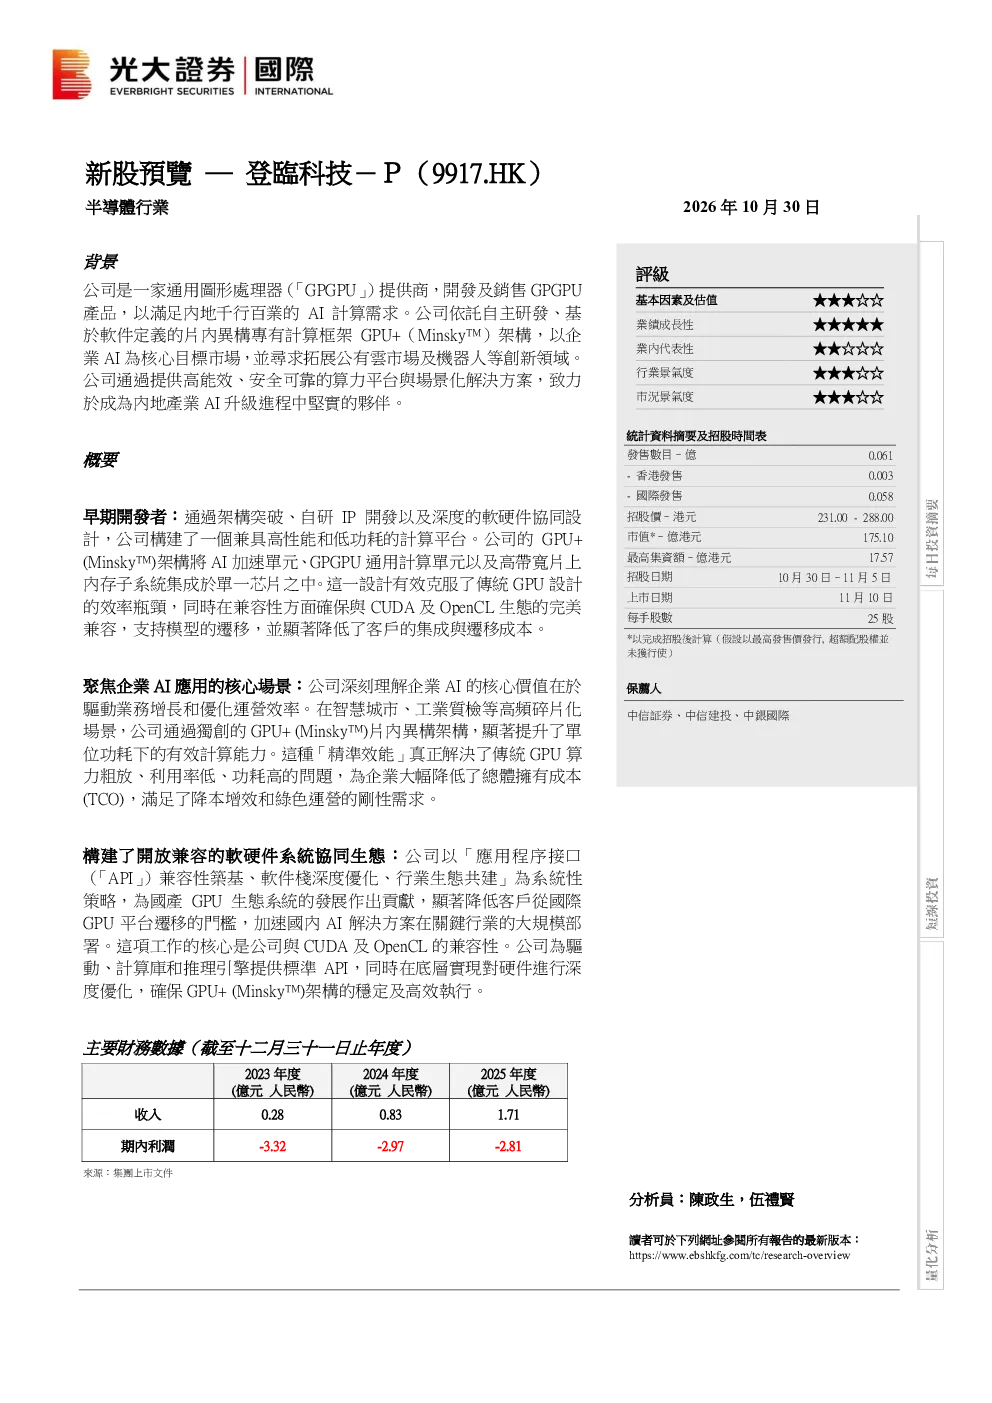
登临科技研报核心内容是分析公司基于GPU+(Minsky™)架构的GPGPU产品,该架构通过集成AI加速单元、GPGPU通用计算单元及高带宽片上内存,实现高性能与低功耗,并兼容CUDA及OpenCL生态,降低客户集成成本。报告强调其在企业AI市场的竞争力,特别是在智慧城市、工业质检等场景的应用价值。
GPGPU行业发展趋势如何?
GPGPU行业正朝着专用化、高效化方向发展,尤其在企业AI领域需求旺盛。登临科技通过GPU+(Minsky™)架构,聚焦企业级应用,解决传统GPU算力粗放、利用率低、功耗高的问题,推动国产GPU在关键行业的规模化部署,符合产业AI升级趋势。
研报重点分析了哪些方向?
研报重点分析了登临科技的技术优势,包括GPU+(Minsky™)架构的性能与功耗表现、企业AI应用场景的适配性,以及软硬件生态的开放兼容性。报告指出其通过软硬件协同和生态共建,降低客户迁移门槛,加速国内AI解决方案部署。
当前GPGPU市场现状如何?
当前GPGPU市场竞争激烈,国际巨头占据主导地位,但国产替代需求迫切。登临科技凭借GPU+(Minsky™)架构的技术突破,在企业AI市场具备差异化竞争优势,通过聚焦高频碎片化场景,解决传统GPU痛点,有望成为内地产业AI升级的重要合作伙伴。
研报提示哪些风险?
研报提示的风险包括技术迭代风险,GPU+(Minsky™)架构需持续优化以保持竞争力;市场竞争风险,国际厂商技术壁垒高,国产替代进程面临挑战;以及客户接受度风险,企业AI应用落地需要时间验证产品价值。
你可能感兴趣
新股点评:登临科技-P
国元国际2026-10-30
登临科技-P招股说明书
港股招股说明书2026-10-30
新股预览:云英谷科技
中国光大证券国际2026-05-18
新股预览:海螺材料科技
中国光大证券国际2024-12-31
新股预览:国恩科技
中国光大证券国际2026-01-27
新股预览:乐摩科技
中国光大证券国际2025-11-25
新股预览:鹰瞳科技-B
光大证券国际2021-10-26
新股预览:拿森科技
中国光大证券国际2026-07-30
新股预览:本末科技
中国光大证券国际2026-09-21
新股预览:翼菲科技
中国光大证券国际2026-05-08