猜你想问
登临科技-P研报主要分析了什么内容?
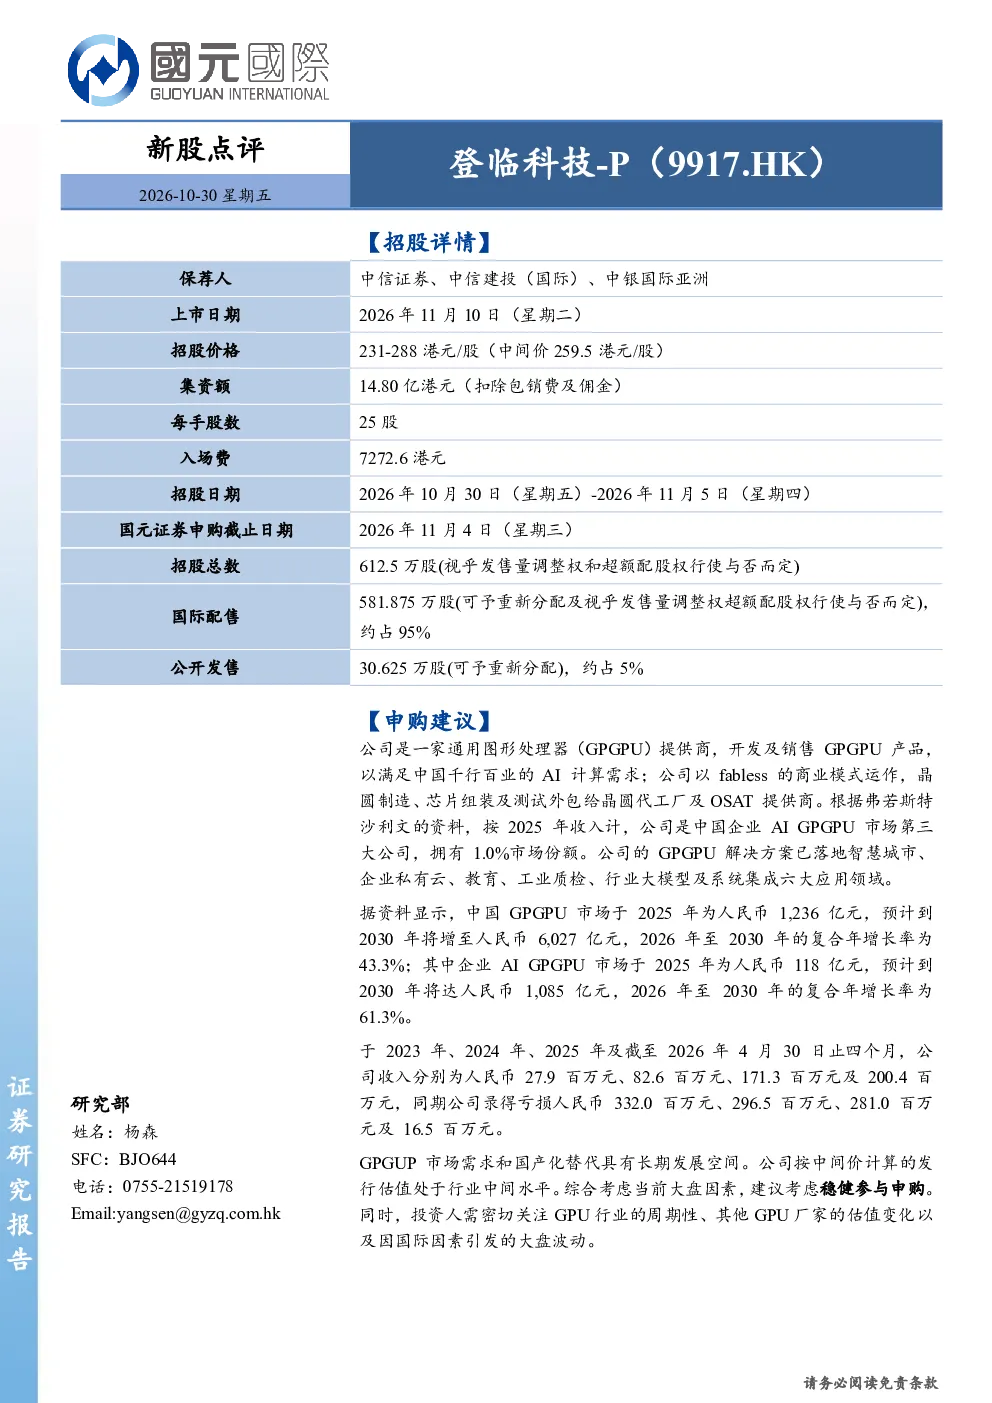
研报主要分析了登临科技-P作为通用图形处理器(GPGPU)提供商的业务情况。公司以fabless模式运作,产品应用于智慧城市、企业私有云、教育、工业质检、行业大模型及系统集成等领域。报告指出,2025年公司在中国AI GPGPU市场份额为1.0%,位列第三。此外,还披露了公司财务数据,显示2023-2025年收入分别为27.9百万元、82.6百万元、171.3百万元,同期分别亏损332.0百万元、296.5百万元、281.0百万元;2026年4月30日止四个月收入20.04百万元,亏损16.5百万元。研究部建议考虑稳健参与申购,需关注GPU行业周期性、其他厂家估值变化及国际因素影响。
GPGPU行业发展趋势如何?
GPGPU行业发展趋势向好。根据弗若斯特沙利文数据,中国GPGPU市场预计2025年规模为1,236亿元,2030年将增至6,027亿元,2026-2030年复合年增长率43.3%;其中企业AI GPGPU市场2025年规模为118亿元,2030年将达1,085亿元,复合年增长率61.3%。这表明GPGPU市场需求旺盛,发展潜力巨大,尤其在企业AI领域增长更为迅猛。
研报重点分析了登临科技-P的哪些方面?
研报重点分析了登临科技-P的业务模式、产品应用领域、市场份额及财务状况。公司以fabless模式运作,产品覆盖智慧城市、企业私有云等多个领域,2025年在中国AI GPGPU市场份额为1.0%,位列第三。财务方面,公司2023-2025年收入逐年增长,但同期持续亏损,2026年4月止四个月仍亏损。报告还评估了公司估值处于行业中间水平,建议稳健参与申购,并提示需关注GPU行业周期性、其他厂家估值变化及国际因素影响。
当前GPGPU市场现状如何?
当前GPGPU市场呈现快速增长态势。根据弗若斯特沙利文数据,2025年中国GPGPU市场规模已达1,236亿元,预计到2030年将增至6,027亿元,2026-2030年复合年增长率43.3%。其中,企业AI GPGPU市场2025年规模为118亿元,2030年预计达1,085亿元,复合年增长率高达61.3%。市场主要参与者包括国内外多家企业,竞争激烈,但整体需求旺盛,发展前景广阔。
登临科技-P研报有哪些风险提示?
研报对登临科技-P的风险提示主要包括:GPU行业周期性波动可能影响公司业绩;市场竞争激烈,其他厂家估值变化可能对公司估值产生压力;国际因素如贸易政策、技术壁垒等可能带来不确定性。此外,公司目前处于亏损状态,虽然收入逐年增长,但盈利能力仍需提升。投资者需关注这些风险,独立评估并承担决策后果。