猜你想问
这份研报的核心内容是什么?
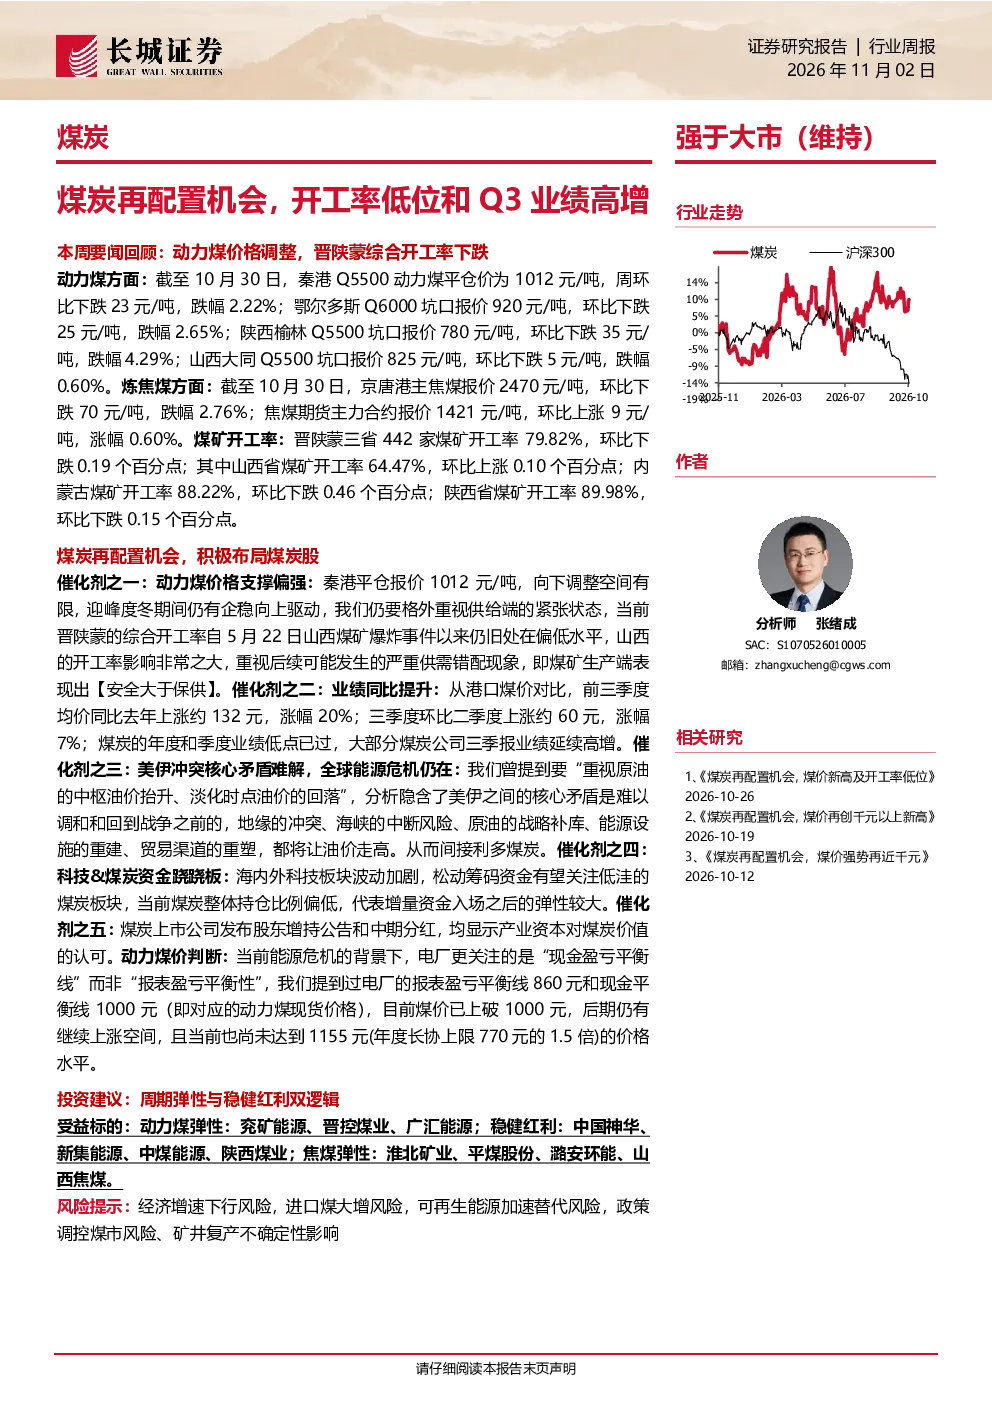
该研报指出煤炭板块存在再配置机会,建议积极布局。主要催化剂包括动力煤价格支撑偏强、业绩同比提升、全球能源危机仍在、科技板块波动加剧以及产业资本对煤炭价值的认可。报告分析了动力煤和炼焦煤价格走势、煤炭生产开工率、电厂日耗及库存、煤炭港口库存及钢铁库存等关键数据,认为动力煤价格已上破1000元,后期仍有上涨空间但未达1155元水平,煤炭板块估值偏低,市盈率PE为16.8倍,市净率PB为1.85倍。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势需关注多个方面。当前全球能源危机仍在,对煤炭需求形成支撑;国内煤炭价格虽有波动但整体保持一定水平,动力煤价格已上破1000元,炼焦煤价格相对稳定;煤炭生产开工率处于低位,为行业带来再配置机会;同时产业资本对煤炭价值的认可度提升。但需注意经济增速下行、进口煤大增、可再生能源加速替代等因素可能带来的挑战。
研报重点分析了哪些方向?
研报重点分析了煤炭板块的再配置机会和业绩预期。通过动力煤价格走势、煤炭生产开工率、电厂日耗及库存、煤炭港口库存等关键数据,评估了煤炭板块的估值水平和投资价值。报告建议关注动力煤弹性标的如兖矿能源、晋控煤业、广汇能源;稳健红利标的如中国神华、新集能源、中煤能源、陕西煤业;焦煤弹性标的如淮北矿业、平煤股份、潞安环能、山西焦煤。
当前煤炭市场现状如何判断?
当前煤炭市场现状呈现动力煤价格上破1000元但未达1155元,炼焦煤价格相对稳定,煤炭生产开工率处于低位,电厂日耗和库存变化显示供需关系调整。环渤海港库存环比下跌,广州港库存上涨,钢铁库存下降。整体看煤炭板块估值偏低,市盈率PE为16.8倍,市净率PB为1.85倍,具备一定的投资价值。
研报提到了哪些风险提示?
研报提示了几个主要风险:一是经济增速下行可能影响煤炭需求;二是进口煤大增可能对国内煤价造成压力;三是可再生能源加速替代长期来看可能改变能源结构;四是政策调控煤市存在不确定性;五是矿井复产进度的不确定性也可能影响市场供应。这些因素需持续关注,以评估煤炭板块的投资风险。