猜你想问
这份研报的核心内容是什么?
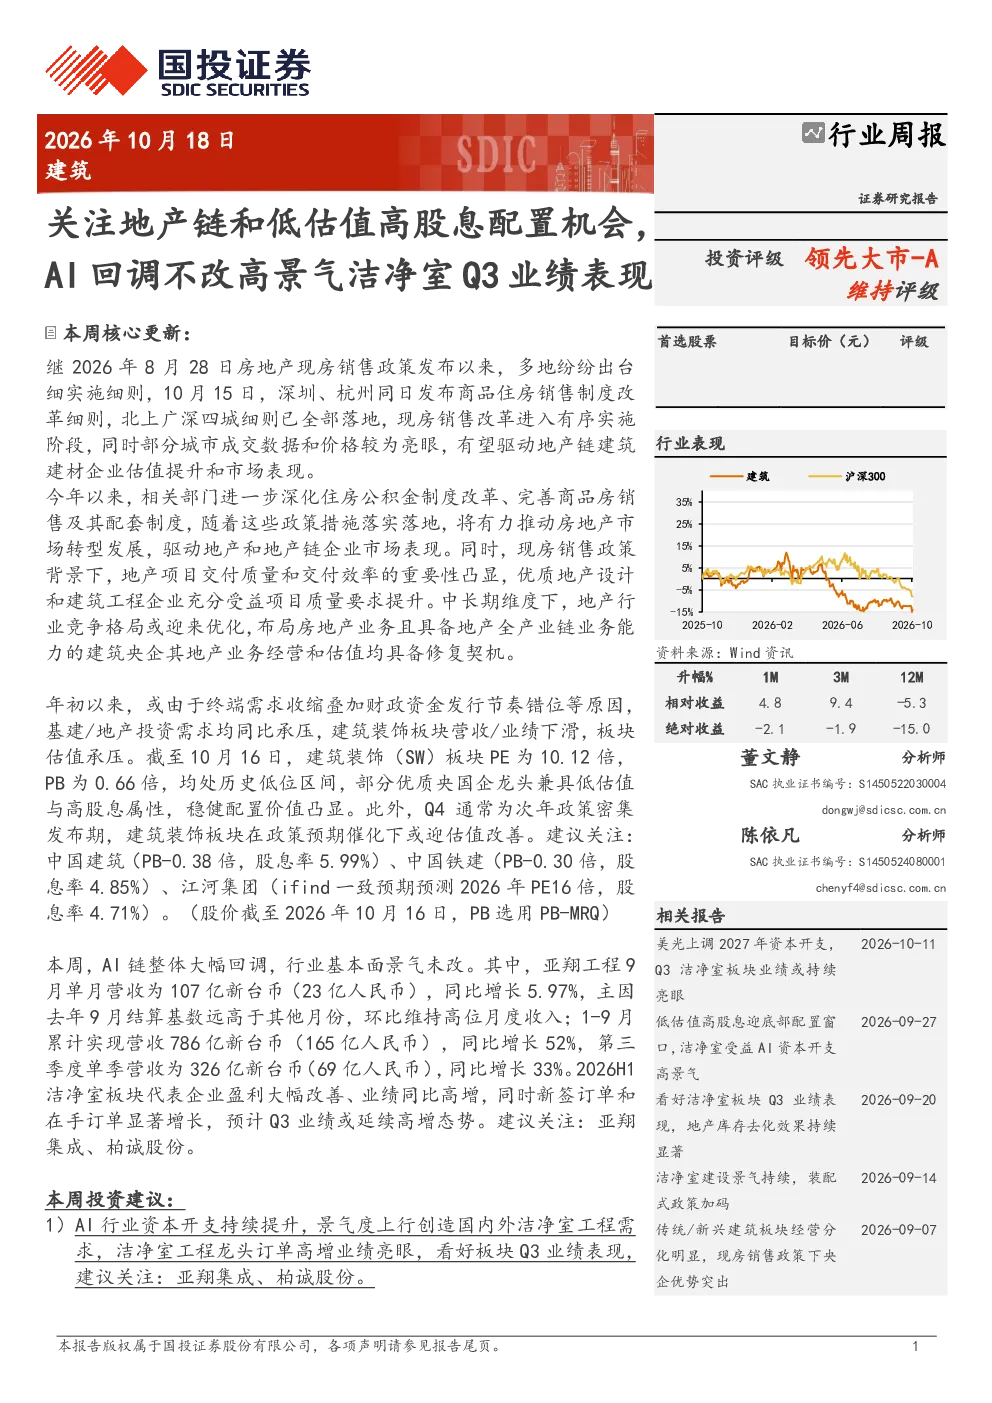
本报告聚焦建筑行业,分析地产链政策机遇与低估值高股息配置价值。报告指出,现房销售政策落地后,地产项目交付效率提升将利好地产链建筑企业,特别是具备全产业链能力的央企。同时,年初基建地产投资承压,部分优质央国企龙头兼具低估值与高股息属性。此外,洁净室板块虽受AI链回调影响,但基本面景气度未变,亚翔工程等企业营收利润大幅增长,Q3业绩预计延续高增态势。
建筑行业未来发展趋势如何?
建筑行业未来发展趋势呈现多元分化。地产链方面,现房销售政策改革将推动行业竞争格局优化,优质地产设计和建筑工程企业有望受益。基建投资方面,年初承压但部分优质央国企龙头凭借低估值与高股息属性显现稳健配置价值。洁净室板块则受益于行业基本面景气,企业盈利改善,新签订单和在手订单增长显著,预计Q3业绩将延续高增态势。
研报重点分析了哪些方向?
研报重点分析了地产链政策机遇、低估值高股息配置价值以及洁净室板块的业绩表现。在地产链方面,报告关注现房销售政策落地对行业的影响,以及具备全产业链业务能力的建筑央企的估值修复契机。在配置机会方面,报告强调了部分优质央国企龙头兼具低估值与高股息属性,稳健配置价值凸显。在洁净室板块方面,报告分析了行业基本面景气度,以及亚翔工程等企业营收利润大幅增长的情况,预计Q3业绩将延续高增态势。
当前建筑行业市场现状如何?
当前建筑行业市场现状呈现政策驱动与结构性分化。地产链方面,现房销售政策已有序实施,部分城市成交数据和价格表现亮眼,驱动地产链建筑建材企业估值提升。基建地产投资方面,年初需求同比承压,但部分优质央国企龙头在营收业绩下滑背景下,板块估值处于历史低位,显现低估值与高股息属性。洁净室板块则受AI链回调影响较小,亚翔工程等企业营收利润大幅增长,新签订单和在手订单显著增长,行业基本面景气度未变。
研报提示了哪些风险?
研报提示了多项潜在风险,包括政策实施不及预期、经济下行风险、固定资产投资下滑、地产回暖不及预期以及地方财政增长缓慢风险等。这些风险可能对建筑行业及相关企业产生影响。例如,政策实施效果若不及预期,可能影响地产链企业的估值修复进程;经济下行风险可能抑制固定资产投资需求;地产回暖不及预期可能影响相关企业业绩;地方财政增长缓慢则可能限制地方政府对基建项目的支持力度。