猜你想问
建筑行业周报核心内容是什么?
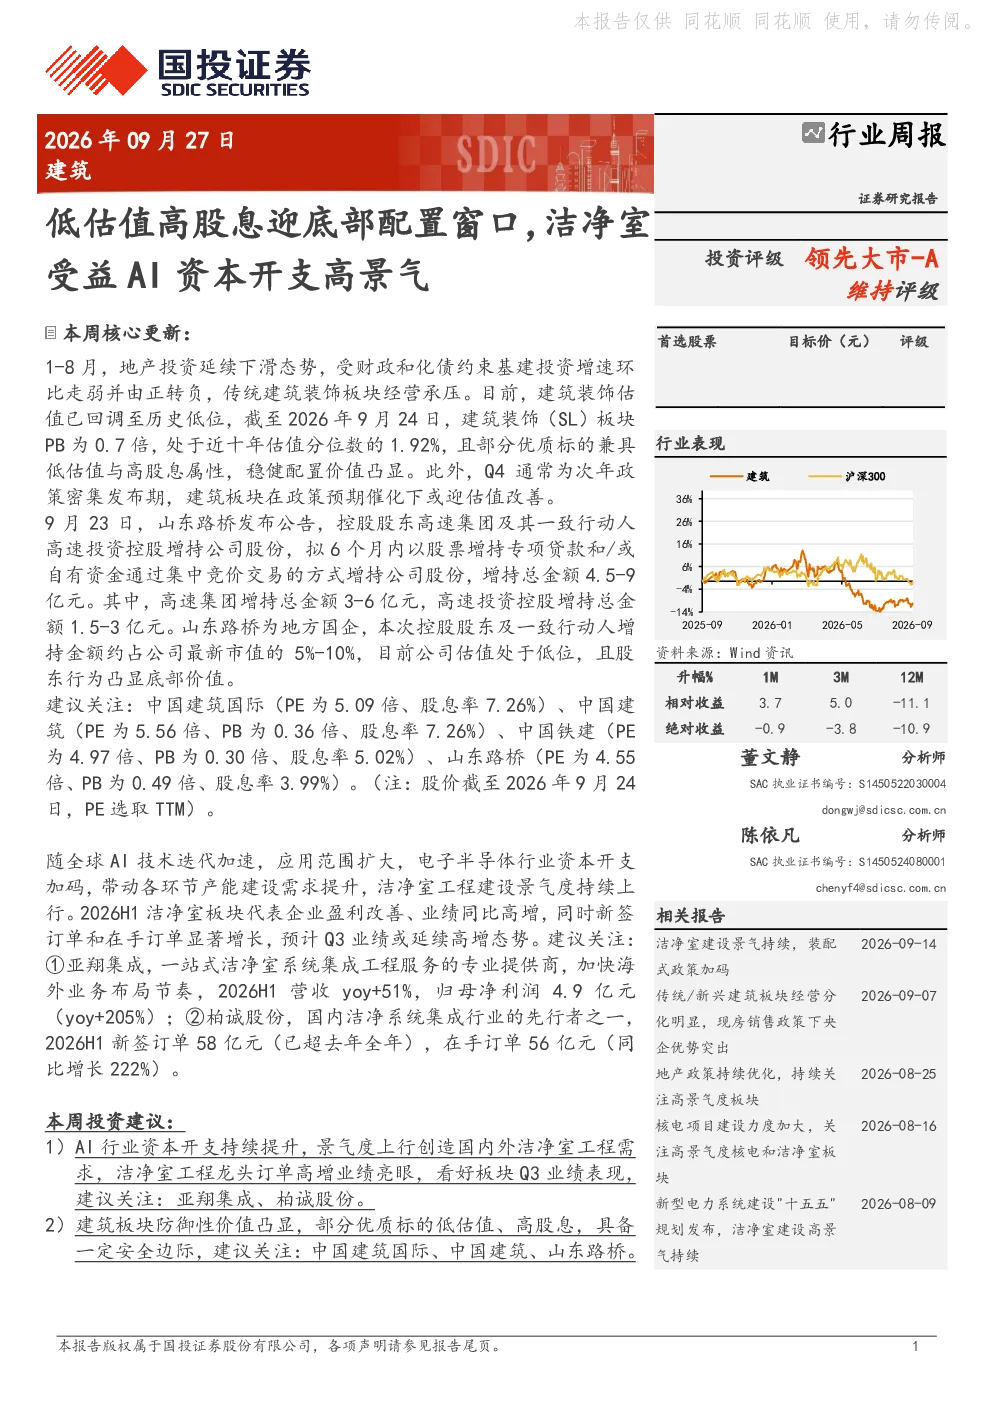
本报告分析建筑行业估值处于历史低位,部分优质标的兼具低估值与高股息属性,如中国建筑国际、中国建筑等。同时关注洁净室受益AI资本开支高景气,亚翔集成、柏诚股份等企业业绩显著改善。Q4政策预期可能催化估值改善,山东路桥控股股东增持凸显底部价值。
建筑行业发展趋势如何?
全球AI技术迭代加速,电子半导体行业资本开支加码,带动洁净室工程建设景气度持续上行。2026H1洁净室板块代表企业盈利改善、业绩同比高增,新签订单和在手订单显著增长。地产投资下滑,基建投资增速走弱,传统建筑装饰板块经营承压,但估值已回调至历史低位,存在政策预期催化机会。
报告重点分析了哪些方向?
报告重点分析建筑板块低估值高股息投资机会,以及洁净室受益AI资本开支高景气方向。具体包括传统建筑装饰板块估值分析,优质标的如中国建筑国际、中国建筑、中国铁建、山东路桥的估值与股息率分析,以及洁净室板块代表企业亚翔集成、柏诚股份的业绩与新订单情况。
建筑行业市场现状如何?
本周建筑行业下跌1.16%,表现弱于上证综指(-0.60%),优于沪深300(-1.51%)和深证成指(-2.37%)。行业涨跌幅优于行业指数(-1.16%)的公司共有95家,占比58.28%。行业市盈率(TTM)为15.36倍,市净率(LF)为0.69倍。
研报有哪些风险提示?
报告提示政策实施不及预期、经济下行风险、固定资产投资下滑、地产回暖不及预期、地方财政增长缓慢风险等。需关注政策落地效果,以及宏观经济环境对建筑行业的影响。地产投资下滑和基建投资增速走弱可能持续对传统建筑装饰板块经营造成压力。
你可能感兴趣
机械设备行业跟踪周报:看好半导体设备超级景气周期&资本开支加速受益的AI设备;推荐估值低稳增长的工程机械
机械设备东吴证券2026-08-02
洁净室专题:AI先进制程发展下半导体资本开支扩张,洁净室下游高景气延续
家用电器东方财富2026-06-24
建筑行业周报:洁净室板块中长期景气持续,关注传统板块低估值优质标的
建筑建材国投证券2026-07-27
海外半导体资本开支提速,洁净室建设持续高景气
电子设备国投证券2026-07-12
交通运输行业周报:运或底部已现,低估值高股息资产有望迎价值修复
交通运输国信证券2023-06-12
【风口研报·洞察】“高股息”标的或在经济成熟背景下获市场青睐,分析师提示这个存在较多业绩稳健、低估值、未来资本开支空间小的历史高股息标的;宽基指数最新调整样本股有哪些地方值得重视
未知机构2023-12-06
通信行业周报:DeepSeek算力告急,AI巨头资本开支仍高企,AI算力及运营商或迎戴维斯双击
信息技术开源证券2025-02-09
底部推荐奥比中光:疫情防控优化受益与低渗透高景气标的,线下刷脸支付与激光雷达迎
未知机构2022-12-01
基金风格漂移纠偏低估值高股息消费龙头迎套利窗口
未知机构2026-06-30
机械设备行业跟踪周报:看好北美电力产业链燃气轮机板块未来高景气机会;看好FAB场资本开支上行受益的半导体设备板块
机械设备东吴证券2026-08-16