猜你想问
这份研报的核心内容是什么?
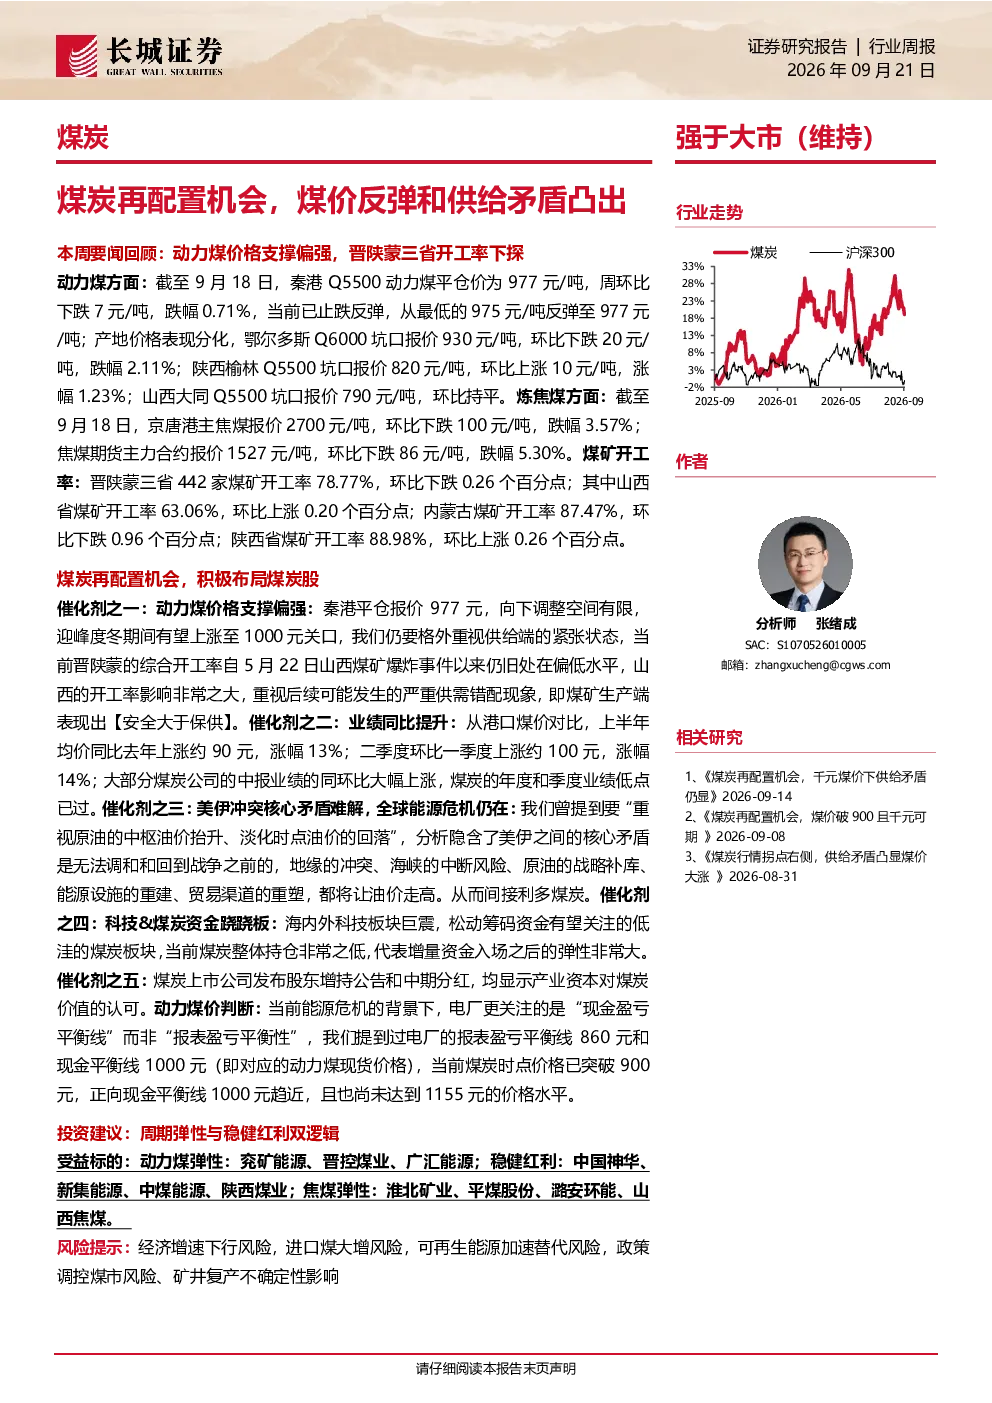
本报告分析煤炭板块存在再配置机会,建议积极布局。主要催化剂包括动力煤价格支撑偏强、供给端紧张、业绩同比提升、全球能源危机持续、资金有望流入煤炭板块、产业资本增持和中期分红。投资逻辑分为周期弹性和稳健红利双方面,推荐动力煤弹性的兖矿能源、晋控煤业、广汇能源,稳健红利的中国神华、新集能源、中煤能源、陕西煤业,以及焦煤弹性的淮北矿业、平煤股份、潞安环能、山西焦煤。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势显示,动力煤价格支撑偏强,供给端存在紧张态势,全球能源危机持续为行业提供支撑。同时,产业资本增持和中期分红显示市场对煤炭价值的认可。从产业链来看,动力煤价格国内有优势,国际海运费大涨;炼焦煤价格国内分化,焦钢需求稳定;无烟煤价格微跌持平。行业动态显示疆煤外运增长,安全生产和保供工作受重视,印尼产量可能下降,印度进口量增加。
研报重点分析了哪些方向?
研报重点分析了煤炭板块的再配置机会,从周期弹性和稳健红利两方面提供投资逻辑。具体包括动力煤和焦煤的价格走势、国内外供需情况、产业链上下游动态、重点公司经营数据及公告、行业政策动态等。报告还评估了煤炭板块的估值水平,指出其市盈率PE为16.7倍,市净率PB为1.77倍,在A股全行业中估值偏低。
当前煤炭市场现状如何判断?
当前煤炭市场现状表现为动力煤价格支撑偏强,供给端紧张,年度长协价格微涨,产地价格分化;国际煤价下跌,国产煤有价格优势。消费端沿海电厂日耗大涨,库存微涨但可用天数大跌。港口调入调出活跃,海运费大涨。炼焦煤价格国内分化,焦钢需求稳定。整体看,煤炭板块估值偏低,市场存在再配置机会。
研报提示了哪些风险?
研报提示了经济增速下行、进口煤大增、可再生能源加速替代、政策调控煤市、矿井复产不确定性等风险。经济下行可能影响煤炭需求,进口煤增加可能冲击国内市场,可再生能源发展可能替代部分煤炭需求,政策调控可能影响煤价和产量,矿井复产不确定性可能影响短期供给。这些因素需持续关注。