猜你想问
这份研报的核心内容是什么?
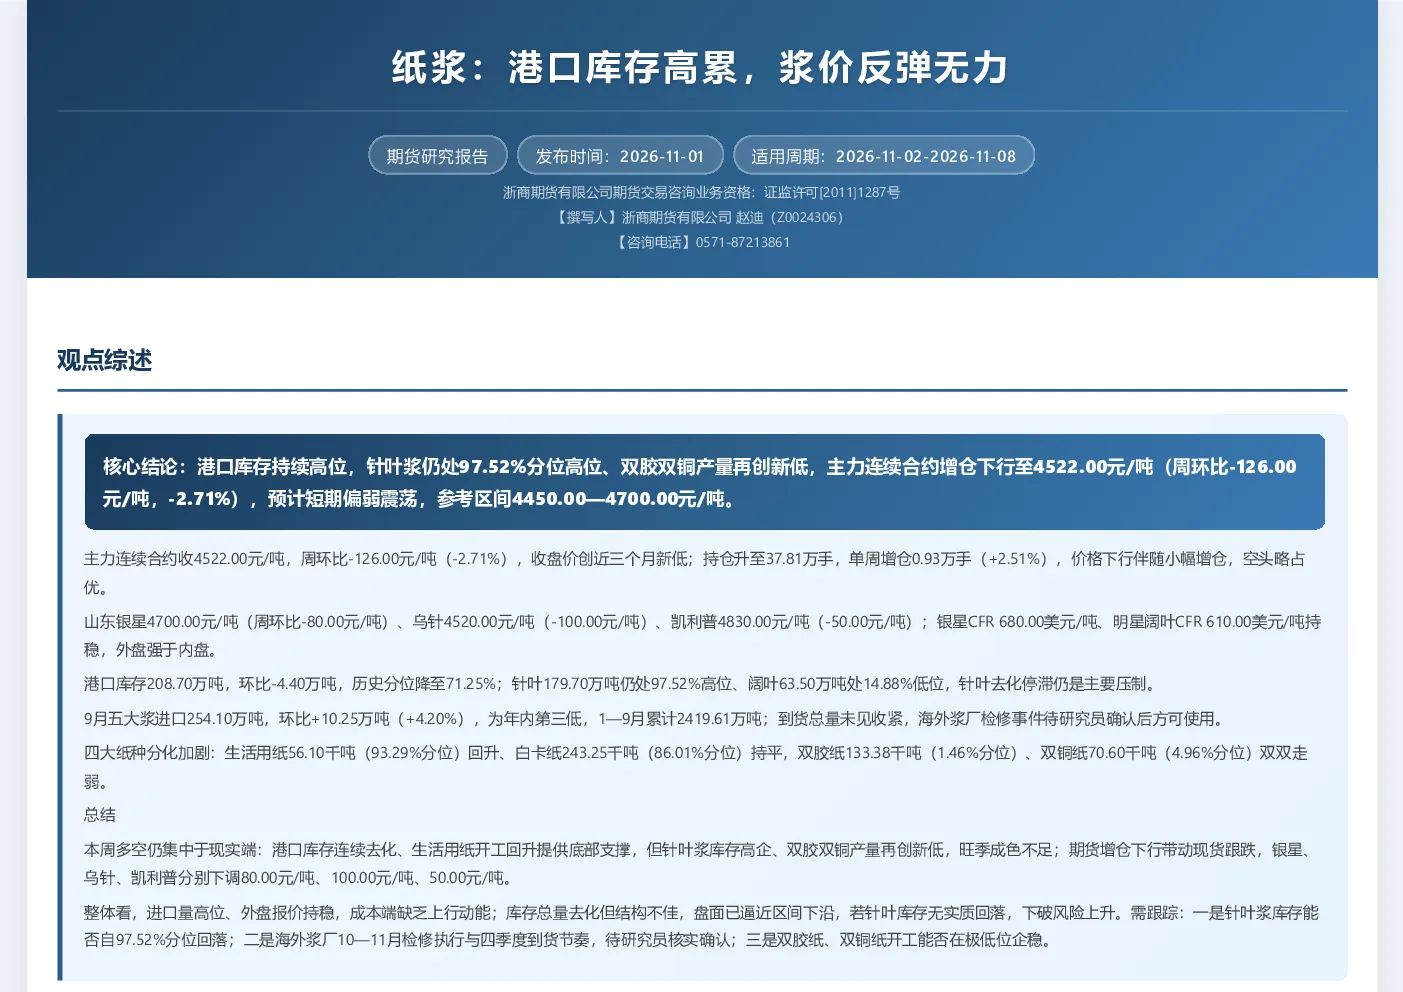
本报告指出港口库存持续高位,针叶浆库存仍处97.52%分位高位,双胶纸和双铜纸产量再创新低,主力连续合约增仓下行至4522.00元/吨(周环比-126.00元/吨,-2.71%),预计短期偏弱震荡,参考区间4450.00—4700.00元/吨。报告强调针叶浆库存高企、双胶纸和双铜纸产量创新低是主要压制因素,同时指出港口库存去化提供底部支撑,但整体库存结构不佳,盘面已逼近区间下沿,若针叶库存无实质回落,下破风险上升。
纸浆行业未来发展趋势如何?
纸浆行业未来发展趋势需关注针叶浆库存能否自高位回落,以及海外浆厂检修执行与四季度到货节奏。当前港口库存虽环比下降,但针叶浆库存仍处97.52%分位高位,针叶去化停滞是主要压制。若海外浆厂检修事件确认,或将对到货总量产生影响,进而影响浆价走势。此外,下游需求分化加剧,生活用纸回升,但双胶纸和双铜纸走弱,整体旺季成色不足,需持续跟踪行业供需变化。
报告重点分析了哪些方向?
报告重点分析了港口库存变化、主力合约表现、现货价格、进口数据以及下游开工情况。其中,港口库存总量虽去化但结构不佳,针叶浆库存高企仍是主要压力;主力合约增仓下行,空头略占优;现货价格跟跌,外盘强于内盘;进口量高位,海外浆厂检修待确认;下游需求分化,生活用纸回升,双胶纸和双铜纸走弱。这些因素共同决定了纸浆短期偏弱震荡的走势。
当前纸浆市场现状如何判断?
当前纸浆市场现状表现为库存高位压制、需求分化以及成本端缺乏上行动能。港口库存虽环比下降,但针叶浆库存仍处97.52%分位高位,去化停滞;四大纸种需求分化加剧,双胶纸和双铜纸产量创新低,旺季成色不足;进口量高位,外盘报价持稳,成本端缺乏上行动能。主力合约增仓下行带动现货跟跌,市场已逼近区间下沿,整体呈现偏弱态势。
研报提示了哪些风险?
研报提示的主要风险包括针叶浆库存能否自高位回落的不确定性,以及海外浆厂检修事件执行情况。若针叶库存无实质回落,下破风险将上升;若海外浆厂检修事件未如预期执行,或将对到货总量产生影响,进而加剧供应压力。此外,下游需求恢复不及预期,特别是双胶纸和双铜纸开工能否在极低位企稳,也将影响纸浆市场走势。这些因素均需持续跟踪,以评估市场潜在风险。